L'agente di ChatGPT adesso può pagare. Non può però spendere un dollaro senza il volto o l'impronta di chi lo usa. È la formula di ChatGPT Wallet, il portafoglio per gli agenti AI presentato da OpenAI il 13 novembre: l'agente prepara l'acquisto fino al pagamento, l'utente lo approva ogni volta con un controllo biometrico. Al lancio vale solo negli Stati Uniti e solo per gli abbonati Pro.
In breve
- Il 13 novembre OpenAI ha presentato ChatGPT Wallet: gli agenti di ChatGPT completano acquisti con carte già possedute dall'utente.
- Al lancio è riservato agli utenti Pro maggiorenni negli Stati Uniti, con carte di credito statunitensi Amex, Chase, Mastercard o Visa.
- Ogni acquisto richiede un'approvazione biometrica; il commerciante riceve un token, non i dati reali della carta.
- Secondo i termini, Wallet non crea un conto, non conserva un saldo e non concede credito.
Che cosa fa ChatGPT Wallet?
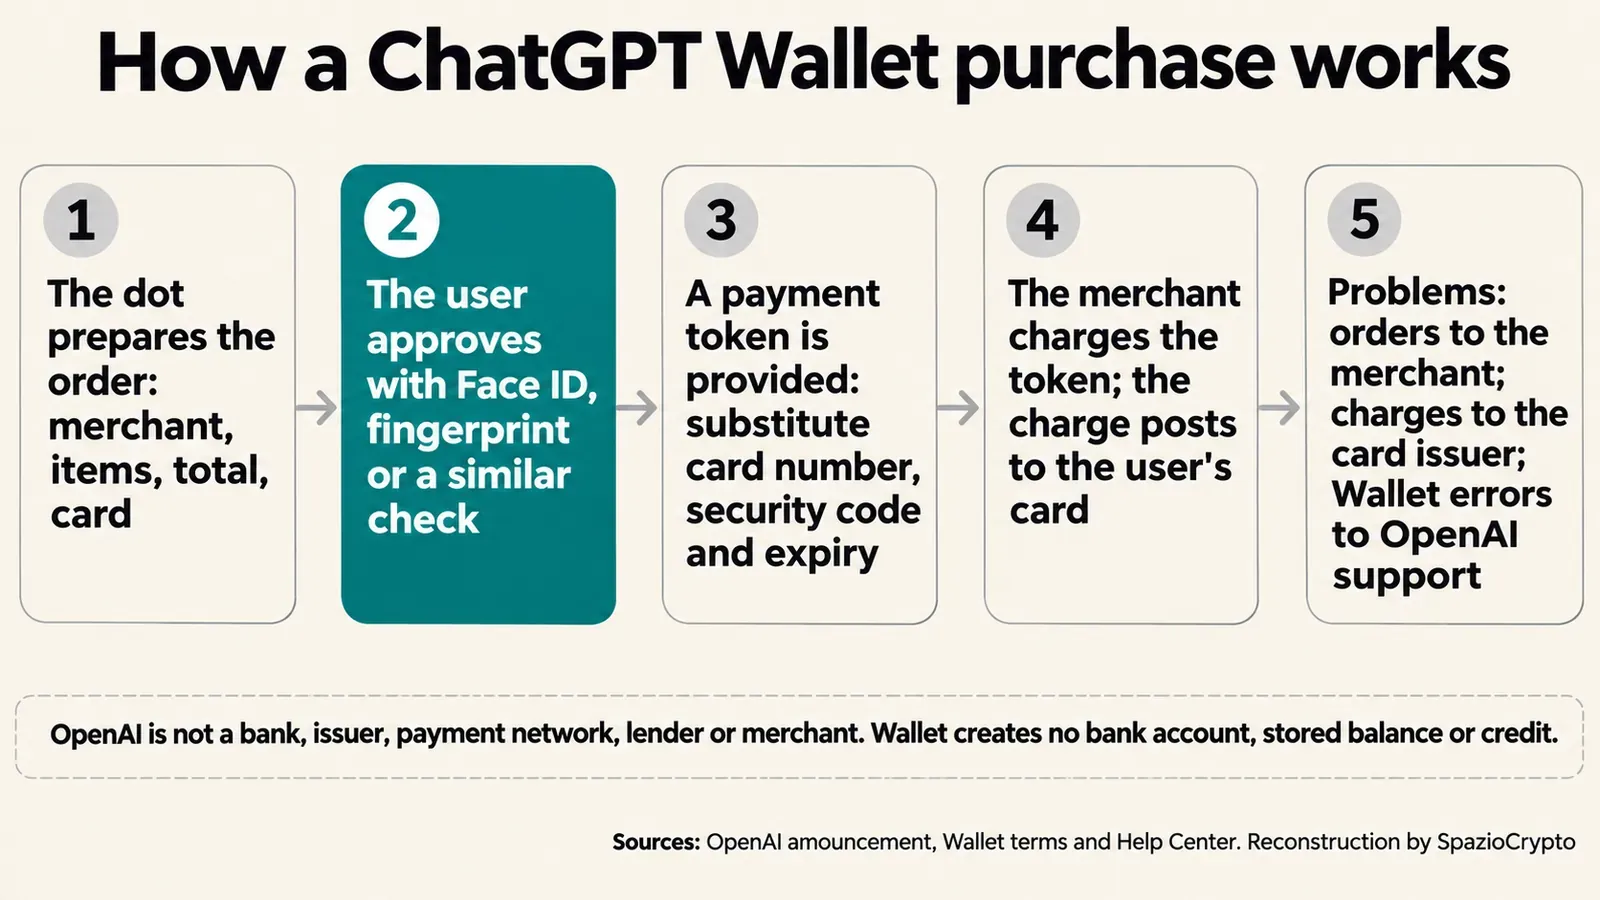
Wallet funziona dentro i «dots», gli agenti personali di ChatGPT. L'utente aggiunge una carta una sola volta, chiede al proprio agente un acquisto e, prima del pagamento, vede commerciante, articoli, totale e carta scelta. Approva con Face ID, impronta digitale o un controllo analogo. Secondo l'annuncio di OpenAI, ogni approvazione genera la registrazione dell'acquisto autorizzato.
Dopo l'approvazione, la rete di pagamento fornisce un token: un numero di carta, un codice e una scadenza sostitutivi. Il commerciante e l'agente non vedono i dati reali. L'addebito arriva sulla carta scelta, con premi e tutele previsti per le contestazioni idonee. OpenAI lo presenta come «il primo wallet che permette agli agenti di pagare senza accedere ai dati reali delle carte» (traduzione nostra).
Il sistema è costruito con American Express, Mastercard e Visa, con Forter, Riskified, Sardine e Signifyd contro le frodi e con Adyen, Checkout.com e Stripe come fornitori di pagamento. Il quadro più ampio è la corsa delle grandi aziende a dare un wallet agli agenti AI.
Chi può usarlo e dove?
Il lancio è graduale e ristretto. Le condizioni dell'Help Center di OpenAI, alla data dell'annuncio, sono queste:
| Requisito | Al lancio |
|---|---|
| Abbonamento | ChatGPT Pro, con un dot già configurato |
| Utente | Maggiorenne, residente negli Stati Uniti, con indirizzo di fatturazione statunitense |
| Carte ammesse | Carte di credito statunitensi American Express, Chase, Mastercard e Visa |
| Carte escluse | Carte di debito e carte virtuali |
| Dove funziona | Solo nelle conversazioni con il dot, non in Chat, ChatGPT Work o Codex |
L'Help Center avverte anche che Wallet può non completare il pagamento in ogni negozio, perché alcuni checkout bloccano gli agenti. Secondo FinTech Futures, per ora OpenAI non applica commissioni sulle transazioni.
Chi risponde se qualcosa va storto?
I termini di Wallet, in vigore dal 12 novembre, sono netti. OpenAI non è una banca, un emittente, un circuito, un finanziatore né il commerciante: il venditore resta il negozio. Wallet non crea un conto né un saldo, non concede credito e non trasferisce fondi. In maiuscolo, i termini escludono la responsabilità di OpenAI per acquisti, pagamenti e ordini.
Per i problemi, l'Help Center indica tre interlocutori diversi:
- Il commerciante, per stato dell'ordine, cancellazioni, resi e rimborsi.
- L'emittente della carta, per addebiti rifiutati, contestati o non riconosciuti.
- Il supporto di OpenAI, per errori di Wallet, accessi sospetti o acquisti diversi da quelli approvati.
L'approvazione completa solo la parte dell'utente: non conferma che il commerciante abbia accettato l'ordine. È lo stesso nodo emerso nei test sulla affidabilità degli agenti AI quando ricevono compiti reali.
L'agente paga, ma non decide
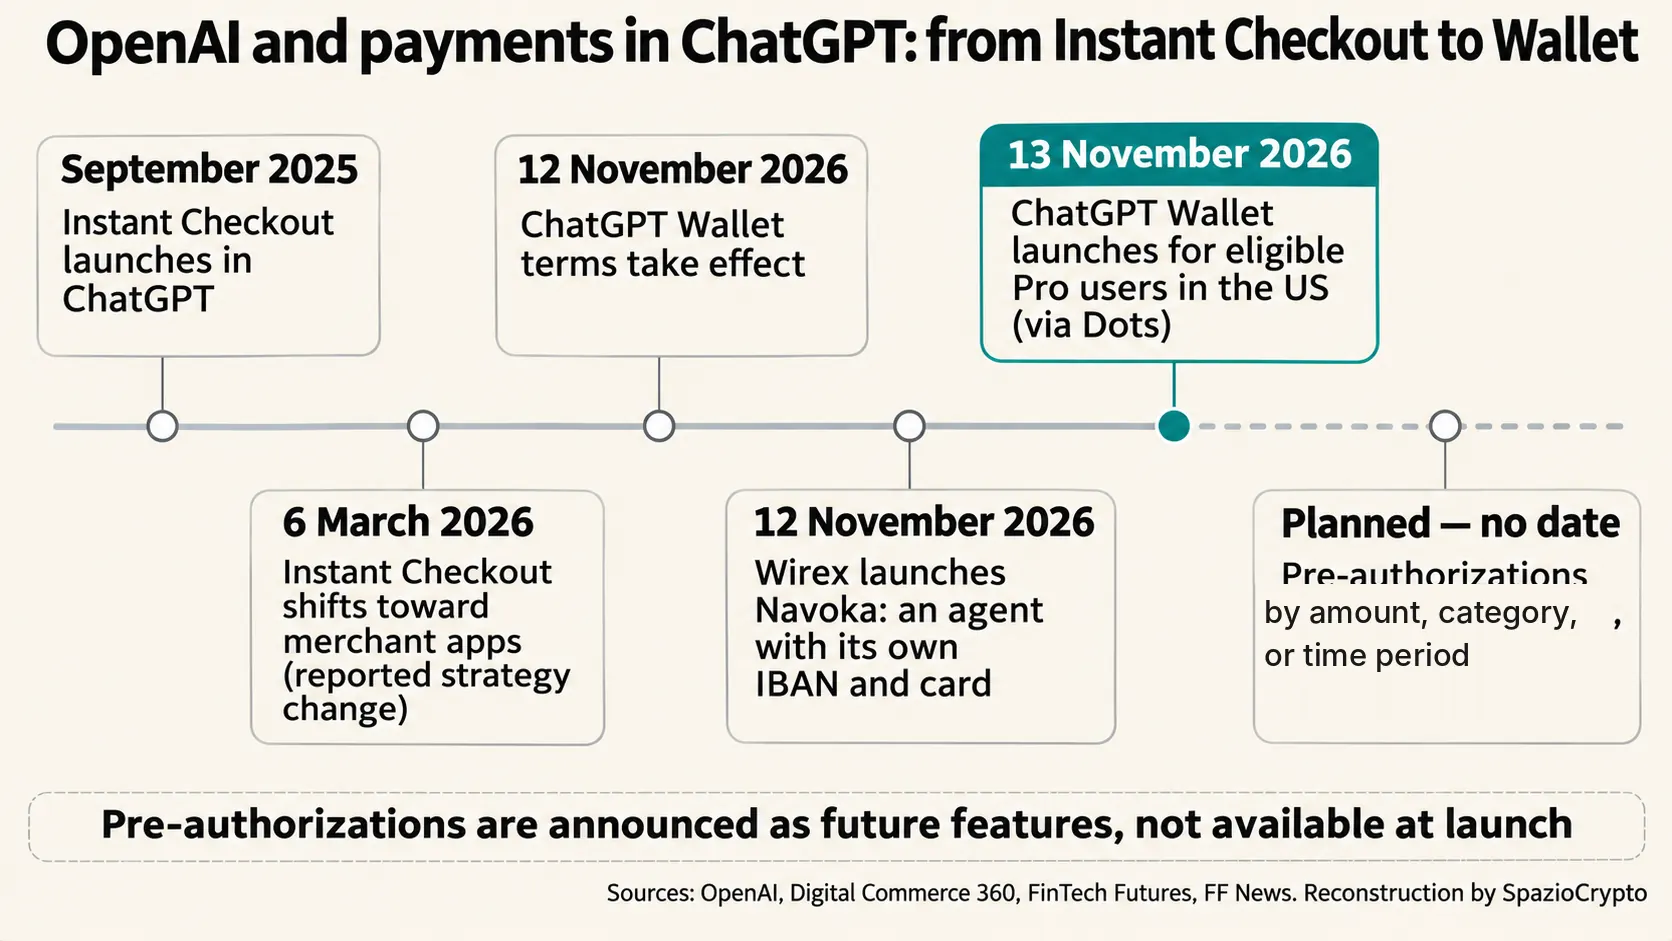
Il paradosso è nel nome. Il wallet dell'agente non dà all'agente nulla da spendere: trasforma la carta dell'utente in una credenziale temporanea, valida per un solo acquisto già approvato. OpenAI descrive come sviluppo futuro le deleghe per importo, categoria o periodo, con controlli biometrici e registri delle autorizzazioni. Oggi non sono disponibili.
La prudenza ha un precedente. Instant Checkout, il pagamento diretto in ChatGPT lanciato nel settembre 2025, a marzo è stato spostato nelle app dei commercianti. «Stiamo cambiando il modo in cui affrontiamo il commercio in ChatGPT», disse allora un portavoce di OpenAI a Digital Commerce 360 (traduzione nostra). Wallet riparte da qui, con il consenso umano al centro.
Il confronto con Wirex Navoka, lanciato il 12 novembre, chiarisce i due modelli. Secondo FF News, Navoka dà all'agente un proprio IBAN, una carta e wallet in USDC ed EURC, due stablecoin, con regole e tetti fissati dall'utente. OpenAI lega invece l'agente alla carta esistente e chiede l'approvazione a ogni acquisto. La differenza ricorda il tema dei permessi degli agenti nelle aziende.
E in Italia?
Per ora niente: OpenAI non ha annunciato disponibilità in Italia o nell'Unione europea, e i requisiti escludono chi non risiede negli Stati Uniti. In Europa, peraltro, l'autenticazione forte del cliente è già un obbligo: secondo l'articolo 97 della direttiva PSD2, il prestatore deve applicarla quando il pagatore avvia un pagamento elettronico. Un'approvazione per ogni acquisto è la regola, non l'eccezione.
Il mercato italiano è già abituato a pagare con telefono e biometria, come mostrano i dati sui pagamenti digitali in Italia. La sfida per un arrivo in Europa sarà soprattutto un'altra: le deleghe preventive annunciate da OpenAI andranno conciliate con le regole sull'autenticazione forte.
ChatGPT Wallet in sintesi
Cosa è confermato, cosa no
- Confermato: lancio il 13 novembre per utenti Pro negli Stati Uniti; approvazione biometrica di ogni acquisto; token al posto dei dati reali della carta; nessun conto, saldo o credito; OpenAI non è banca, emittente, circuito né commerciante.
- Non indicato: numero di utenti, esercenti e transazioni; dati su frodi, errori e acquisti non completati; tempi delle deleghe preventive e dell'arrivo fuori dagli Stati Uniti.
- Da seguire: l'avvio delle autorizzazioni per importo, categoria o periodo; l'estensione ad altri Paesi e alle carte di debito; quanti negozi bloccheranno o accetteranno gli agenti.
La lettura più grande
La nostra lettura, che dichiariamo come tale: il vero prodotto di OpenAI non è il wallet, è il confine. L'agente arriva fino all'ultimo clic, ma il mezzo di pagamento resta dell'utente, il rischio resta su emittenti e commercianti e la decisione resta umana. È un modello prudente, costruito dopo un passo indietro, che sposta l'agente dentro il pagamento senza dargli le chiavi.
Quel confine si muoverà con le deleghe preventive, ed è lì che si capirà chi risponde quando l'agente compra la cosa sbagliata entro i limiti fissati. I segnali da seguire sono tre: il debutto delle autorizzazioni per importo e categoria, il comportamento dei negozi verso gli agenti e i primi dati su errori e contestazioni. Sul fronte della sicurezza resta valida la lezione sugli agenti AI con accesso a sistemi reali.
Fonti
- OpenAI: Introducing ChatGPT Wallet (13 novembre 2026), ChatGPT Wallet Terms (in vigore dal 12 novembre 2026) e Help Center, Making purchases with ChatGPT Wallet.
- Contesto: FinTech Futures (novembre 2026) e Digital Commerce 360 (6 marzo 2026).
- Confronto: FF News su Wirex Navoka (12 novembre 2026).
- Regole europee: EBA, articolo 97 della direttiva PSD2 sull'autenticazione forte del cliente.