

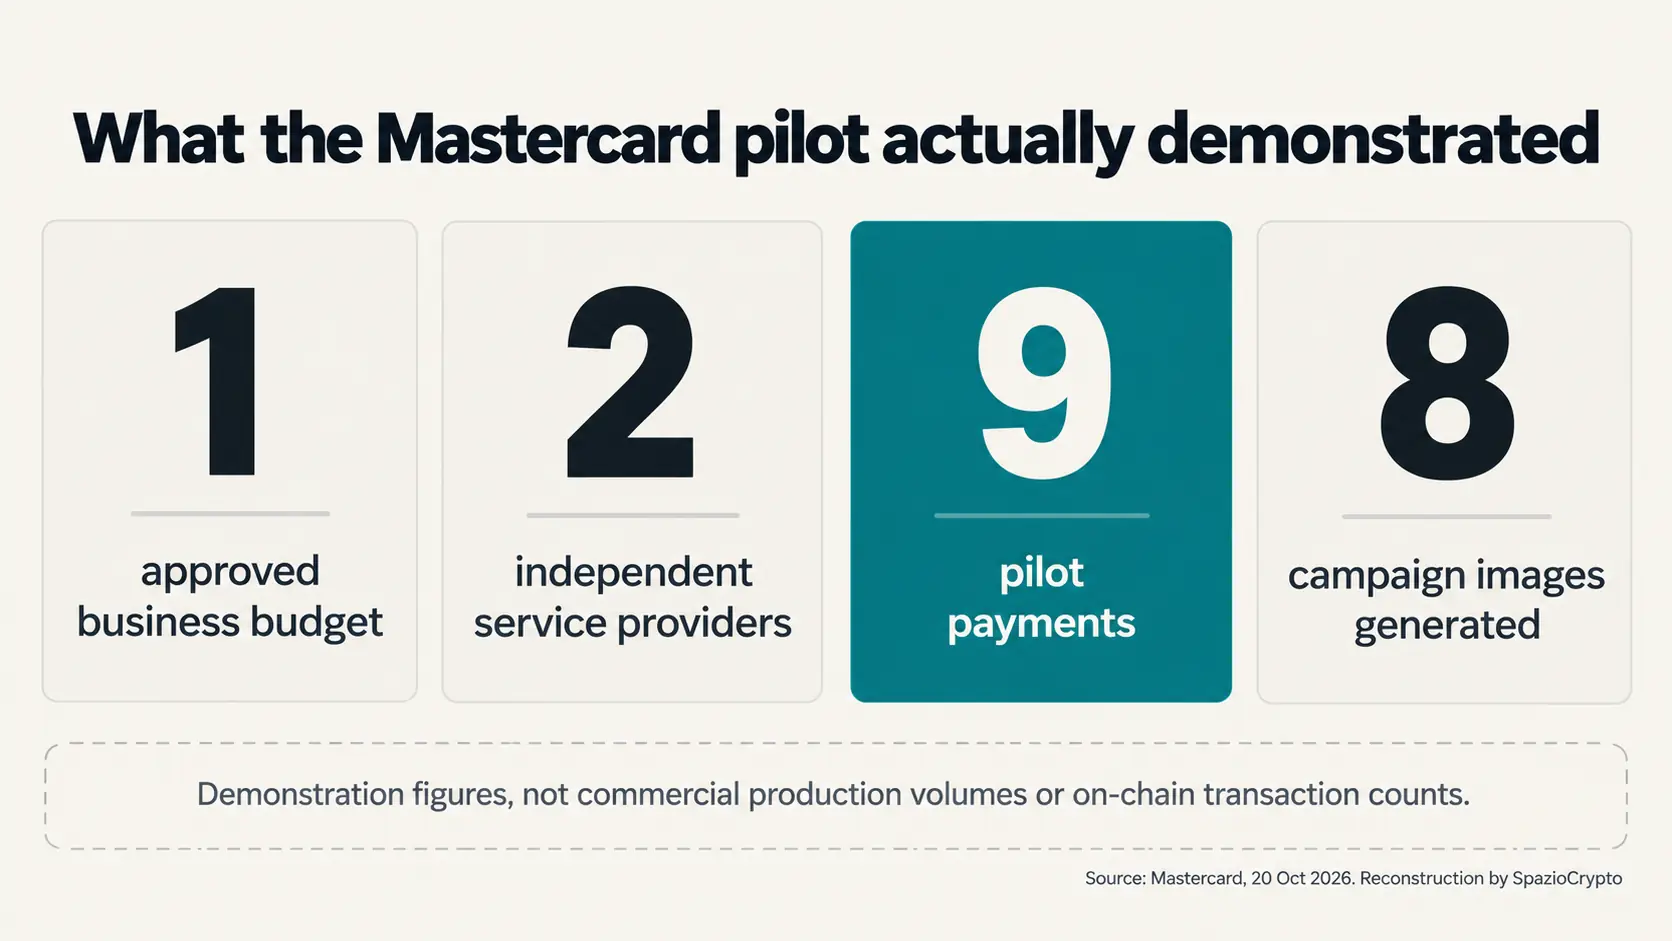
Il 20 ottobre 2026 Mastercard ha aperto l'accesso anticipato agli sviluppatori di Agent Pay for Machines, l'infrastruttura con cui un agente di intelligenza artificiale può acquistare servizi digitali rispettando un budget approvato dall'azienda. Durante Cloudflare Connect, il gruppo ha mostrato un caso concreto: un agente ha comprato una ricerca sui social media e la produzione di otto immagini per una campagna, effettuando nove pagamenti verso due fornitori diversi sotto un'unica autorizzazione.
Non è il lancio commerciale generalizzato di un nuovo metodo di pagamento. Il prodotto era stato presentato il 10 giugno 2026; l'aggiornamento del 20 ottobre riguarda la dimostrazione operativa e la prima disponibilità di API, documentazione e ambiente di prova per gli sviluppatori. È questa la novità, ed è anche il limite entro cui interpretarla.
La dimostrazione: una campagna, due fornitori, nove pagamenti
Il caso presentato da Mastercard utilizza Hype, un'agenzia che impiega agenti AI nel proprio lavoro. L'incarico dimostrativo è progettare una campagna per il lancio di una barretta proteica. L'agente individua due servizi distinti: AIsa per la ricerca sui social media e Cloudflare AI Gateway per generare immagini della campagna. Hype approva il finanziamento e limita l'attività a un compito e a un importo stabiliti.
A quel punto il software può richiedere i servizi senza aprire un conto dedicato per ciascun fornitore. Mastercard descrive nove pagamenti complessivi verso due operatori indipendenti e otto immagini prodotte nella seconda fase. Questi numeri descrivono il pilot mostrato dall'azienda: non sono una statistica sull'utilizzo complessivo del sistema, non misurano i volumi economici e non dimostrano che migliaia di imprese stiano già utilizzando la tecnologia.
Il valore del test sta nella continuità del flusso. L'agenzia autorizza il budget, l'agente sceglie risorse esterne, verifica il prezzo richiesto e prosegue fino al completamento dell'incarico. Per ogni singolo servizio acquistato non deve necessariamente richiedere una nuova approvazione umana, purché rimanga dentro i vincoli concessi.
Come funziona un pagamento senza checkout
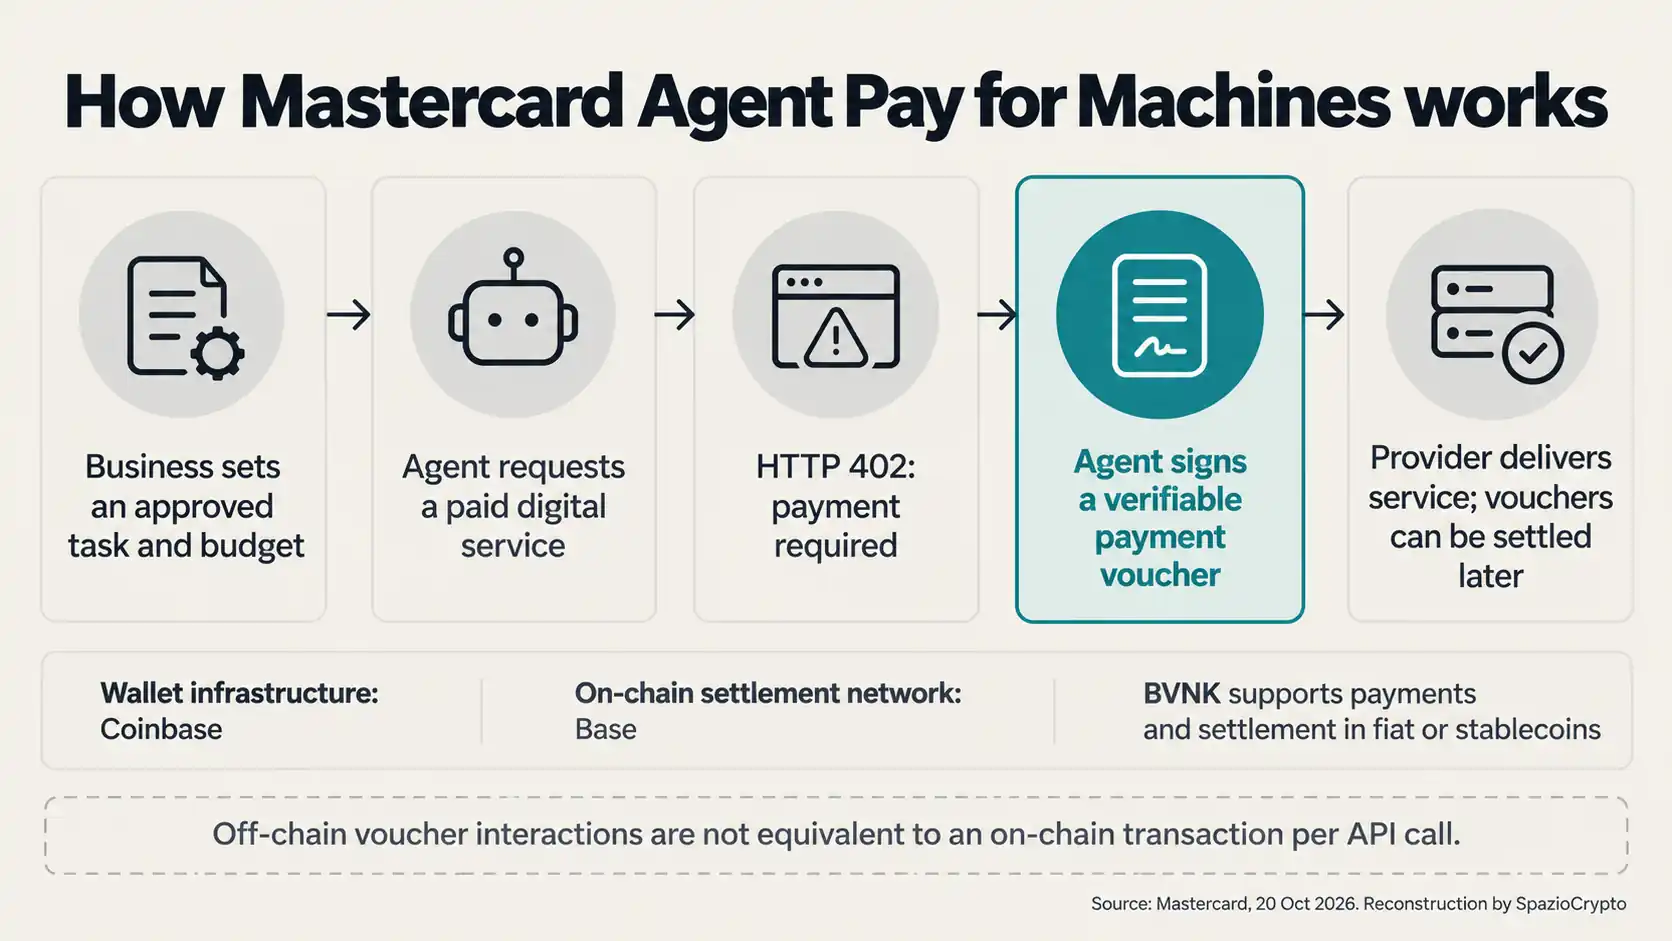
Il meccanismo riprende x402, un protocollo aperto che utilizza la risposta HTTP «402 Payment Required». Quando l'agente tenta di utilizzare un servizio a pagamento, il fornitore può rispondere con la richiesta di pagamento. L'agente prepara allora un voucher digitale firmato che attesta l'impegno a pagare entro i limiti ricevuti. Il fornitore verifica il voucher e rilascia la risorsa richiesta.
La particolarità spiegata da Mastercard è che queste interazioni possono svolgersi fuori dalla blockchain, alla velocità delle normali richieste software. I voucher possono essere raccolti e presentati successivamente per il regolamento. L'agente non deve quindi attendere la conferma on-chain di ogni singola chiamata per continuare a svolgere il lavoro, almeno nel modello illustrato.
Questo separa tre momenti che spesso vengono confusi: autorizzazione preventiva del titolare del budget, consegna immediata del servizio e regolamento finanziario successivo. La prima fase definisce chi può spendere e quanto. La seconda consente al fornitore di verificare una promessa di pagamento firmata. La terza trasferisce effettivamente il valore attraverso i soggetti incaricati.
SpazioCrypto aveva già descritto i pagamenti autonomi via x402 nel progetto Visa, Coinbase e Nevermined. La novità del 20 ottobre non è l'invenzione del protocollo, ma la combinazione mostrata da Mastercard fra voucher firmati, controllo del budget e regolamento differito all'interno di un pilot completo.
Che cosa fanno Coinbase, Base e BVNK
La dimostrazione coinvolge più livelli tecnici, ciascuno con un ruolo indicato nel comunicato. Coinbase Developer Platform fornisce l'infrastruttura wallet utilizzata per finanziare l'agente. Base mette a disposizione la rete su cui può avvenire il regolamento on-chain. BVNK agisce come wallet dell'agente e utilizza Mastercard Global Money Platform per gestire pagamenti e regolamenti da entrambe le parti, in valuta tradizionale o stablecoin.
Questo non significa che tutti i nove pagamenti siano stati singolarmente registrati su Base. Mastercard descrive esplicitamente voucher fuori catena e un regolamento on-chain a valle. Senza dati pubblici sulle singole operazioni non sarebbe corretto presentarli come nove transazioni blockchain separate o attribuire loro un volume in USDC, USDT o altri token.
Nel modello illustrato, il fornitore può ricevere il valore nella valuta, nel token o nel canale che preferisce. È uno degli aspetti pratici della collaborazione: il servizio acquistato non deve necessariamente essere fatturato e regolato nello stesso asset con cui il wallet dell'agente viene finanziato.
Il ruolo di AIsa è particolarmente diretto: l'azienda fornisce la ricerca acquistata dall'agente. SpazioCrypto ha già ricostruito l'investimento di Tether in AIsa e i controlli di spesa per gli agenti AI. In questo nuovo test, il fatto documentato non è un ulteriore finanziamento o una nuova stablecoin, ma la partecipazione della piattaforma come fornitore pagato nel flusso dimostrativo.
Il vero controllo è il mandato di spesa
Un agente che dispone di un wallet non è automaticamente un soggetto autorizzato ad acquistare qualunque risorsa. Per questo Mastercard descrive la capacità di spendere come una questione di permessi, non soltanto di tecnologia del trasferimento. L'impresa deve poter definire il lavoro, il limite economico e le condizioni entro cui il software può eseguire ordini.
Un voucher firmato consente al fornitore di verificare che la richiesta provenga dal processo previsto. Non risolve da solo tutti i possibili problemi: un agente può selezionare un servizio errato, interpretare male un prezzo o utilizzare un fornitore non desiderato pur rimanendo entro una soglia monetaria. Servono quindi anche politiche di accesso, controlli sui destinatari e tracciabilità delle chiamate.
Mastercard presenta una soluzione ancora da testare ampiamente nei contesti reali. Il comunicato non riporta tassi d'errore, dispute, costi unitari o dati indipendenti sulle prestazioni. I nove pagamenti del pilot provano il comportamento descritto nella dimostrazione aziendale, non l'affidabilità economica del sistema su scala commerciale.
Che cosa cambia con l'accesso anticipato
L'aggiornamento del 20 ottobre rende disponibili agli sviluppatori le prime API per chi acquista e per chi vende servizi tramite Agent Pay for Machines, insieme a toolkit, sandbox e documentazione. Non è necessario presentare questo passaggio come la prima esistenza del prodotto: Mastercard lo aveva annunciato il 10 giugno con il sostegno di oltre trenta operatori del settore dei pagamenti e della tecnologia.
L'accesso anticipato consente di provare integrazioni senza confondere la fase di sviluppo con una piattaforma già lanciata ovunque. Restano da chiarire disponibilità geografica, modalità commerciali, prezzi, condizioni di ammissione, gestione degli errori e regole di responsabilità applicabili ai diversi partecipanti.
Il caso è anche diverso dagli strumenti AWS, Coinbase e Stripe per i pagamenti autonomi su x402. Quell'architettura descrive un'altra integrazione del protocollo; qui l'elemento specifico è il voucher verificabile e differibile sviluppato da Mastercard. I due progetti dimostrano che un protocollo comune può essere collegato a infrastrutture di pagamento differenti, senza per questo renderle intercambiabili.
In sintesi
Confermato: Mastercard ha illustrato il 20 ottobre un pilot con nove pagamenti, due fornitori e un budget approvato. Ha aperto l'accesso anticipato alle API per sviluppatori. Coinbase, Base, BVNK, AIsa, Cloudflare e Hype hanno ruoli descritti nel flusso.
Non indicato: valore dei nove pagamenti, numero di clienti commerciali, tassi d'errore, prezzi del prodotto, Paesi di disponibilità e ripartizione del regolamento tra valuta tradizionale e stablecoin.
Da seguire: test indipendenti, applicazioni di produzione con clienti nominati e informazioni su responsabilità, contestazioni e controlli delle autorizzazioni.
La lettura più grande
La nostra lettura è che il passaggio decisivo per il commercio tra agenti non sia mettere denaro in un wallet, ma trasformare un mandato umano in permessi verificabili da altri sistemi. Il pilot di Mastercard separa l'approvazione iniziale dai molti piccoli acquisti necessari per portare a termine un compito. In questa separazione sta la novità tecnica che la dimostrazione rende concreta.
Il test lascia aperta la domanda più importante per un'impresa: come vengono gestiti errori, fornitori sconosciuti e transazioni contestate quando un agente può acquistare più servizi in pochi istanti? L'accesso anticipato permetterà agli sviluppatori di esplorare questi aspetti, ma la prova di maturità richiederà dati su operazioni commerciali effettive, non soltanto un pilot riuscito.
Fonti
- Mastercard, dimostrazione e apertura di Agent Pay for Machines Early Access, 20 ottobre 2026.
- Mastercard, annuncio originario di Agent Pay for Machines, 10 giugno 2026.
- Mastercard, pagina ufficiale del programma di accesso anticipato.