

Il 20 ottobre 2026 la FINMA ha autorizzato il primo ETF svizzero su Bitcoin aperto al pubblico, un fondo negoziato in borsa che investe direttamente nella criptovaluta. È una decisione regolamentare effettiva, non l'annuncio di un progetto in valutazione. L'autorità elvetica la presenta come un passaggio verso l'accesso degli investitori non professionali a un fondo di diritto svizzero con esposizione diretta a Bitcoin, ma accompagna il via libera con requisiti di custodia, trasparenza e valutazione del rischio.
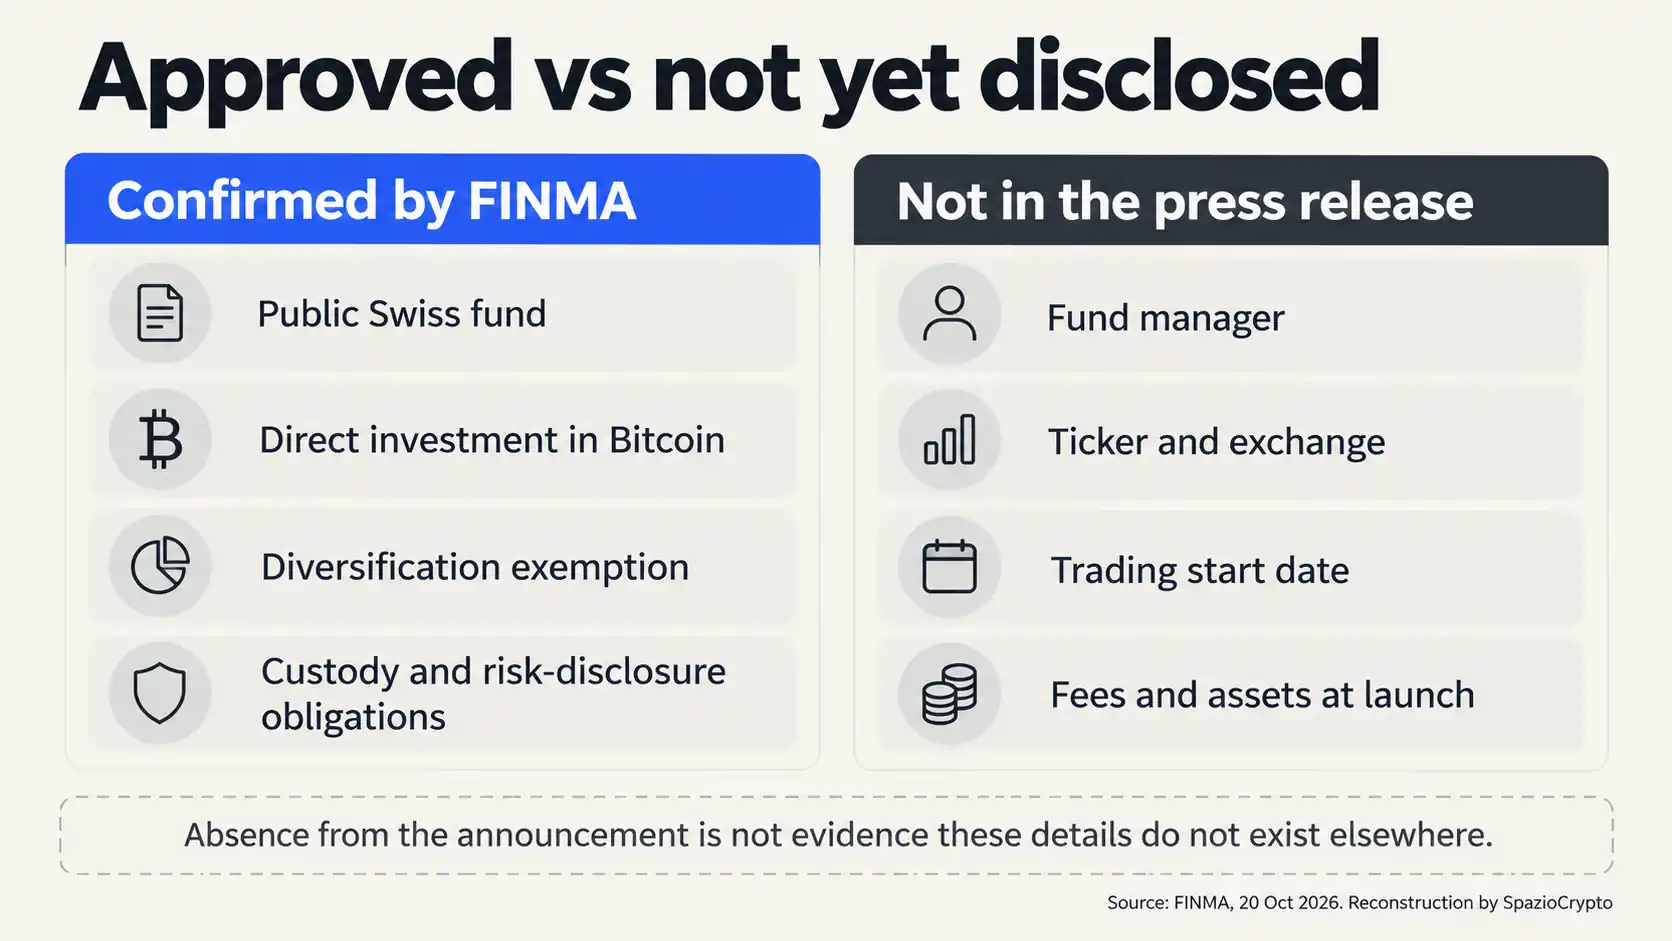
Il comunicato della FINMA non identifica il gestore, il ticker, il mercato di quotazione o la data d'inizio delle negoziazioni. Autorizzazione e disponibilità commerciale sono passaggi distinti. Senza documentazione del fondo non è possibile indicare commissioni, patrimonio iniziale o modalità precise di replica oltre all'investimento diretto in Bitcoin dichiarato dal regolatore.
Che cosa è stato autorizzato
La FINMA parla espressamente di un fondo pubblico negoziato in borsa che investe direttamente in Bitcoin. Nel diritto svizzero il prodotto appartiene alla categoria degli «altri fondi per investimenti alternativi», per i quali l'autorità sottolinea un rischio particolare. Questa classificazione è importante: il via libera non trasforma Bitcoin in uno strumento a basso rischio e non equipara automaticamente il prodotto a un comune fondo diversificato in titoli azionari o obbligazionari.
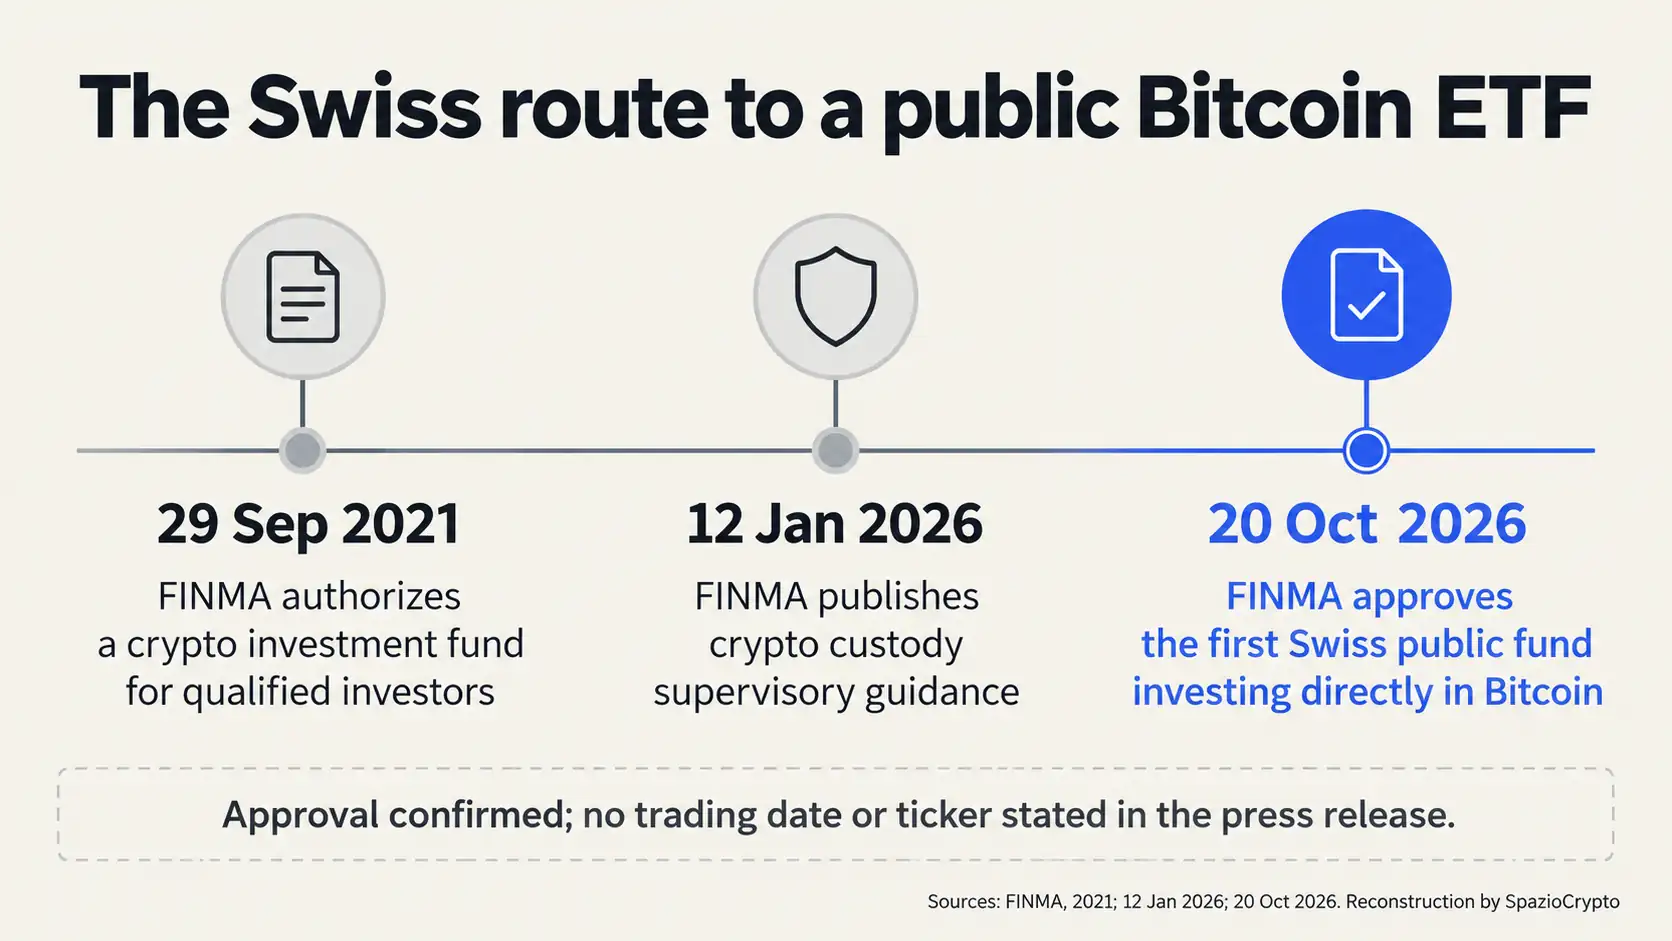
La novità è soprattutto il pubblico al quale il fondo può essere destinato. Nel settembre 2021 il regolatore aveva già autorizzato un fondo svizzero riservato a investitori qualificati e investito principalmente in un paniere di criptovalute. Quel precedente non era un ETF spot su un solo asset destinato al pubblico. Il provvedimento del 20 ottobre amplia quindi una possibilità regolamentare precisa senza cancellare le differenze fra categorie di fondi.
Il termine «primo» va letto in questo perimetro: primo fondo pubblico svizzero quotato che investe direttamente in Bitcoin approvato dalla FINMA. Non significa primo prodotto quotato al mondo, né primo strumento finanziario legato a Bitcoin disponibile in Svizzera. Sul mercato elvetico esistono da tempo altre strutture, tra cui gli ETP, la cui forma giuridica e le tutele possono essere differenti.
Perché serve una deroga alla diversificazione
Un fondo che concentra gli investimenti in Bitcoin incontra un problema evidente: il sottostante è uno solo. Le prescrizioni generali sulla ripartizione dei rischi non sono state pensate per descrivere una concentrazione del genere. Nel comunicato la FINMA specifica di avere concesso una deroga alle regole applicabili sulla diversificazione, richiamando la storia di negoziazione relativamente lunga di Bitcoin e il suo volume di scambi elevato rispetto ad altre criptovalute.
Questo passaggio non è una dichiarazione di sicurezza del prezzo. Significa che l'autorità ha consentito una struttura di investimento particolare, a fronte di condizioni e rischi che devono essere spiegati agli investitori. La disponibilità di un mercato liquido non impedisce brusche variazioni di quotazione, perdite durante una fase di stress o scostamenti tra prezzo di acquisto e valore del patrimonio del fondo.
La FINMA ribadisce che il capitale può perdere una parte considerevole del proprio valore anche quando l'investitore opera attraverso un ETF autorizzato. La deroga alla diversificazione permette al prodotto di esistere nella forma approvata; non elimina la concentrazione del rischio su Bitcoin.
La custodia resta uno dei punti decisivi
L'investimento diretto in Bitcoin richiede un'infrastruttura capace di conservare in modo sicuro gli asset sottostanti. Nella decisione del 20 ottobre la FINMA richiama la propria comunicazione sulla vigilanza del 12 gennaio 2026, dedicata alla custodia dei beni crittografici. Il documento distingue i rischi tecnologici, come compromissione delle chiavi private e attacchi informatici, da quelli giuridici collegati al depositario e all'eventuale sua insolvenza.
Per gli investimenti collettivi svizzeri la custodia del patrimonio spetta, in linea di principio, a una banca depositaria svizzera. La delega a un soggetto terzo è possibile entro condizioni di vigilanza e di protezione degli asset. In particolare, il regolatore richiama l'esigenza di tutele adeguate in caso di fallimento del custode e di una valutazione accurata dell'eventuale deposito all'estero.
Non è però corretto dedurre dal comunicato che il nuovo ETF utilizzi uno specifico depositario o un modello tecnico determinato. Questi elementi richiedono il prospetto e la documentazione definitiva del prodotto. La custodia regolamentata riduce alcuni rischi operativi e legali, ma non neutralizza le oscillazioni del prezzo di Bitcoin.
Quali obblighi riguardano la vendita al pubblico
La FINMA insiste sulle regole di comportamento previste dalla legge svizzera sui servizi finanziari, la LSerFi. Gli intermediari che propongono strumenti legati alle criptovalute devono fornire informazioni comprensibili sulla volatilità, sui rischi di perdita e sulle caratteristiche del prodotto. Dove previsto, devono anche prestare particolare attenzione alla verifica dell'appropriatezza o dell'adeguatezza rispetto al cliente.
Questa protezione si colloca prima della transazione. L'idea è evitare che l'etichetta «ETF», familiare al pubblico, faccia sottovalutare il rischio del sottostante. Un fondo può semplificare la modalità con cui l'investitore ottiene esposizione a Bitcoin, ma non rende prevedibile il rendimento e non protegge automaticamente il capitale da una caduta del mercato.
Il documento sul prodotto sarà quindi determinante. Servirà a capire quanto costa detenere le quote, come viene calcolato il valore del patrimonio, quali rischi di custodia vengono indicati e quali soggetti assumono responsabilità operative. Il comunicato ufficiale conferma l'approvazione della categoria e del primo fondo, non l'intero insieme delle sue condizioni commerciali.
ETF, ETP ed ETN: la differenza che conta
Nel dibattito europeo le sigle ETF, ETP ed ETN vengono spesso utilizzate come sinonimi. Non lo sono necessariamente. Un ETF è un fondo; un ETN può essere un titolo di debito il cui rendimento dipende da un asset, con un rischio legato anche alla struttura e all'emittente. L'annuncio della FINMA riguarda un fondo svizzero, non autorizza a chiamare «ETF» qualsiasi certificato o nota quotata su Bitcoin.
La distinzione è concreta anche nei prodotti già esistenti. SpazioCrypto ha documentato gli ETN su Bitcoin ed Ether distribuiti ai clienti retail francesi da BNP Paribas e i cinque ETP crypto arrivati su Borsa Italiana attraverso Bitwise. Sono esempi di accesso finanziario alle criptovalute, ma la struttura di ciascun prodotto va analizzata separatamente.
Anche la guida sugli ETF crypto a leva mostra perché conoscere la forma del prodotto e la modalità di replica conti almeno quanto conoscere il sottostante. Il nuovo fondo della FINMA non viene descritto come uno strumento a leva, e non va associato a caratteristiche di prodotti diversi.
Cosa sappiamo e cosa resta da chiarire
Confermato: la FINMA ha approvato il 20 ottobre 2026 il primo ETF svizzero aperto al pubblico che investe direttamente in Bitcoin, concedendo una deroga ai requisiti di diversificazione applicabili e richiamando presidi di custodia, comportamento e trasparenza.
Non indicato: nome del fondo, emittente o gestore, ticker, borsa, data d'avvio delle negoziazioni, commissioni e masse iniziali. Non è documentata dal comunicato neppure la sua eventuale commercializzazione in Italia o negli altri Paesi dell'Unione europea.
Da seguire: pubblicazione del prospetto, indicazione della banca depositaria, modalità effettive di negoziazione e contenuto delle avvertenze rivolte agli investitori.
La lettura più grande
La nostra lettura è che la decisione svizzera segni soprattutto una distinzione tra accesso e protezione. Un regolatore può autorizzare un fondo pubblico concentrato su Bitcoin quando ritiene adeguati i presidi richiesti, ma deve lasciare esplicito che l'asset resta volatile e che le perdite possono essere elevate. È questa la sfumatura centrale del comunicato del 20 ottobre.
Il prossimo fatto verificabile non sarà una previsione sul prezzo di Bitcoin. Sarà la pubblicazione dei documenti del fondo, che permetterà di giudicare se le condizioni operative corrispondono alla portata dell'autorizzazione. Fino ad allora, la notizia riguarda un via libera regolamentare importante e circoscritto, non un ETF già acquistabile ovunque.
Fonti
- FINMA, comunicato ufficiale in italiano, 20 ottobre 2026.
- FINMA, comunicazione sulla vigilanza 01/2026, Custodia di beni crittografici, 12 gennaio 2026.
- FINMA, precedente autorizzazione di un fondo crypto per investitori qualificati, 29 settembre 2021