Ripple Prime, la divisione di prime brokerage di Ripple, sta entrando in un mestiere che a Wall Street è tradizionalmente presidiato dalle grandi banche e dai broker: finanziare con contratti swap gli ETF a leva. Il 6 ottobre Ripple ha annunciato l'ampliamento della collaborazione con Brevan Howard, gestore alternativo da circa 35 miliardi di dollari di asset, al quale offrirà prime brokerage, compensazione e finanziamento multi-asset. Il 7 ottobre il Wall Street Journal ha aggiunto che Ripple sta diventando un operatore significativo proprio nel finanziamento tramite swap degli ETF a leva. È una storia di bilancio e di intermediazione finanziaria, non di blockchain: nelle fonti che abbiamo letto nulla dimostra che queste operazioni siano regolate in XRP, in RLUSD o on-chain.
Che cosa ha annunciato Ripple
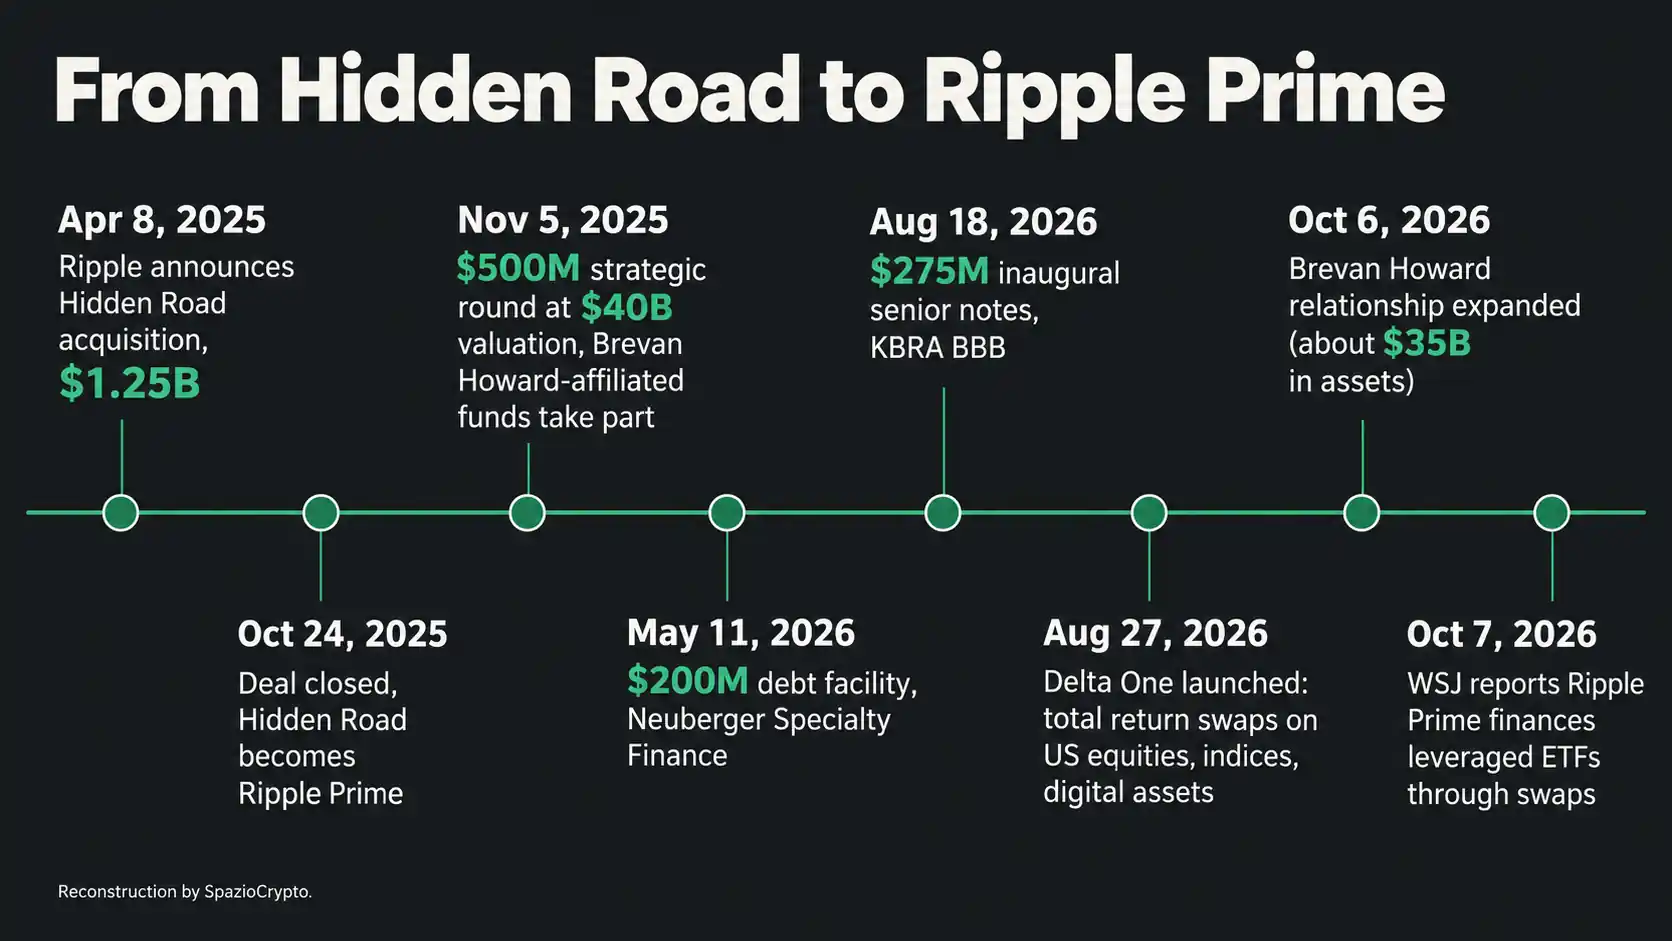
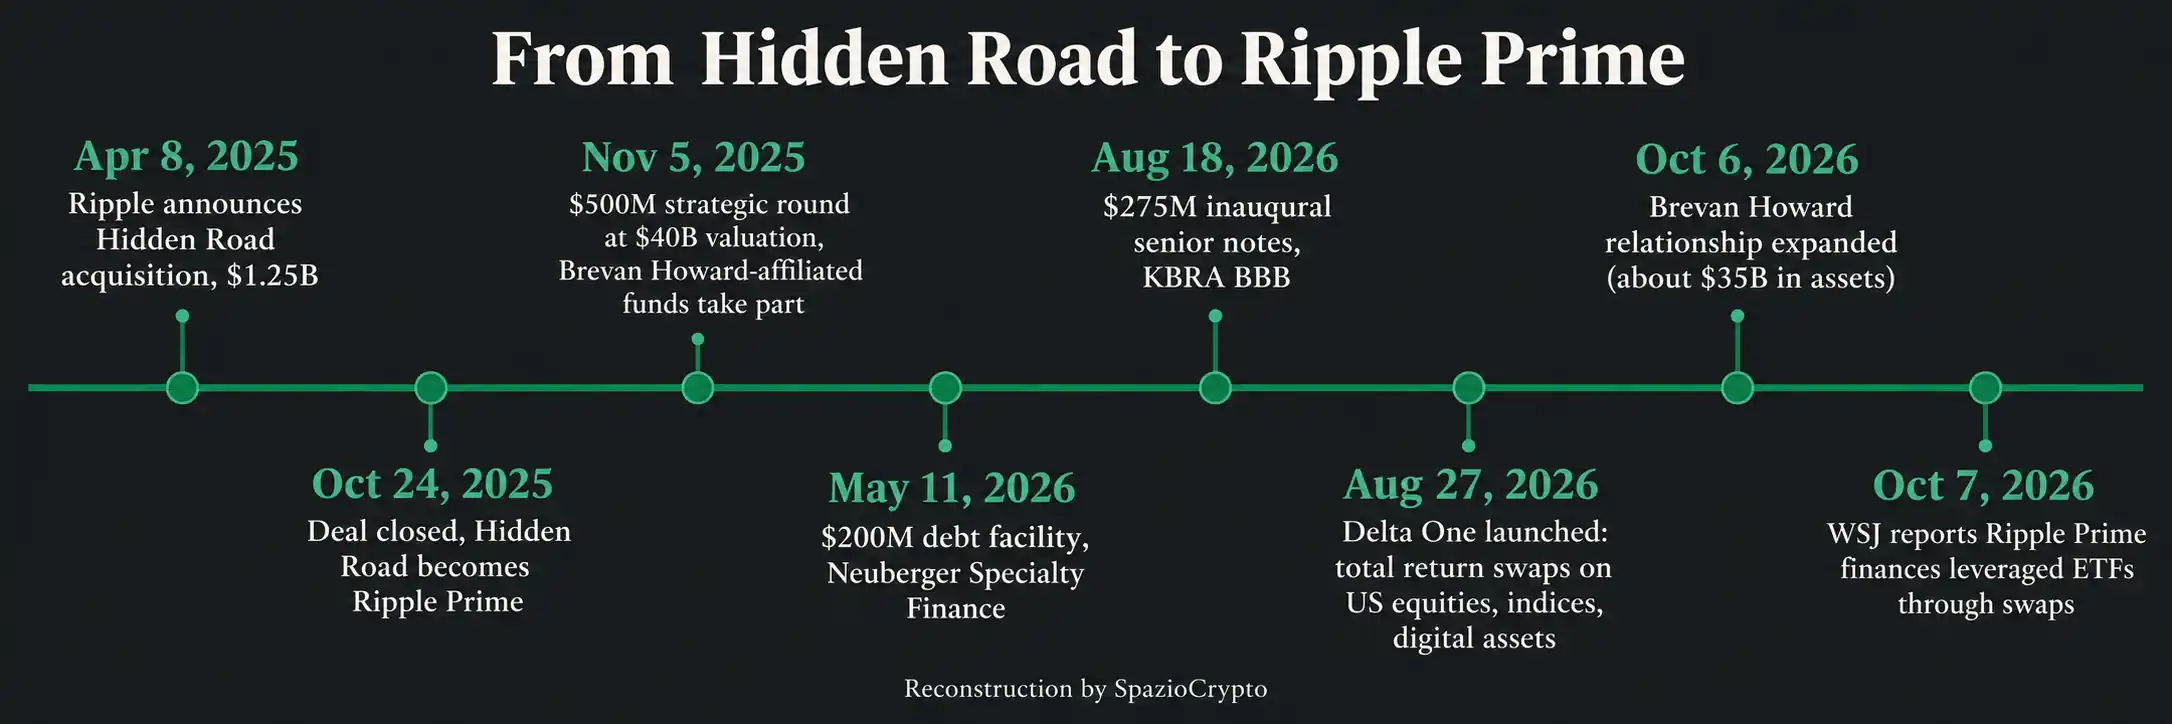
Secondo il comunicato del 6 ottobre, Ripple Prime fornirà ai fondi di Brevan Howard servizi di prime brokerage multi-asset, compensazione e finanziamento, sui mercati tradizionali e digitali. Il testo non elenca le classi di attivi coperte e non indica volumi, commissioni o tempi di avvio. Brevan Howard dichiara circa 35 miliardi di dollari di asset in gestione per investitori istituzionali, circa mille persone e uffici da Londra a New York, da Ginevra a Singapore e Tokyo.
Il rapporto non nasce adesso: fondi affiliati a Brevan Howard avevano partecipato al round strategico da 500 milioni di dollari annunciato da Ripple il 5 novembre 2025, che valutava la società 40 miliardi ed era guidato da fondi affiliati a Fortress e Citadel Securities, secondo Fortune. Noel Kimmel, presidente di Ripple Prime, parla di un «impegno di lungo periodo per un successo condiviso»; Alan McGroarty, Group COO di Brevan Howard, si aspetta dalla piattaforma una «maggiore semplicità operativa» e più efficienza del capitale per i team di investimento (traduzioni nostre). Sono aspettative dichiarate, non risultati misurati.
 Team Ripple
Che cosa aggiunge il Wall Street Journal
Nell'articolo del 7 ottobre, «Ripple, Crypto's Payments Giant, Breaks Into Wall Street», il quotidiano racconta che Ripple Prime finanzia ETF a leva attraverso accordi che finora passavano soprattutto dalle grandi banche e dai broker. Il meccanismo, per chi non lo conosce: un ETF a leva punta al doppio o al triplo del rendimento giornaliero di un titolo o di un indice e, invece di comprare tutte le azioni, spesso stipula un total return swap con un intermediario, che gli garantisce quell'esposizione in cambio di una commissione di finanziamento e poi si copre sul mercato. In questo schema Ripple Prime è la controparte che finanzia, non l'emittente: non gestisce i fondi.
Il caso citato dalle ricostruzioni è il Tradr 2X Long SNDK Daily ETF, che punta al doppio del rendimento giornaliero delle azioni Sandisk. Secondo un documento regolamentare del fondo riportato da Blockonomi, il fondo paga a Ripple il tasso overnight di finanziamento bancario più 4 punti percentuali, circa l'8% annuo degli asset: un costo a carico degli investitori, separato dalla commissione di gestione. Va letto come un esempio, non come la tariffa di mercato.
La cornice numerica viene da Morningstar Direct, citato da Blockonomi: negli Stati Uniti ci sono 593 ETF a leva con oltre 256 miliardi di dollari di patrimonio, 426 dei quali su singole azioni. È il patrimonio dei fondi, non la dimensione del mercato del finanziamento degli swap, e non è una quota di Ripple. Tra i concorrenti non bancari le ricostruzioni citano Jane Street e Clear Street, mentre CoinGape osserva che le regole più severe su capitale e rischio hanno lasciato spazio agli operatori non bancari. Nate Geraci, conduttore di ETF Prime, l'ha definita su X un'attività redditizia «se si è attrezzati per gestirla e per gestirne i rischi» (traduzione nostra).
Sono prodotti con un profilo di rischio preciso: ricalibrano l'esposizione ogni giorno, quindi su più sedute il risultato può discostarsi molto dal multiplo promesso. Lo abbiamo spiegato per i nuovi ETP 3x su Bitcoin ed Ethereum aperti dalla SEC e per i 3x sull'XRP di GraniteShares, che si basano su swap e future. Dalle fonti consultate non risulta alcun legame tra quei fondi e Ripple Prime.
Da Hidden Road a Ripple Prime: come ci è arrivata
La base è l'acquisizione di Hidden Road, annunciata l'8 aprile 2025 per 1,25 miliardi di dollari: un prime broker non bancario che, secondo l'annuncio, compensava oltre 3.000 miliardi di dollari l'anno per più di 300 clienti istituzionali. Ripple ha comunicato la chiusura dell'operazione il 24 ottobre 2025 e ha ribattezzato la società Ripple Prime, sostenendo che l'attività fosse già triplicata dall'annuncio. Poi sono arrivati i mezzi: una linea di debito da 200 milioni con Neuberger Specialty Finance (11 maggio 2026), un collocamento privato di note senior da 275 milioni, il primo, con rating BBB di KBRA (18 agosto) e, il 27 agosto, il lancio di Delta One, il business che permette di eseguire total return swap su azioni quotate negli Stati Uniti, indici e asset digitali. Ripple dichiara per Ripple Prime un capitale regolamentare netto superiore a 1 miliardo di dollari.
Delta One è la tessera che rende plausibile l'ingresso negli swap, ma né Ripple né le fonti dicono che i contratti con gli ETF a leva passino da lì: è una nostra lettura, non un fatto. Secondo la società i ricavi di Ripple Prime sarebbero triplicati su base annua dall'acquisizione, un dato autodichiarato e senza cifre assolute, e nessuna fonte quantifica il contributo degli ETF a leva. Kimmel avrebbe definito il finanziamento degli ETF «una parte in crescita e significativa» del business, secondo Blockonomi, che non chiarisce se la frase venga dal WSJ.
Che cosa non è dimostrato
Il punto che il titolo più facile suggerirebbe, e che i dati non reggono, è il legame con XRP. Il comunicato su Brevan Howard cita XRP e RLUSD solo nella presentazione della società e non parla di regolamento on-chain; Cryptonews osserva che l'accordo non dice se i fondi usino quegli asset, mentre crypto.news e Blockonomi precisano che le operazioni sugli ETF a leva non risultano legate a XRP o a RLUSD. Il legame esiste nella strategia dichiarata di Ripple, non in queste operazioni: ad aprile 2025 la società aveva detto che l'attività post-trade di Hidden Road sarebbe migrata sull'XRP Ledger e a ottobre 2025 che RLUSD era già usato come collaterale per alcuni prodotti di prime brokerage, con alcuni clienti in derivati che tenevano saldi nello stablecoin.
Dove Ripple ha portato davvero un regolamento on-chain lo abbiamo raccontato nel pilot di maggio con Ondo, JPMorgan e Mastercard, dove i Treasury tokenizzati sono stati regolati sull'XRP Ledger con RLUSD, e non XRP, come asset di regolamento. E nell'analisi «Ripple vince ovunque, XRP resta fermo» abbiamo spiegato che il valore di questi accordi va prima all'azienda, poi a RLUSD e solo lentamente al token, giuridicamente distinto dalle azioni di Ripple. Il finanziamento degli ETF a leva rafforza questa lettura: se il guadagno è una commissione di finanziamento su swap tradizionali, il beneficiario è il bilancio di Ripple Prime.
Restano ignote anche le classi di attivi dell'accordo con Brevan Howard e la dimensione dell'attività sugli ETF. Il comunicato del 6 ottobre non parla di ETF a leva e le ricostruzioni che abbiamo letto non collegano Brevan Howard a quel business: le due notizie vanno lette insieme come segnale di direzione, non come un'unica operazione.
Ripple Prime e gli ETF a leva in sintesi
Cosa è confermato, cosa no. Fonti: comunicati Ripple, ricostruzioni del report del WSJ
- Confermato: Ripple Prime fornirà prime brokerage, compensazione e finanziamento multi-asset ai fondi di Brevan Howard (circa 35 miliardi di dollari di asset). Secondo il WSJ finanzia anche ETF a leva con gli swap.
- Non dimostrato: regolamento in XRP, in RLUSD o on-chain, ricavi e quota di mercato nel finanziamento degli ETF, e un nesso diretto tra Brevan Howard e gli ETF a leva.
- Da seguire: i numeri di Ripple Prime, nuovi clienti dopo Brevan Howard e la migrazione del post-trade sull'XRP Ledger annunciata nel 2025.
La lettura più grande
Il cambio di natura è questo: un'azienda nata per i pagamenti e per un token entra nel mestiere di chi mette a disposizione bilancio, credito e copertura. Fare da controparte in uno swap significa assumersi rischi, e per questo conta il profilo finanziario che Ripple ha costruito attorno a Ripple Prime: una linea di debito da 200 milioni, note da 275 milioni con rating BBB di KBRA, oltre 1 miliardo di capitale regolamentare dichiarato e oltre 85 licenze in tutto il gruppo, secondo il comunicato. In Europa la società ha ottenuto una lettera preliminare di via libera MiCA dalla CSSF lussemburghese, ma anche in quel caso la vittoria era dell'azienda e non del token.
Il confine si sposta anche dall'altra parte. Mentre una società crypto si prende un pezzo di intermediazione tradizionale, le borse costruiscono infrastrutture tokenizzate, come abbiamo raccontato per CME e ICE nella previsione di Chervinsky. Per capire quanto sia solida l'entrata di Ripple nel finanziamento degli ETF a leva servono tre numeri che oggi mancano: quanto pesa sui ricavi di Ripple Prime, quanti fondi la usano come controparte e quali asset entrano nell'accordo con Brevan Howard. Finché non arrivano, la notizia resta un segnale di direzione, e non una prova di dominio su un mercato presidiato dalle banche.