
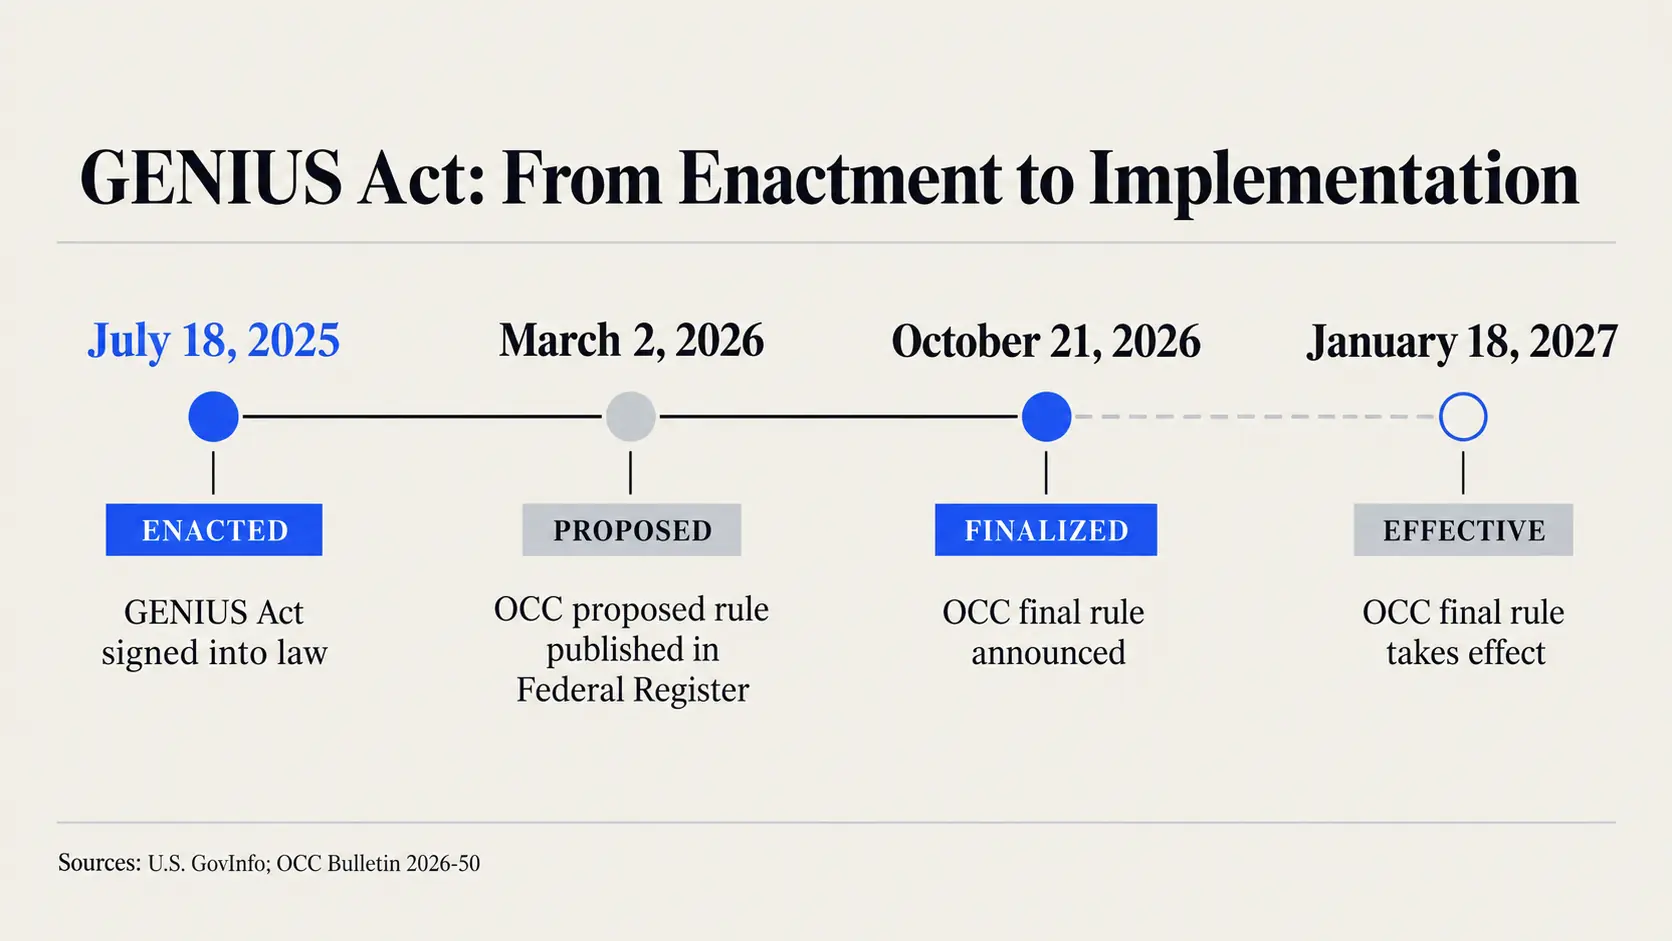
Il 21 ottobre 2026 l’Office of the Comptroller of the Currency ha pubblicato la regola finale che attua il GENIUS Act per gli emittenti sotto la sua vigilanza. Il passaggio più discusso riguarda i rendimenti sulle stablecoin: l’emittente non può pagare interessi o yield al titolare soltanto perché detiene, usa o conserva il token, ma l’OCC ha eliminato la presunzione che avrebbe fatto ricadere automaticamente nel divieto alcuni accordi con affiliate e soggetti terzi. Non è un via libera generalizzato ai reward. Ogni struttura dovrà essere valutata in base ai fatti e alla sostanza economica.
La distinzione decisiva è tra divieto e presunzione
Il punto centrale della regola non è la scomparsa del divieto. Il GENIUS Act continua a vietare a un emittente autorizzato, statunitense o estero sottoposto alla giurisdizione dell’OCC, di pagare al titolare qualsiasi forma di interesse o rendimento, in contanti, token o altra utilità, quando il pagamento dipende soltanto dal fatto di detenere, usare o conservare la payment stablecoin.
Ciò che cambia rispetto alla proposta OCC analizzata da SpazioCrypto è il meccanismo probatorio. La bozza prevedeva una presunzione relativa per alcuni rapporti fra emittente, affiliate e terzi collegati. In presenza di determinate condizioni contrattuali, il pagamento del terzo sarebbe stato trattato in partenza come un pagamento dell’emittente, lasciando agli interessati l’onere di dimostrare il contrario.
Nella versione finale l’OCC ha rimosso quella presunzione perché, secondo l’autorità, poteva essere insieme troppo ampia e troppo stretta. Avrebbe potuto coinvolgere accordi leciti, imponendo costi di difesa non proporzionati, ma anche indurre il mercato a considerare lecite le strutture che non attivavano formalmente la presunzione.
L’OCC ha quindi scelto una supervisione basata sui fatti. Esaminerà gli accordi nelle procedure di autorizzazione e durante la vigilanza continua. Se individuerà una violazione o un tentativo di aggirare il divieto, potrà intervenire. La differenza è sostanziale: sparisce un automatismo, non il controllo.
Perché non è un’autorizzazione generale ai reward
La regola non contiene una lista di programmi ammessi, né introduce un safe harbor per i reward già esistenti. L’OCC precisa che i programmi precedenti al GENIUS Act saranno valutati con gli stessi criteri di quelli lanciati dopo l’entrata in vigore della legge. Non basta quindi chiamare un pagamento “premio”, “incentivo” o “cashback” per sottrarlo al divieto.
La domanda è se il vantaggio economico sia, nella sostanza, interesse o rendimento pagato dall’emittente soltanto per la detenzione, l’uso o la conservazione della stablecoin. Un pagamento eseguito da un agente per conto dell’emittente può rientrare nel divieto. Anche trasferire fondi a un altro soggetto affinché remuneri il titolare può costituire elusione.
Al contrario, l’OCC osserva che un corrispettivo per servizi reali, in assenza di elementi contrari, normalmente non è vietato perché ha una causa diversa dalla semplice detenzione del token. La regola usa lo stesso criterio per i pagamenti collegati a una transazione: non sono automaticamente leciti o illeciti. Occorre verificare se siano effettivamente rendimento e se derivino esclusivamente dal rapporto del cliente con la stablecoin.
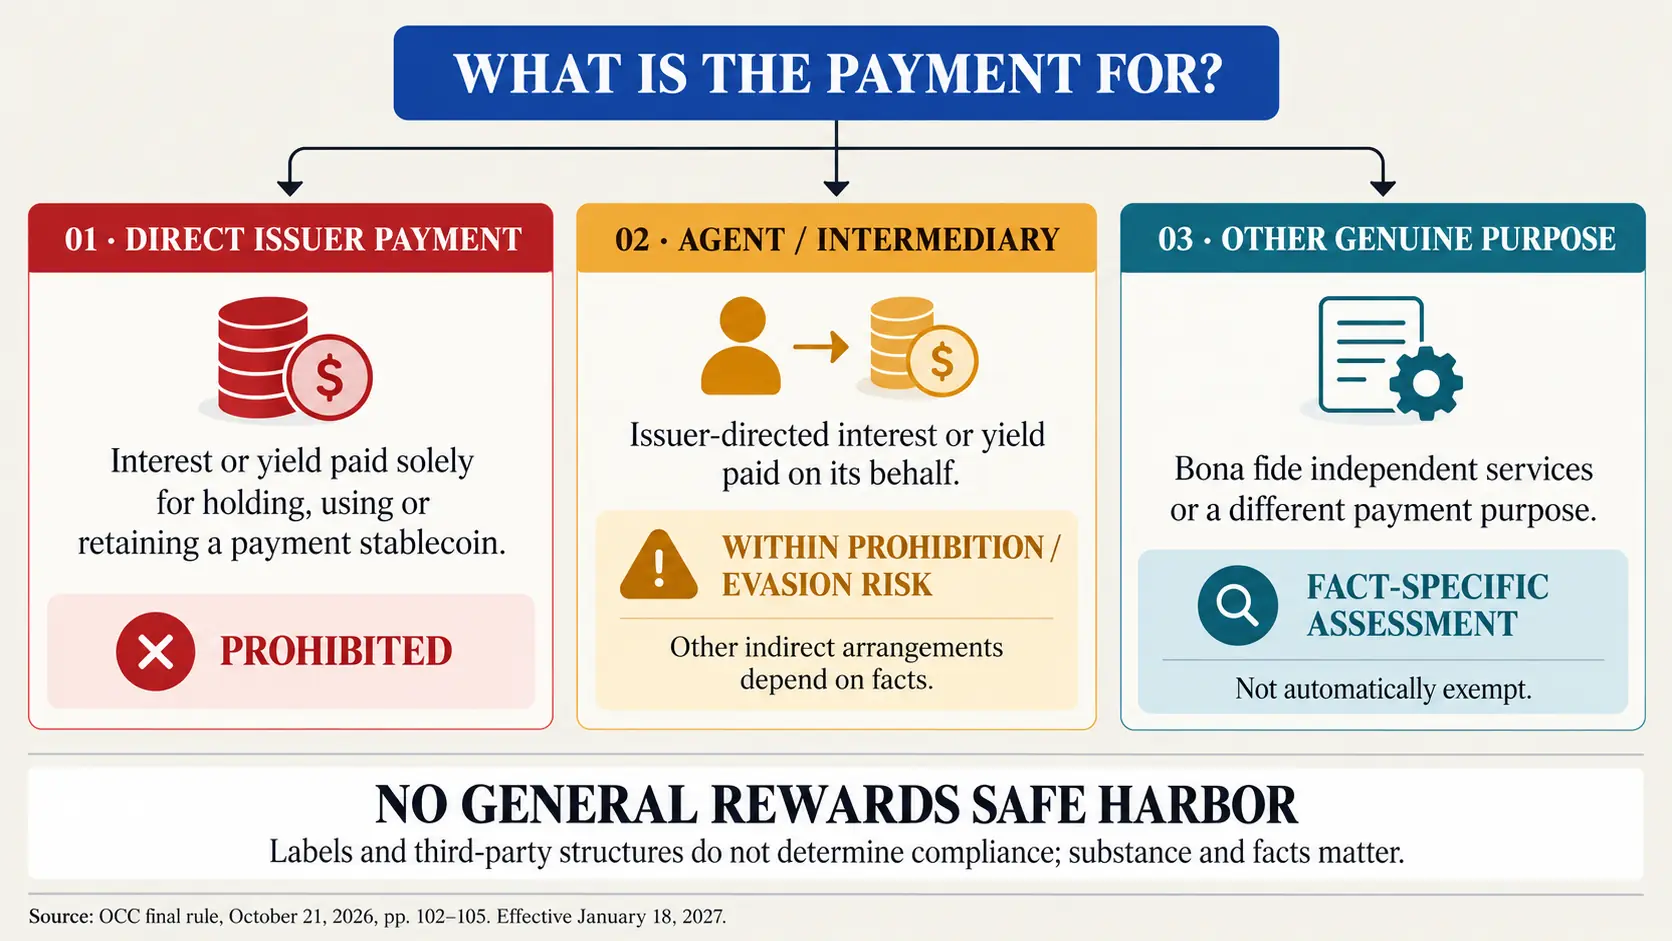
Questo chiarisce perché la contesa già emersa tra industria crypto e banche sui reward offerti dagli intermediari non è stata risolta con un sì o un no universale. L’esito dipenderà dalla provenienza dei fondi, dai rapporti contrattuali, dal controllo esercitato dall’emittente e dallo scopo economico del pagamento.
Cosa copre la regola finale dell’OCC
Il documento non si limita allo yield. Stabilisce il quadro per le controllate di banche nazionali assicurate e associazioni federali di risparmio, per gli emittenti federali qualificati non bancari, per alcuni emittenti statali e per gli emittenti esteri che intendono operare negli Stati Uniti.
La regola disciplina le attività consentite, la composizione e la gestione delle riserve, la liquidità, la diversificazione, i rimborsi, la gestione dei rischi, gli audit, la reportistica, la custodia, le domande di autorizzazione e la registrazione. Introduce inoltre requisiti più dettagliati sul capitale e sul sostegno operativo rispetto alla proposta, pur mantenendo un’impostazione commisurata alla natura e al rischio dell’attività.
Per il mercato, la data operativa è il 18 gennaio 2027. È lo stesso termine attorno al quale si stanno organizzando le scadenze del GENIUS Act. Da quel momento, le entità soggette all’OCC dovranno rispettare la disciplina finale, mentre altri regolatori federali continueranno a completare i rispettivi percorsi per le istituzioni sotto la loro competenza.
Riserve e rimborsi restano il centro prudenziale
L’OCC afferma di aver modificato la proposta per dare maggiore flessibilità nella gestione delle riserve, conservando però requisiti di liquidità, diversificazione e concentrazione. L’obiettivo dichiarato è mantenere gli emittenti sufficientemente coperti e in grado di soddisfare tempestivamente le richieste di rimborso.
Questo profilo distingue una payment stablecoin da un prodotto di investimento. Il token deve essere convertibile o rimborsabile per un ammontare monetario fisso, mentre l’emittente deve sostenere quella promessa con attività ammesse e controlli operativi. Il divieto di pagare yield direttamente ai titolari è inserito nello stesso disegno: la stablecoin di pagamento viene trattata come strumento di pagamento e regolamento, non come deposito remunerato.
La regola OCC è uno dei percorsi paralleli previsti dalla legge. La Federal Reserve ha avviato una disciplina per gli emittenti sottoposti alla propria vigilanza, descritta nell’analisi di SpazioCrypto sulle regole stablecoin della Fed. Le differenze fra autorità contano perché il GENIUS Act distribuisce le competenze in base al tipo di istituzione.
Le obiezioni delle banche e la tutela dei consumatori
L’American Bankers Association considera troppo stretta l’impostazione sul divieto di rendimento. Il timore del settore bancario è che reward elevati sulle stablecoin attirino fondi oggi depositati presso le banche, riducendo le risorse disponibili per il credito. L’effetto, tuttavia, non è quantificato dalla regola: la stessa OCC riconosce che dipenderà dalla crescita del mercato, dal luogo in cui gli emittenti manterranno le riserve e dalla stabilità di quei fondi.
Sul fronte dei clienti, il confronto con un conto bancario richiede cautela. Un programma che riconosce un rendimento su stablecoin non acquisisce per questo la protezione assicurativa di un deposito. La regola finale non modifica l’ambito delle leggi di tutela del consumatore già applicabili e non crea una garanzia federale equivalente alla copertura FDIC per il titolare del token.
Per gli intermediari, il margine lasciato dalla valutazione caso per caso è quindi anche un obbligo di trasparenza. Presentare un reward come se fosse indistinguibile dall’interesse di un deposito potrebbe confondere natura del prodotto, rischi e tutele. È uno dei motivi per cui il confronto sullo yield nel più ampio dossier legislativo statunitenseresterà aperto anche dopo questa regola.
Cosa resta fuori dal provvedimento
La regola non chiude tutti i capitoli del GENIUS Act. Le richieste specifiche in materia di Bank Secrecy Act, antiriciclaggio, contrasto al finanziamento del terrorismo ed elusione delle sanzioni saranno affrontate separatamente. Restano fuori anche il trattamento fiscale, le questioni antitrust, la disciplina generale della finanza decentralizzata e gli asset diversi dalle payment stablecoin.
Manca inoltre un catalogo di esempi vincolanti per distinguere i reward ammessi da quelli vietati. L’OCC ha scelto deliberatamente di non pubblicarlo, preferendo applicare il testo della legge alle circostanze di ciascun accordo. Questo riduce il rischio di regole facilmente aggirabili, ma lascia agli operatori un’area di incertezza applicativa che potrà essere colmata dalla vigilanza e da eventuali linee guida successive.
La lettura più grande
L’interpretazione più prudente è che l’OCC abbia scelto flessibilità supervisoria, non deregolamentazione. Eliminando la presunzione, l’autorità evita di classificare in anticipo intere categorie di accordi. Conservando il divieto e i poteri anti-elusione, mantiene però la facoltà di ricostruire chi finanzia davvero il rendimento e per quale ragione.
Per emittenti e piattaforme, il nodo non sarà soltanto il nome commerciale del programma. Saranno decisivi contratti, flussi finanziari, controllo e sostanza economica. È su questi elementi, più che sulla parola “reward”, che dal 18 gennaio 2027 si misurerà la conformità.
Fonti
- OCC, Bulletin 2026-50 e regola finale, 21 ottobre 2026
- OCC, testo integrale della final rule, 21 ottobre 2026
- Associated Press, analisi del divieto sui rendimenti, 21 ottobre 2026
- American Bankers Association, commento alla regola finale, 21 ottobre 2026