La Federal Reserve ha messo nero su bianco, nel Federal Register del 29 settembre, le prime regole operative con cui le banche statunitensi vigilate potranno diventare emittenti legali di stablecoin. Non si tratta più del testo generale del GENIUS Act, la legge federale sulle payment stablecoin firmata nel luglio 2025, ma della procedura concreta attraverso cui una banca vigilata dalla Fed potrà ottenere l'autorizzazione a emettere dollari tokenizzati tramite una propria controllata. Questa proposta su Fed e GENIUS Act segna il punto in cui la stablecoin smette di essere semplicemente un prodotto crypto e diventa una vera e propria nuova attività bancaria regolamentata.
Il 24 settembre, la Fed ha pubblicato due proposte distinte, poi formalizzate nel Federal Register cinque giorni dopo. Vediamo cosa prevede ciascuna, e perché questa notizia completa, senza sovrapporsi, il quadro che stiamo seguendo sull'adozione istituzionale delle stablecoin.

Le due proposte della Fed
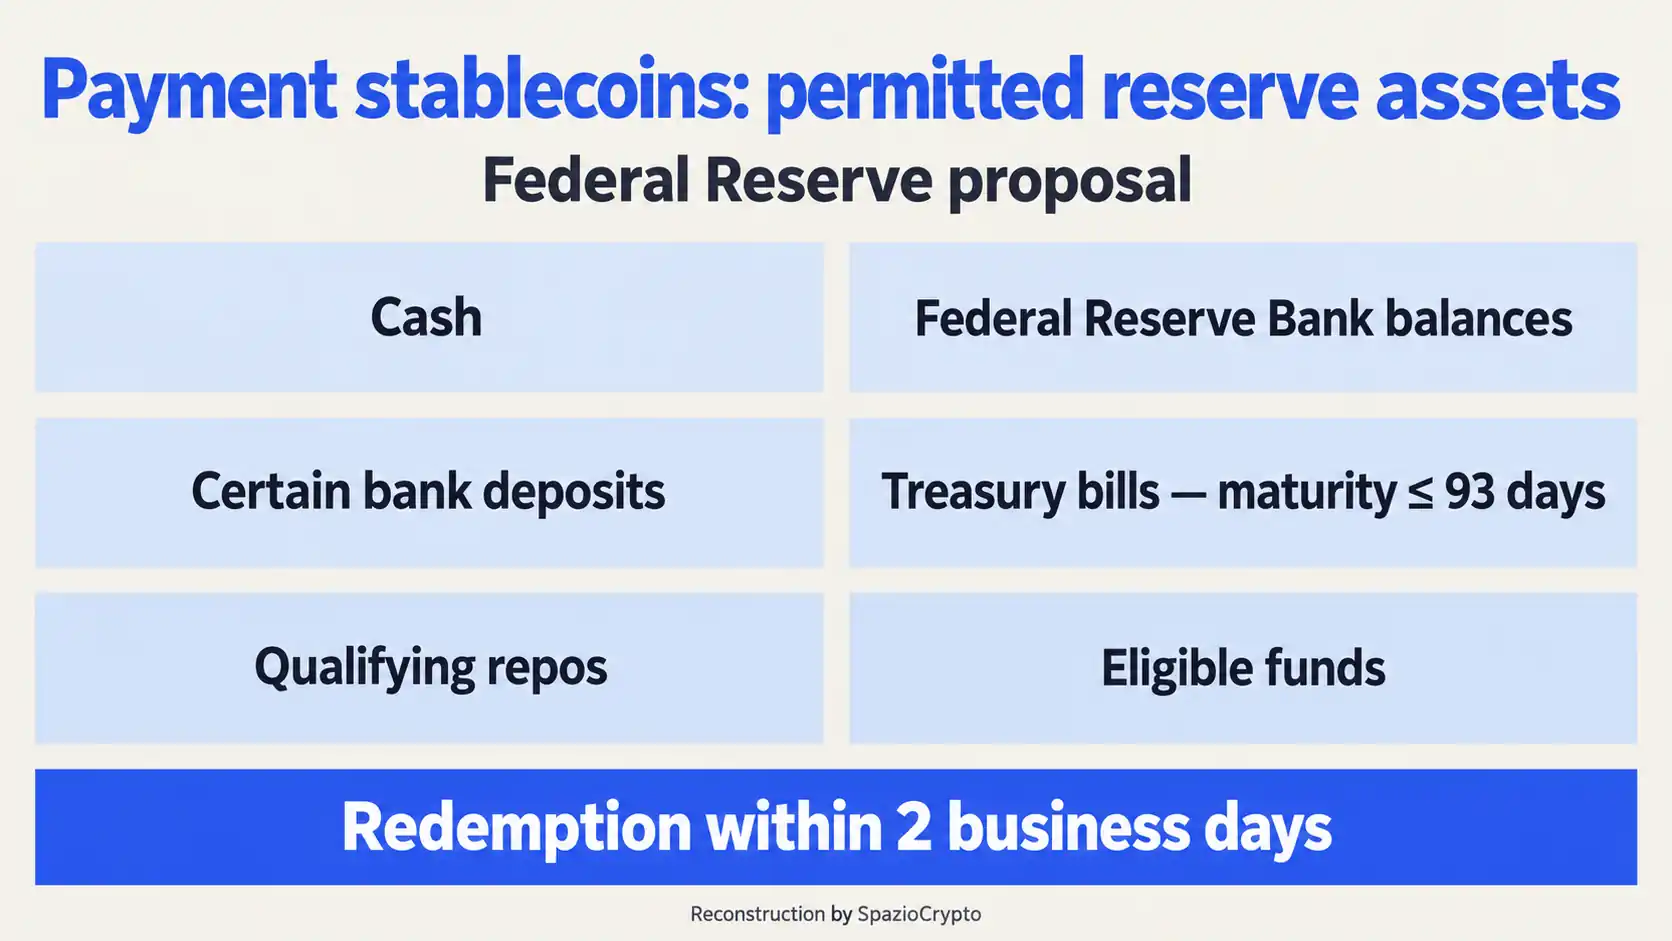
La prima proposta riguarda i requisiti prudenziali per gli emittenti vigilati dalla Fed: riserve, capitale, gestione del rischio, custodia e attività consentite. Il punto centrale è che ogni dollaro di stablecoin emessa dovrà essere sostenuto integralmente, uno a uno, da asset di riserva permessi, tra cui contante, saldi presso le banche della Federal Reserve, alcuni tipi di depositi bancari, titoli di Stato con scadenza non superiore a novantatré giorni, operazioni di pronti contro termine qualificate e fondi di investimento idonei, incluse in alcuni casi anche versioni tokenizzate di questi stessi asset. Le riserve dovranno restare separate dagli altri asset dell'emittente, e il rimborso agli utenti dovrà generalmente avvenire entro due giorni lavorativi. Se il valore delle riserve dovesse scendere sotto la soglia di copertura richiesta, l'emittente sarà tenuto a segnalarlo alla Fed, e in caso di carenza di capitale persistente potrebbe essere costretto a liquidare le riserve e rimborsare integralmente tutte le stablecoin in circolazione.
La seconda proposta definisce invece il processo di approvazione vero e proprio. Secondo il GENIUS Act, solo un soggetto qualificato come Permitted Payment Stablecoin Issuer, comunemente abbreviato PPSI, può emettere legalmente una payment stablecoin negli Stati Uniti. Per le banche statali vigilate dalla Fed, questo significa che una controllata che intenda diventare PPSI dovrà prima ottenere l'approvazione del Board della Federal Reserve, presentando domanda presso la Banca della Riserva Federale di competenza territoriale, con una descrizione dettagliata del piano industriale e delle motivazioni a sostegno della richiesta. Una volta ricevuta una domanda ritenuta sostanzialmente completa, la Fed avrà centoventi giorni di tempo per decidere, con la possibilità per il richiedente di presentare ricorso, anche tramite udienza orale o scritta, in caso di diniego.
Il dettaglio che collega la norma al mercato reale
C'è un elemento specifico all'interno della seconda proposta che merita attenzione, perché collega direttamente la procedura normativa a uno sviluppo di mercato già in corso. La Fed ha esplicitamente richiesto commenti pubblici sulla possibilità che una singola domanda di approvazione possa coprire contemporaneamente più banche partecipanti a un consorzio, invece di richiedere una domanda separata per ciascun istituto coinvolto.
Questo dettaglio procedurale non è casuale: secondo quanto riportato, un consorzio di ventuno istituzioni finanziarie americane, tra cui Bank of America, Citi e Goldman Sachs, si è già impegnato a costituire una società comune per l'emissione di una propria stablecoin. La domanda posta dalla Fed su come gestire le richieste di approvazione presentate da consorzi di questo tipo suggerisce che il regolatore stia già pensando in modo specifico a scenari come questo, non a un caso puramente teorico.
Le due proposte in sintesi
Cosa prevedono. Fonte: Federal Reserve, Federal Register, 2026
- Proposta 1: riserve 1:1, custodia separata, rimborso entro 2 giorni lavorativi.
- Proposta 2: processo di approvazione PPSI, 120 giorni per la decisione, appello possibile.
- Il collegamento: la Fed chiede se un'unica domanda possa coprire un consorzio di banche.
Tre regolatori, tre percorsi paralleli
È utile inquadrare questa proposta nel sistema più ampio previsto dal GENIUS Act, che assegna la vigilanza sugli emittenti bancari di stablecoin a tre autorità diverse a seconda del tipo di istituto: l'Office of the Comptroller of the Currency per le banche a statuto nazionale e le loro controllate, la Federal Deposit Insurance Corporation per le banche statali non aderenti al sistema della Federal Reserve, e la stessa Fed per le banche statali che ne fanno parte. L'OCC aveva già pubblicato una propria proposta analoga all'inizio dell'anno, e questa mossa della Fed completa quindi il terzo dei tre percorsi normativi paralleli previsti dalla legge, ciascuno con la propria procedura di approvazione ma basato sugli stessi principi di fondo stabiliti dal GENIUS Act.
Un funzionario della Fed ha commentato che questa proposta rappresenta un passo importante nell'attuazione del GENIUS Act, pur riconoscendo che sarà necessario ulteriore lavoro perché le stablecoin diventino strumenti di pagamento davvero affidabili, un'osservazione che ricorda come il percorso normativo resti tutt'altro che concluso anche dopo questo passaggio.
Perché completa, senza sovrapporsi, il quadro che stiamo seguendo
Questa notizia si inserisce in una sequenza di sviluppi che abbiamo seguito da vicino nelle ultime settimane, ma lo fa da un'angolazione distinta e complementare. Con SoFi e la sua stablecoin bancaria SoFiUSD, e con l'espansione della partnership tra Citi e Coinbase, avevamo osservato come il denaro tokenizzato si stesse muovendo dentro l'infrastruttura di pagamento esistente. Con The Clearing House e Quant, avevamo visto come le grandi banche costruissero reti condivise per i depositi tokenizzati.
Questa proposta della Fed non riguarda il come il denaro si muove, ma il chi può legalmente crearlo: definisce, con un dettaglio tecnico che nessuna delle notizie precedenti aveva ancora affrontato, la procedura bancaria attraverso cui un istituto vigilato potrà trasformarsi in emittente autorizzato di dollari tokenizzati. È la differenza tra osservare le tubature attraverso cui scorre il denaro digitale e osservare chi ottiene la licenza per aprire il rubinetto.
La lettura più grande
Questa proposta segna un momento di maturazione significativo per l'intero settore delle stablecoin negli Stati Uniti. Fino a poco tempo fa, la domanda dominante era se le stablecoin sarebbero mai state regolamentate in modo organico; oggi la domanda è diventata quale procedura bancaria specifica un istituto dovrà seguire per ottenere l'autorizzazione a emetterle, un segnale che il settore sta attraversando la stessa transizione già vissuta da altri prodotti finanziari innovativi nel passaggio dalla sperimentazione alla piena regolamentazione.
Per l'osservatore, la lezione è duplice. Da un lato, il fatto che la Fed chieda esplicitamente commenti su come gestire le domande presentate da consorzi di banche suggerisce che il regolatore stia già anticipando un mercato dominato da alleanze tra più istituti, piuttosto che da singoli emittenti isolati. Dall'altro, il periodo di commento pubblico che si apre ora, prima dell'adozione definitiva delle regole, resta un passaggio cruciale in cui il settore bancario avrà l'opportunità di influenzare i dettagli finali di un quadro normativo destinato a plasmare per anni il modo in cui il dollaro tokenizzato entrerà nel sistema finanziario americano. Per capire meglio questi strumenti, resta utile la nostra guida su cosa sono le stablecoin.