
In Corea del Sud Bitcoin come garanzia bancaria non è più un'ipotesi. Jeonbuk Bank, banca regionale controllata da JB Financial Group, ha iniziato a concedere finanziamenti in won alle imprese accettando bitcoin come garanzia, secondo quanto riportato il 12 ottobre dal quotidiano Edaily e ripreso da Bitcoin Magazine, Cointelegraph e Unchained. È il primo caso segnalato nel sistema bancario sudcoreano, e un rappresentante della banca ha confermato alla stampa locale che un prestito è già stato erogato, senza indicare il beneficiario. Importo, tasso e rapporto tra prestito e valore della garanzia non sono stati resi noti.
Non abbiamo potuto leggere direttamente l'articolo di Edaily, la cui pagina non era accessibile ai nostri strumenti: lo riportiamo attraverso le tre testate che lo citano. La banca non ha pubblicato un comunicato sull'operazione nelle fonti che abbiamo trovato, e Cointelegraph scrive di non aver ricevuto risposta da JB Financial Group al momento della pubblicazione.
 Iris Park
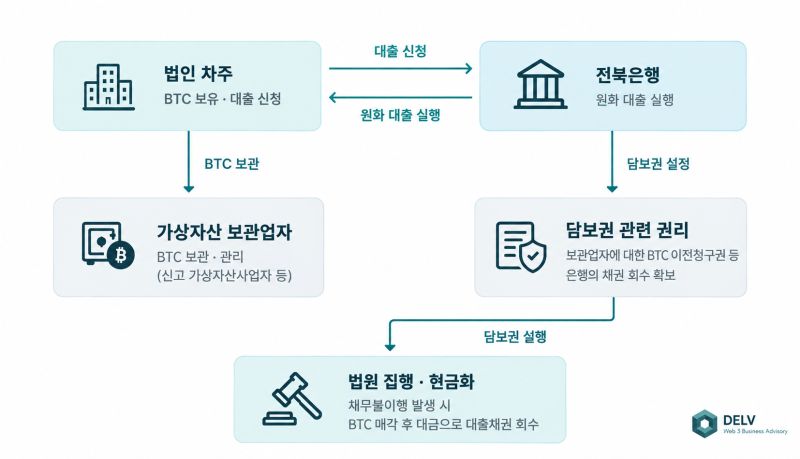
Come funziona il prestito di Jeonbuk Bank
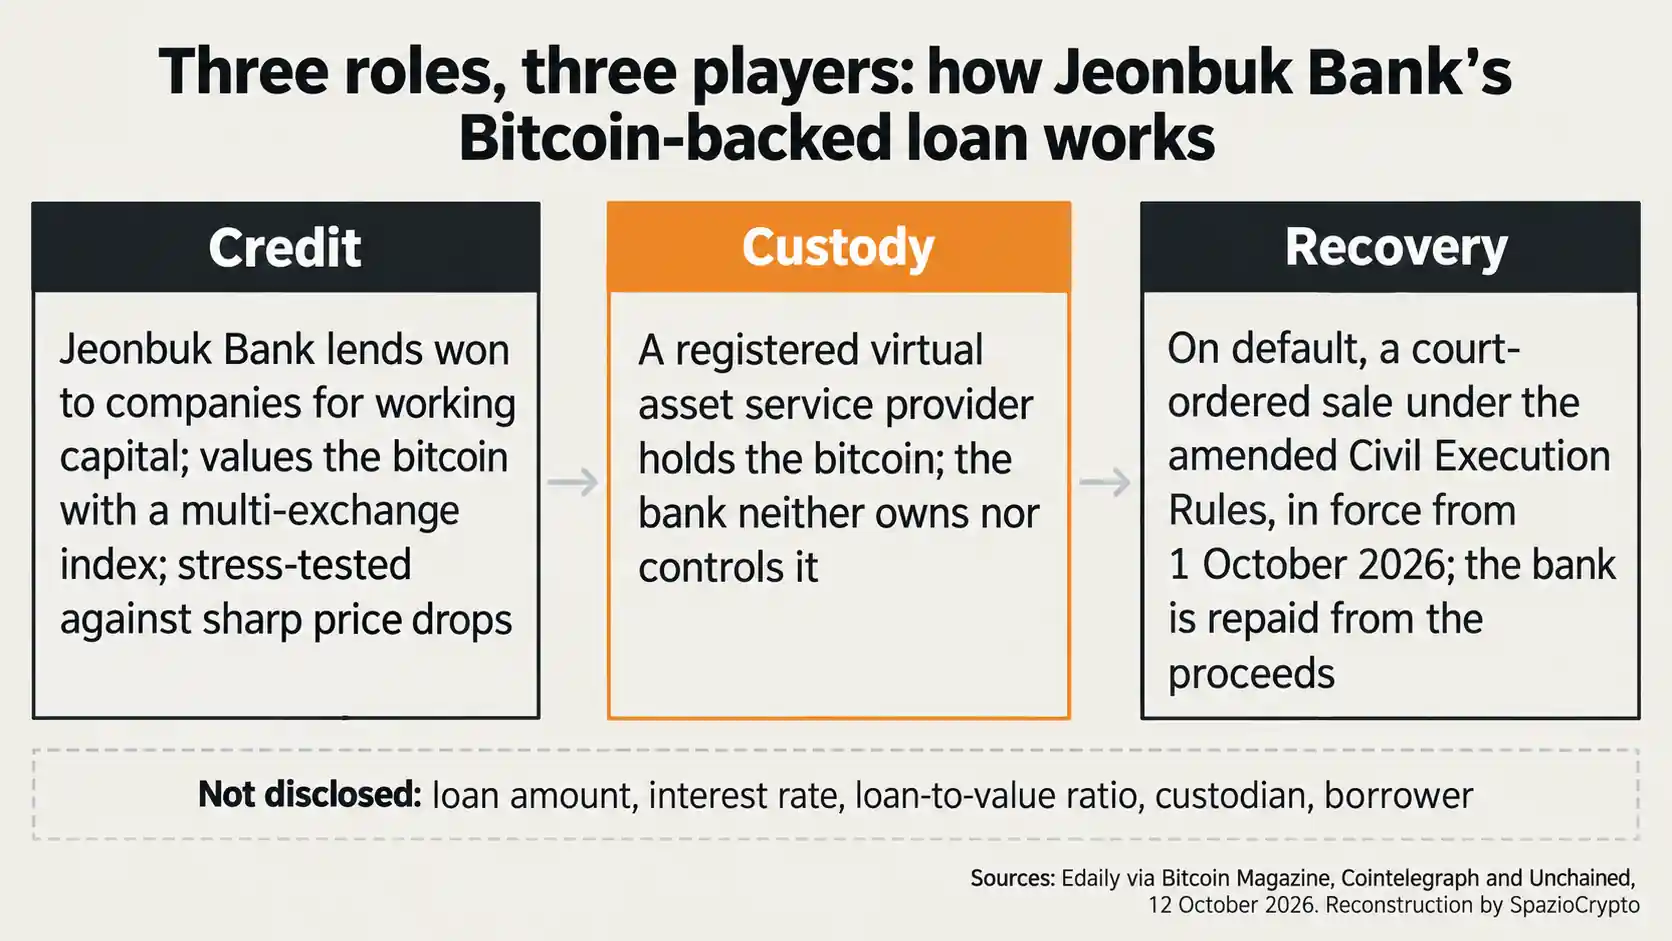
Il modello descritto dalle fonti ha quattro caratteristiche. I finanziamenti sono riservati alle imprese, per il capitale circolante. Bitcoin è l'unica cripto-attività accettata: secondo Bitcoin Magazine la banca ha citato la sua capitalizzazione e i suoi volumi, i più alti tra gli asset digitali, e stress test da cui è risultato che il valore ha retto a forti cali di prezzo. La garanzia è valutata con un indice basato sulla media ponderata dei prezzi su più exchange globali. Soprattutto, la banca non possiede né controlla i bitcoin: li tiene un custode specializzato, che deve essere un prestatore di servizi per le cripto-attività registrato secondo la legge coreana sulla segnalazione delle informazioni finanziarie. Il nome del custode non è stato reso noto.
Se l'impresa non rimborsa, la banca non prende i bitcoin: li fa vendere attraverso le procedure di esecuzione, come una vendita disposta dal tribunale, e si rimborsa con il ricavato. Jeong Sang-hoon, vicepresidente esecutivo della divisione digitale, ha spiegato che la struttura permette di usare i sistemi di credito e di garanzia esistenti «senza detenere direttamente asset virtuali» (traduzione nostra), e secondo TechM, ripreso da Unchained, il prestito rientra nella normale attività bancaria prevista dal Banking Act, senza alcuna sperimentazione in deroga. È il primo risultato concreto del progetto «Crypto Bank» del presidente Park Chun-won, e la banca valuta di estendere il servizio in base alle regole e alla domanda.
La chiave: le nuove regole sull'esecuzione forzata
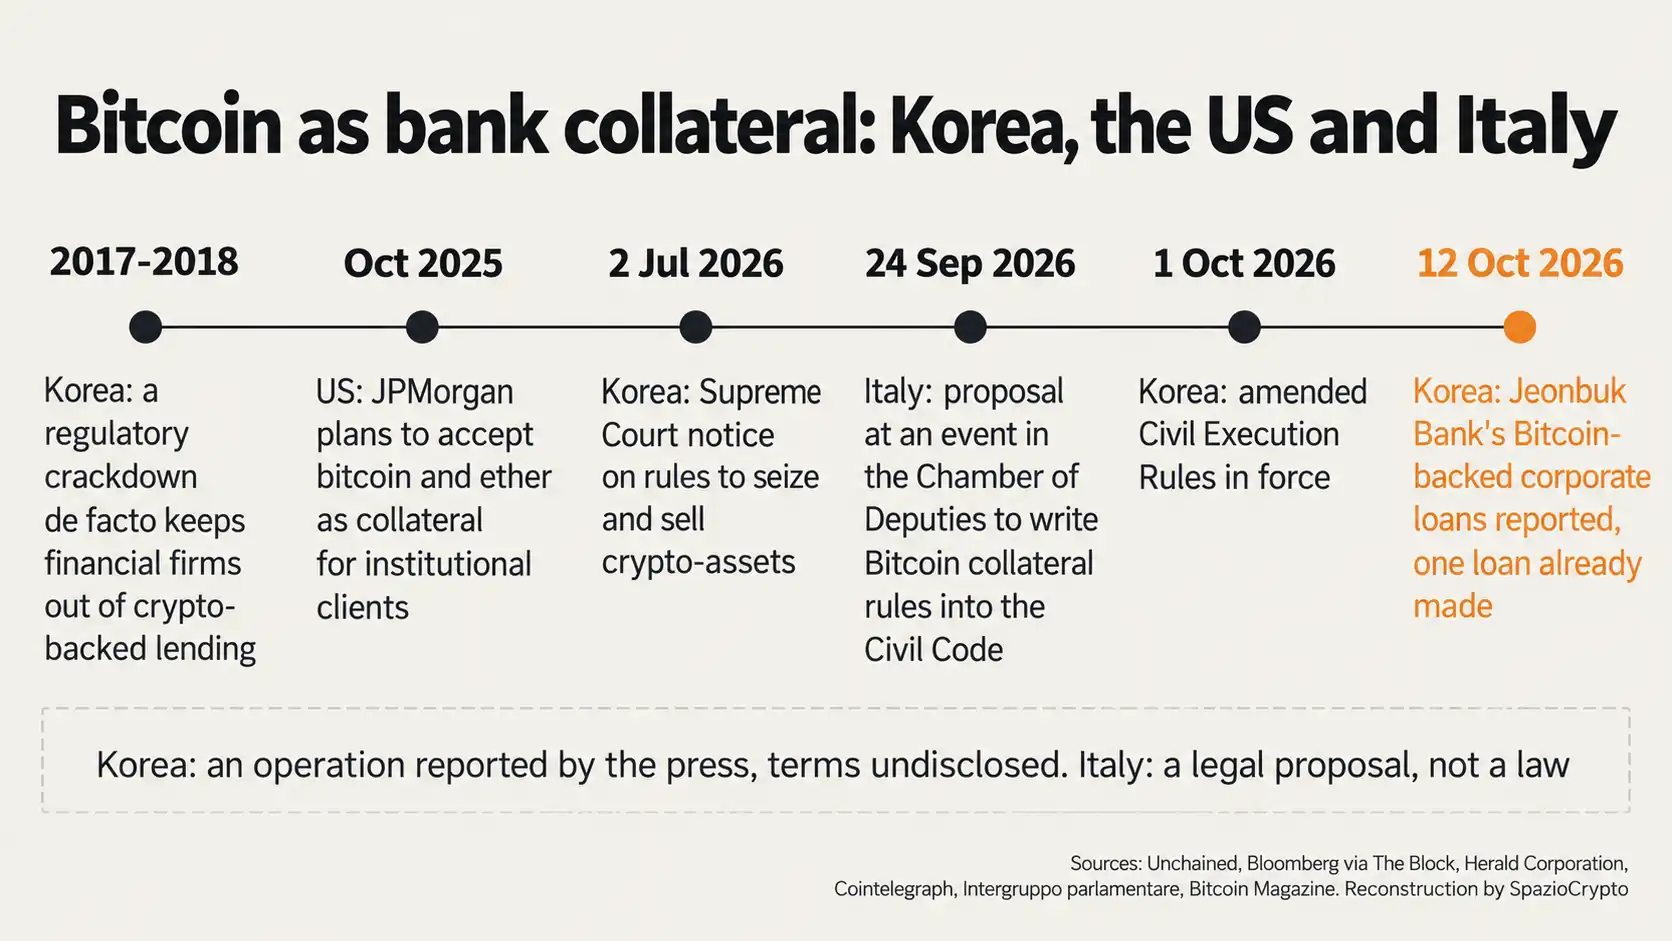
Il passaggio che rende possibile il modello è giudiziario. Il 2 luglio la Corte suprema coreana ha pubblicato un avviso di modifica delle regole sull'esecuzione civile, con osservazioni fino all'11 agosto, per introdurre procedure specifiche per sequestrare e liquidare le cripto-attività, secondo The Block e Herald Corporation. Con un ordine di sequestro, l'exchange deve trasferire gli asset all'ufficiale giudiziario, che può venderli tramite un conto dedicato presso un prestatore di servizi o affidare a questo la vendita; le cripto-attività con pochi scambi possono essere convertite prima in asset più liquidi, come bitcoin. Le modifiche sono entrate in vigore il 1° ottobre, secondo Cointelegraph e Unchained.
 미주헤럴드경제
Il cambiamento conta perché in Corea non esiste una legge che vieti esplicitamente le garanzie in cripto-attività, ma la stretta del 2017 e 2018 aveva di fatto escluso gli istituti finanziari da questo tipo di credito, ricorda Unchained. Già a luglio Herald scriveva che alcune banche, tra cui Jeonbuk Bank, stavano valutando prodotti simili, e riportava il giudizio prudente di un avvocato: le nuove regole sono un segnale positivo per la conformità, ma l'esecuzione resta difficile per gli asset in wallet non custoditi o presso custodi globali.
Cosa non sappiamo
Molte informazioni decisive mancano. Non sono pubblici l'importo del finanziamento, il tasso, il rapporto tra prestito e valore della garanzia, le soglie che farebbero scattare un'integrazione o una vendita, il nome del custode e quello dell'impresa che ha ricevuto il prestito. Anche la conferma dell'erogazione arriva per interposta persona: un rappresentante della banca l'ha data a Chosun secondo Cointelegraph, a Jaekyung Ilbo secondo Unchained, mentre Bitcoin Magazine scrive soltanto che la banca ha iniziato a offrire i prestiti. Finché non ci saranno documenti contrattuali o un comunicato, è un'operazione riportata, non verificata nei dettagli.
Non è un caso isolato
Altrove le grandi banche si muovono nella stessa direzione. Nell'ottobre 2025 JPMorgan aveva annunciato, secondo Bloomberg ripreso da The Block, che avrebbe accettato bitcoin ed ether come garanzia per i clienti istituzionali; Bitcoin Magazine scrive che il servizio è partito a marzo 2026 e cita anche la svizzera Sygnum. Herald riporta una stima, attribuita a un rapporto di SVB, di 67 miliardi di dollari per il mercato globale dei prestiti garantiti da cripto-attività, in crescita del 49% in un anno.
Per le imprese che detengono bitcoin la scelta è tra vendere e prendere a prestito. Il miner MARA ha messo in pegno metà dei suoi bitcoin per un finanziamento da 750 milioni, mentre altre società hanno scelto la vendita, come Strategy con 1.638 bitcoin e Hyperscale Data con 685 bitcoin per un data center. La Corea, intanto, sta ripensando il rapporto tra moneta tradizionale e asset digitali anche su altri fronti, come mostra lo studio della Bank of Korea su come le stablecoin in dollari arrivano sul mercato dei cambi.
E in Italia?
Il confronto con il dibattito italiano è istruttivo. A fine settembre l'avvocato Antonio Di Giorgio, durante un evento alla Camera, ha proposto di qualificare Bitcoin come bene nel Codice civile e regolarne consegna e prelazione, per rendere possibile un finanziamento garantito da Bitcoin. In Corea il nodo è stato sciolto da un altro lato, con regole giudiziarie su come sequestrare e vendere gli asset, e con un custode separato dalla banca. È una nostra lettura che il modello coreano somigli a una soluzione già prevista dal Codice civile italiano, la consegna della cosa a un terzo designato dalle parti: per Bitcoin il terzo è il custode, che controlla le chiavi, come spieghiamo nella guida alla custodia delle criptovalute. Il passaggio decisivo, in Corea, è stato chiarire come trasformare la garanzia in denaro quando il debitore non paga: è lo stesso tipo di certezza che la proposta italiana chiede per consegna e prelazione.
Jeonbuk Bank e Bitcoin in sintesi
Cosa è confermato, cosa no
- Riportato: prestiti in won alle sole imprese, garantiti solo da bitcoin, con custode esterno registrato e vendita giudiziaria in caso di insolvenza; un prestito già erogato secondo un rappresentante della banca; nuove regole sull'esecuzione civile dal 1° ottobre.
- Non indicato: importo, tasso, rapporto tra prestito e garanzia, nome del custode e del beneficiario; nessun comunicato ufficiale della banca.
- Da seguire: altre banche coreane, l'eventuale estensione ad altri clienti e asset, la prima vendita giudiziaria con le nuove regole, il dibattito italiano sulla proposta al Codice civile.
La lettura più grande
Il punto più interessante del caso coreano non è che una banca accetti Bitcoin, ma come lo fa. Il credito, la custodia e il recupero sono tre attività separate, affidate a tre soggetti diversi: la banca presta e valuta, un custode registrato tiene le chiavi, il tribunale vende se qualcosa va storto. È una nostra lettura che proprio questa separazione renda il modello replicabile da altre banche, perché nessuna deve imparare a custodire cripto-attività per poterle accettare in garanzia.
I segnali da seguire sono concreti: se altre banche coreane seguiranno, se Jeonbuk Bank estenderà il servizio ad altri clienti o ad altri asset, come andrà la prima vendita giudiziaria con le nuove regole e se in Italia la proposta di una norma nel Codice civile farà passi avanti. Per ora la Corea ha un'operazione riportata come già fatta, l'Italia una discussione giuridica, e la differenza passa da regole chiare su come far valere la garanzia.