Nubank, la più grande banca digitale dell'America Latina, ha lanciato Nu Global, un nuovo conto multi-valuta che porta le stablecoin dentro l'esperienza bancaria quotidiana di milioni di persone, senza che debbano nemmeno accorgersene. L'annuncio è arrivato in occasione dell'espansione ufficiale della società negli Stati Uniti, e collega oltre trentacinque Paesi tra America Latina ed Europa, con trasferimenti internazionali senza commissioni di servizio. Il cuore tecnico del prodotto sono due stablecoin ben note nel settore, USDC ed EURC, che diventano infrastruttura invisibile per i pagamenti globali di Nubank.
L'aspetto più interessante di questa storia non è che una banca digitale abbia aggiunto le criptovalute alla propria offerta, un fenomeno ormai frequente. È quasi l'opposto: le stablecoin qui non sono presentate come un prodotto da scegliere consapevolmente, ma come il motore nascosto che fa funzionare un servizio bancario tradizionale. Vediamo come funziona esattamente e quali cautele vanno tenute a mente.
Come funziona Nu Global
Il meccanismo alla base del prodotto è, concettualmente, molto semplice. Quando un cliente deposita denaro sul proprio conto Nu Global, quella somma viene automaticamente convertita in una delle due stablecoin, USDC se in dollari o EURC se in euro, entrambe emesse dalla società Circle e ancorate uno a uno alle rispettive valute. Da quel momento, il cliente può inviare e ricevere denaro attraverso oltre trentacinque Paesi, inizialmente concentrandosi sulla rotta tra Europa e America Latina, con un'estensione prevista verso Brasile, Colombia, Messico e Stati Uniti. Il conto include anche una carta virtuale Mastercard e la possibilità di detenere e scambiare un numero selezionato di criptovalute, tra cui Bitcoin ed Ethereum, direttamente nell'app.
Featured in @FintechCH: @nubank, the largest digital bank in Latin America, partners with Sygnum Bank to launch Nu Global.
— Sygnum Bank (@sygnumofficial) September 11, 2026
"Nu Global is a new high-yield account that holds several currencies. It offers fast, free transfers to more than 35 countries," writes the Fintechnews… pic.twitter.com/TiSqtLBVEV
Per l'utente finale, l'intera catena tecnologica sottostante, portafogli, reti blockchain, meccanismi di conversione, resta completamente invisibile. Ciò che si vede è semplicemente un conto in valuta che permette di muovere denaro rapidamente e senza costi di servizio verso l'estero, una promessa che storicamente ha richiesto giorni e commissioni elevate attraverso i canali bancari tradizionali.
 chaian.raiadnubank.com.br
Due precisazioni importanti prima di entusiasmarsi
Ci sono due aspetti tecnici che meritano attenzione, e che un'analisi seria non può tralasciare. Il primo riguarda i rendimenti pubblicizzati per chi mantiene un saldo sul conto: il tre virgola cinquanta per cento annuo per i saldi in dollari e il due virgola venti per cento per quelli in euro. Nubank, nel suo annuncio ufficiale, non ha specificato da dove derivi esattamente questo rendimento: se da incentivi forniti dagli emittenti delle stablecoin, da proventi generati dalle riserve di garanzia, da attività di prestito, o da un sussidio erogato direttamente dalla società. È una distinzione tutt'altro che secondaria, perché un rendimento su una stablecoin può comportare rischi diversi, e non necessariamente sovrapponibili, rispetto agli interessi su un tradizionale deposito bancario protetto da un fondo di garanzia.
Il secondo aspetto riguarda la struttura legale del prodotto, e qui la precisione è d'obbligo per evitare fraintendimenti pericolosi. Il nuovo conto bancario statunitense di Nubank e il conto Nu Global sono due strumenti giuridicamente distinti. Le operazioni bancarie americane passano attraverso un istituto partner assicurato dal fondo di garanzia dei depositi statunitense. Nu Global, invece, opera attraverso un'entità separata che fa riferimento a un quadro regolamentare svizzero, e converte i fondi ricevuti in stablecoin. Chi utilizza Nu Global, quindi, non gode necessariamente delle stesse tutele previste per un tradizionale conto corrente bancario, un dettaglio che ogni potenziale utente dovrebbe conoscere prima di depositarvi somme significative.
Nu Global in cifre
Numeri e cautele. Fonte: Nu Holdings, 2026
- La portata: oltre 35 Paesi collegati, trasferimenti senza commissioni di servizio.
- Il rendimento: 3,50% su USDC, 2,20% su EURC, ma fonte non dichiarata.
- La cautela: struttura legale svizzera, non equivalente a un deposito bancario garantito.
Una scala già enorme, non un esperimento di nicchia
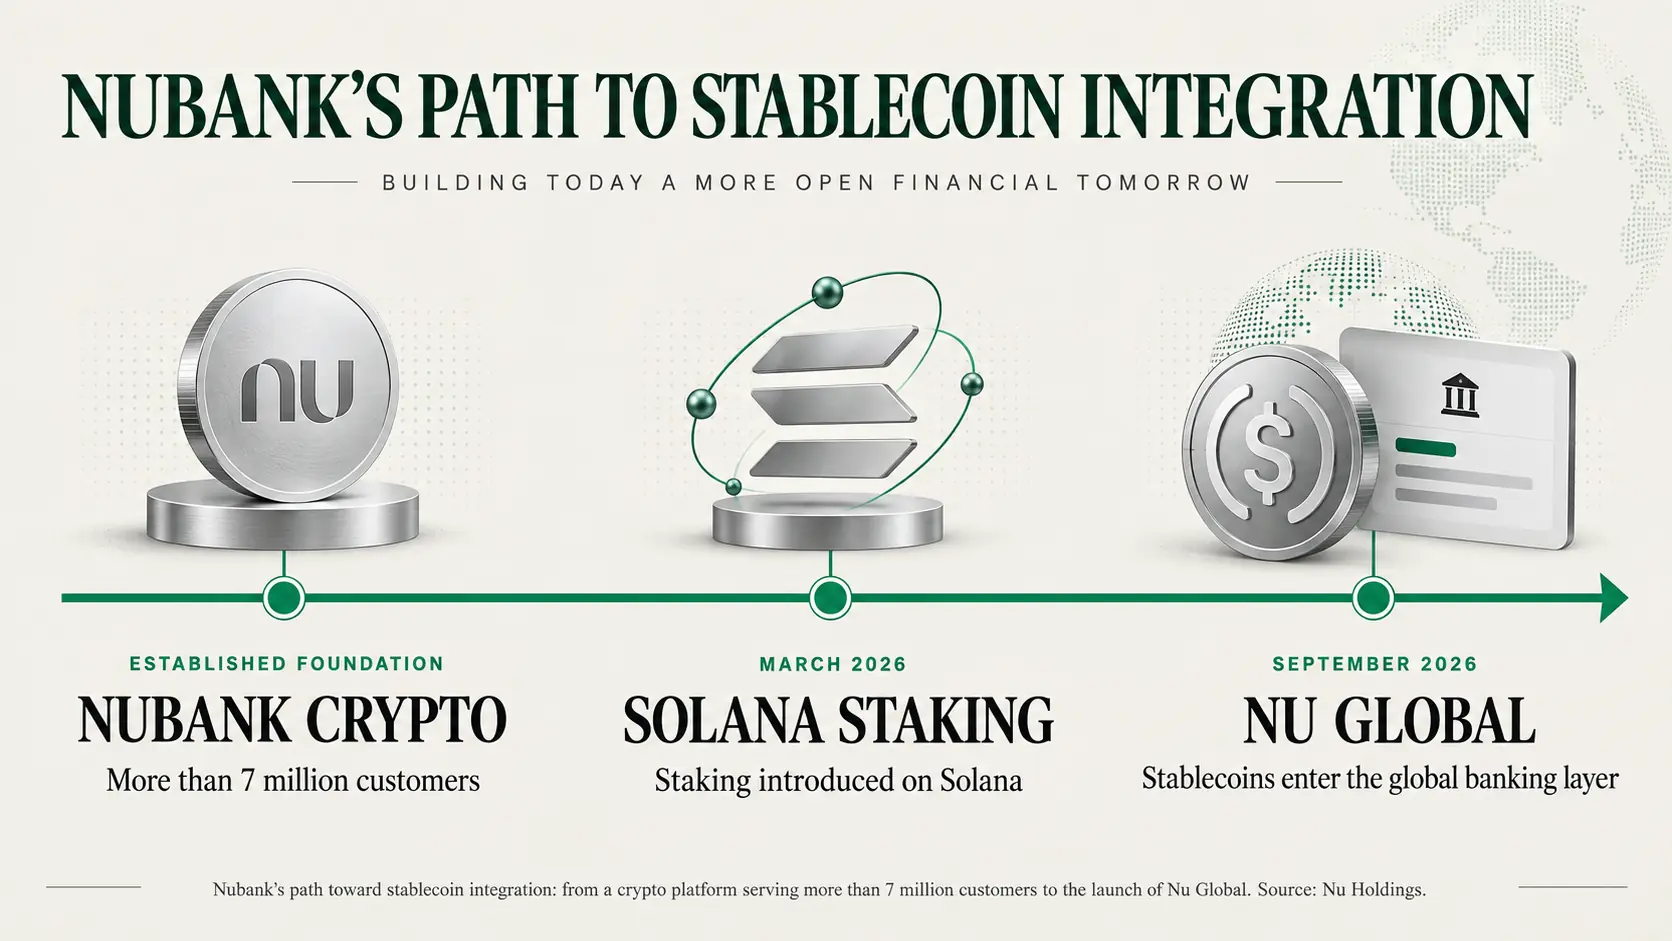
Ciò che rende questa mossa particolarmente significativa è la scala dell'azienda che la sta compiendo. Nubank non parte da zero nel mondo crypto: la sua piattaforma dedicata, attiva in Brasile, conta già oltre sette milioni di clienti, e da marzo di quest'anno offre anche funzionalità di staking su Solana. L'intero gruppo, nel suo complesso, dichiarava oltre centoquaranta milioni di clienti a livello globale alla fine del secondo trimestre, con un utile netto record superiore al miliardo di dollari, il primo trimestre della sua storia a superare questa soglia.
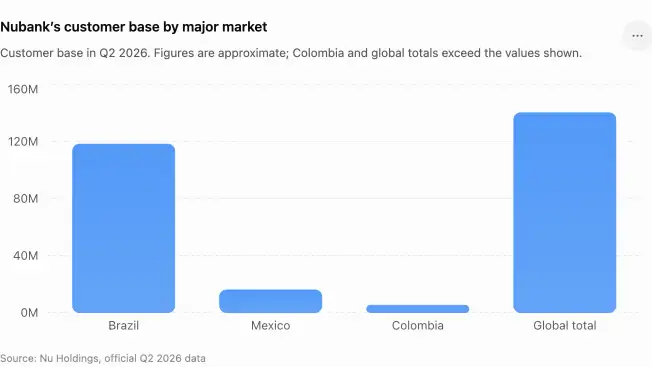
Per dare la misura della sua presenza territoriale, la società conta circa centodiciotto milioni di clienti nel solo Brasile, quasi sedici milioni in Messico e oltre cinque milioni in Colombia. Stiamo parlando, quindi, non di un piccolo prodotto sperimentale rivolto a un pubblico di nicchia appassionato di tecnologia, ma di un'infrastruttura potenzialmente rivolta fin da subito a decine di milioni di persone che, con ogni probabilità, non hanno mai posseduto né avranno mai la necessità di comprendere cosa sia tecnicamente una stablecoin. È lo stesso principio di fondo che avevamo osservato a proposito della trasformazione di Lisk in una piattaforma fintech che nasconde la blockchain sottostante, e che si allinea alla direzione intrapresa anche da grandi network di pagamento come Visa con il proprio modello di credito basato su stablecoin.

La lettura più grande
Il lancio di Nu Global potrebbe rappresentare uno dei casi più importanti di adozione silenziosa delle stablecoin osservati finora, e per un motivo preciso: non chiede all'utente di fare nulla di diverso da ciò che già fa con qualsiasi altro conto bancario. Non c'è un wallet da configurare, non c'è una frase di recupero da memorizzare, non c'è nemmeno la necessità di sapere cosa sia una blockchain. C'è solo un conto che funziona, e funziona bene, per muovere denaro nel mondo. È l'esatto opposto della narrazione con cui il settore crypto si è spesso raccontato negli scorsi anni, fatta di terminologia tecnica e di un certo orgoglio nel restare distinti dalla finanza tradizionale.
Per l'osservatore, la lezione è duplice. Da un lato, casi come questo suggeriscono che la vera e più ampia adozione delle stablecoin potrebbe arrivare proprio nel momento in cui smetteranno di essere percepite come tali, diventando semplicemente l'infrastruttura invisibile su cui poggiano servizi finanziari altrimenti familiari, un tema che si intreccia anche con il crescente ruolo dell'euro digitale nei consorzi bancari europei. Dall'altro, proprio perché questa integrazione diventa invisibile, cresce la responsabilità di chi la costruisce nel comunicare con la massima chiarezza da dove arrivano i rendimenti offerti e quali tutele legali coprono davvero i fondi dei clienti, elementi che, come abbiamo visto, in questo caso specifico non sono ancora del tutto trasparenti. L'invisibilità tecnologica, insomma, non dovrebbe mai trasformarsi in opacità sulle informazioni che contano davvero per chi affida i propri risparmi a un servizio di questo tipo. Per capire meglio questi strumenti, resta utile la nostra guida su cosa sono le stablecoin.