Le più grandi banche britanniche hanno completato le prime transazioni interbancarie al mondo utilizzando depositi bancari tokenizzati per muovere denaro tra loro. Non è un altro progetto annunciato: le operazioni sono state effettivamente eseguite. Lloyds Banking Group, NatWest e Barclays hanno portato a termine due transazioni immobiliari reali di surroga del mutuo utilizzando depositi tokenizzati, mentre un gruppo di tre banche, tra cui HSBC, ha eseguito separatamente un pagamento tra clienti che simulava un acquisto su un marketplace online. Questa notizia sui depositi tokenizzati delle banche britanniche segna un passaggio concreto dal pilota alla realtà operativa.

Il punto centrale, quello che distingue questa notizia da molte altre nel settore della tokenizzazione, è che i token in questione non rappresentano una stablecoin privata: rappresentano denaro già depositato in banca, e mantengono esattamente lo stesso status giuridico e le stesse tutele di un normale saldo su un conto corrente. Vediamo come hanno funzionato questi test, cosa succederà nei prossimi mesi, e perché questa notizia va letta insieme a quanto accaduto negli stessi giorni sul fronte europeo.
Come hanno funzionato i test
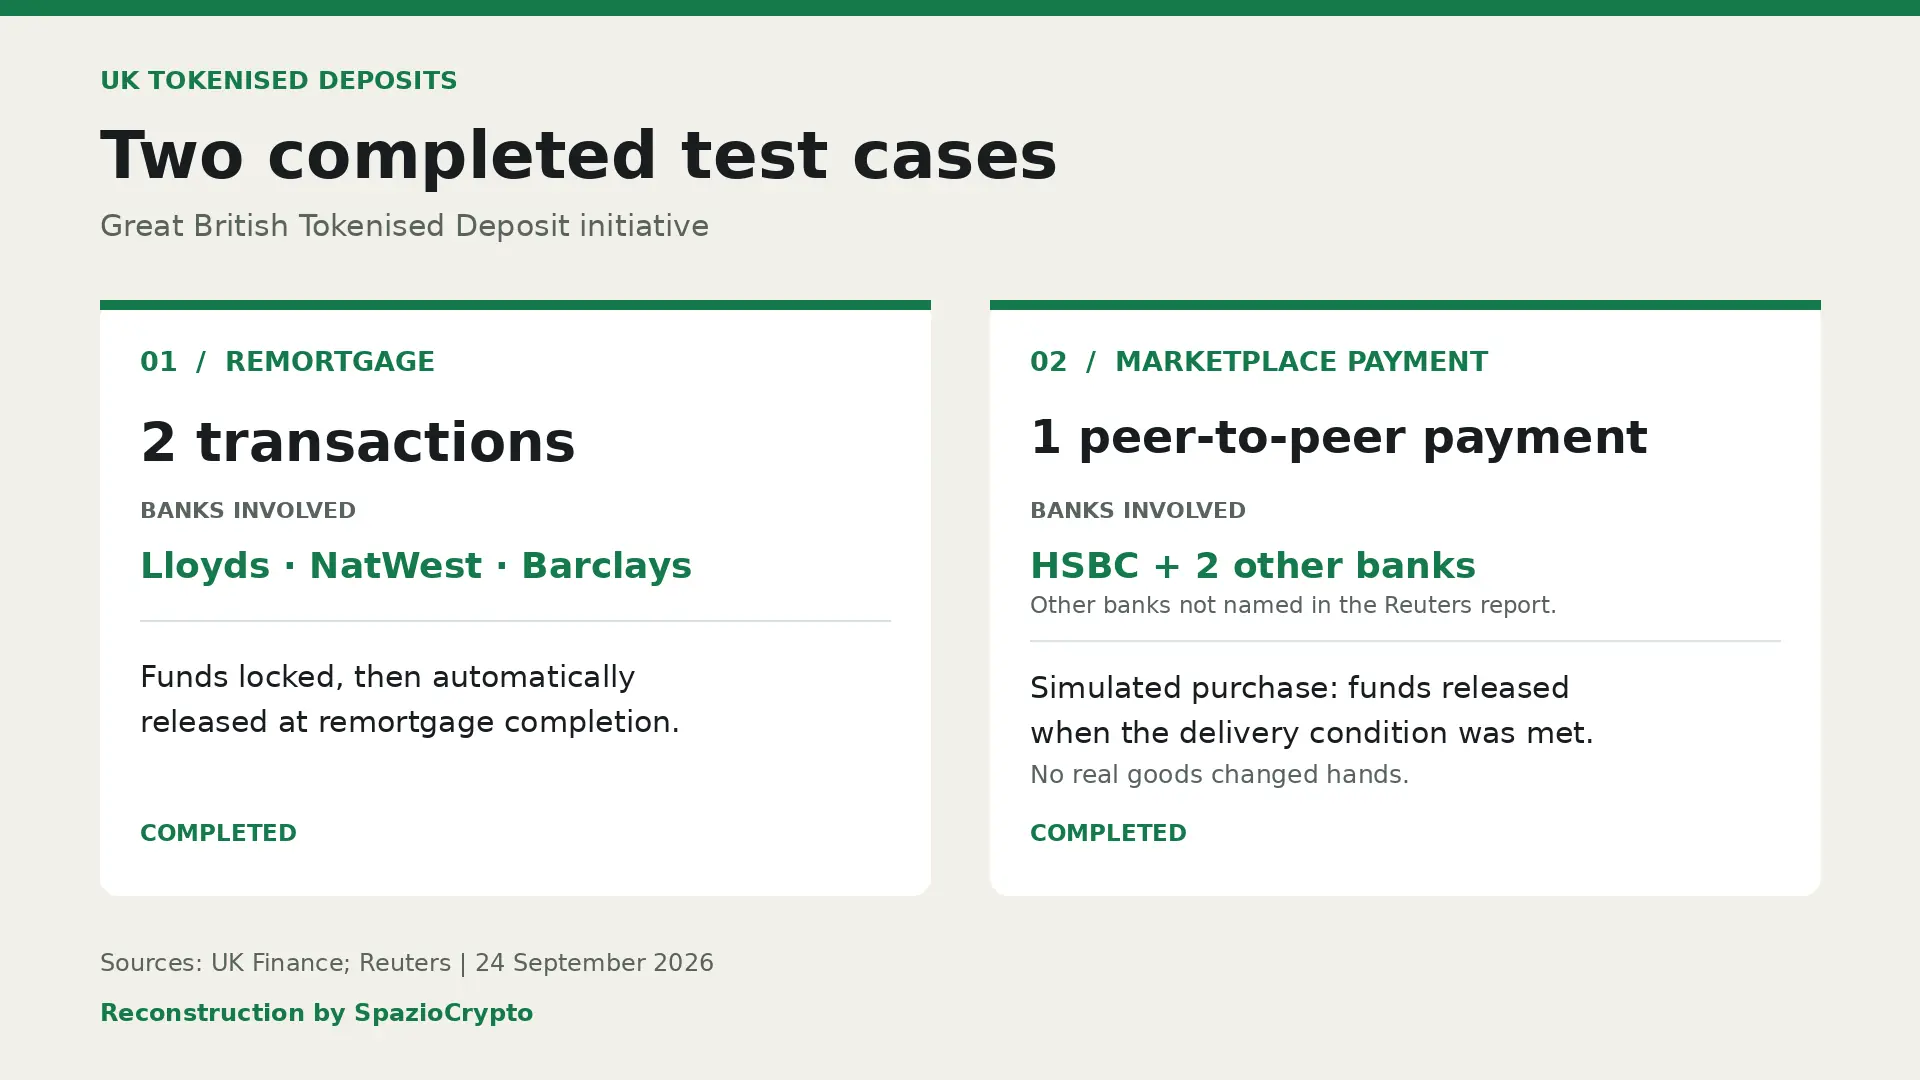
Il progetto, coordinato dall'associazione di categoria UK Finance e battezzato "Great British Tokenised Deposit", coinvolge complessivamente sette istituti, tra cui Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide e Santander, con il supporto tecnico della società Quant Network e la consulenza di EY e dello studio legale Linklaters. Nei due test di surroga del mutuo, il denaro è rimasto bloccato fino alla conferma del trasferimento di proprietà dell'immobile registrata sulla blockchain, dopodiché i fondi sono stati inviati automaticamente tra le banche coinvolte.
Nel test guidato da HSBC, che simulava un acquisto su un marketplace online, il meccanismo ha funzionato in modo leggermente diverso: il sistema ha utilizzato depositi programmabili per trattenere il denaro dell'acquirente sul proprio conto, rilasciandolo al venditore solo dopo che il sistema aveva confermato la consegna del bene acquistato. Anche se nessun bene fisico è stato effettivamente scambiato in questo test simulato, l'esperimento ha dimostrato in pratica come denaro bancario programmabile possa ridurre il rischio di frode nelle transazioni, permettendo scambi diretti tra banche diverse invece di restare confinati dentro sistemi bancari isolati tra loro.
Il prossimo passo: dal pilota alla produzione
Il dettaglio più significativo di questa notizia, però, riguarda quello che succederà da qui in avanti. Gli istituti partecipanti intendono ora costituire una società dedicata e un rulebook di governance formale, un passaggio che segna il tentativo di trasformare questo esperimento da progetto pilota a infrastruttura di produzione vera e propria, con regole condivise e una struttura di governo stabile. Le banche coinvolte prevedono inoltre di emettere, nel primo trimestre del 2027, tre obbligazioni digitali negoziabili e regolabili utilizzando proprio questo stesso sistema di depositi tokenizzati.
Va segnalato, per completezza, che Lloyds aveva già testato i depositi tokenizzati in un contesto diverso: ad agosto, la banca aveva completato tre transazioni live attraverso il Progetto Agorá, guidato dalla Banca dei Regolamenti Internazionali, che ha coinvolto sterlina, euro e franco svizzero, collegando in un'unica operazione conversione valutaria, pagamento e regolamento. Separatamente, il governo britannico sta portando avanti il proprio progetto di obbligazione governativa digitale, che dovrebbe vedere la prima emissione entro la fine del primo trimestre del 2027 attraverso la piattaforma Orion di HSBC, all'interno del sandbox per titoli digitali gestito da Banca d'Inghilterra e autorità di vigilanza finanziaria britannica.
I test in sintesi
Cosa è stato completato. Fonte: UK Finance, Reuters, 24 settembre 2026
- I test: 2 surroghe mutuo (Lloyds, NatWest, Barclays) + 1 marketplace (HSBC e altre 2).
- Lo status: stesso status giuridico di un normale deposito bancario, non una stablecoin.
- Il prossimo passo: società, rulebook, 3 obbligazioni digitali nel Q1 2027.
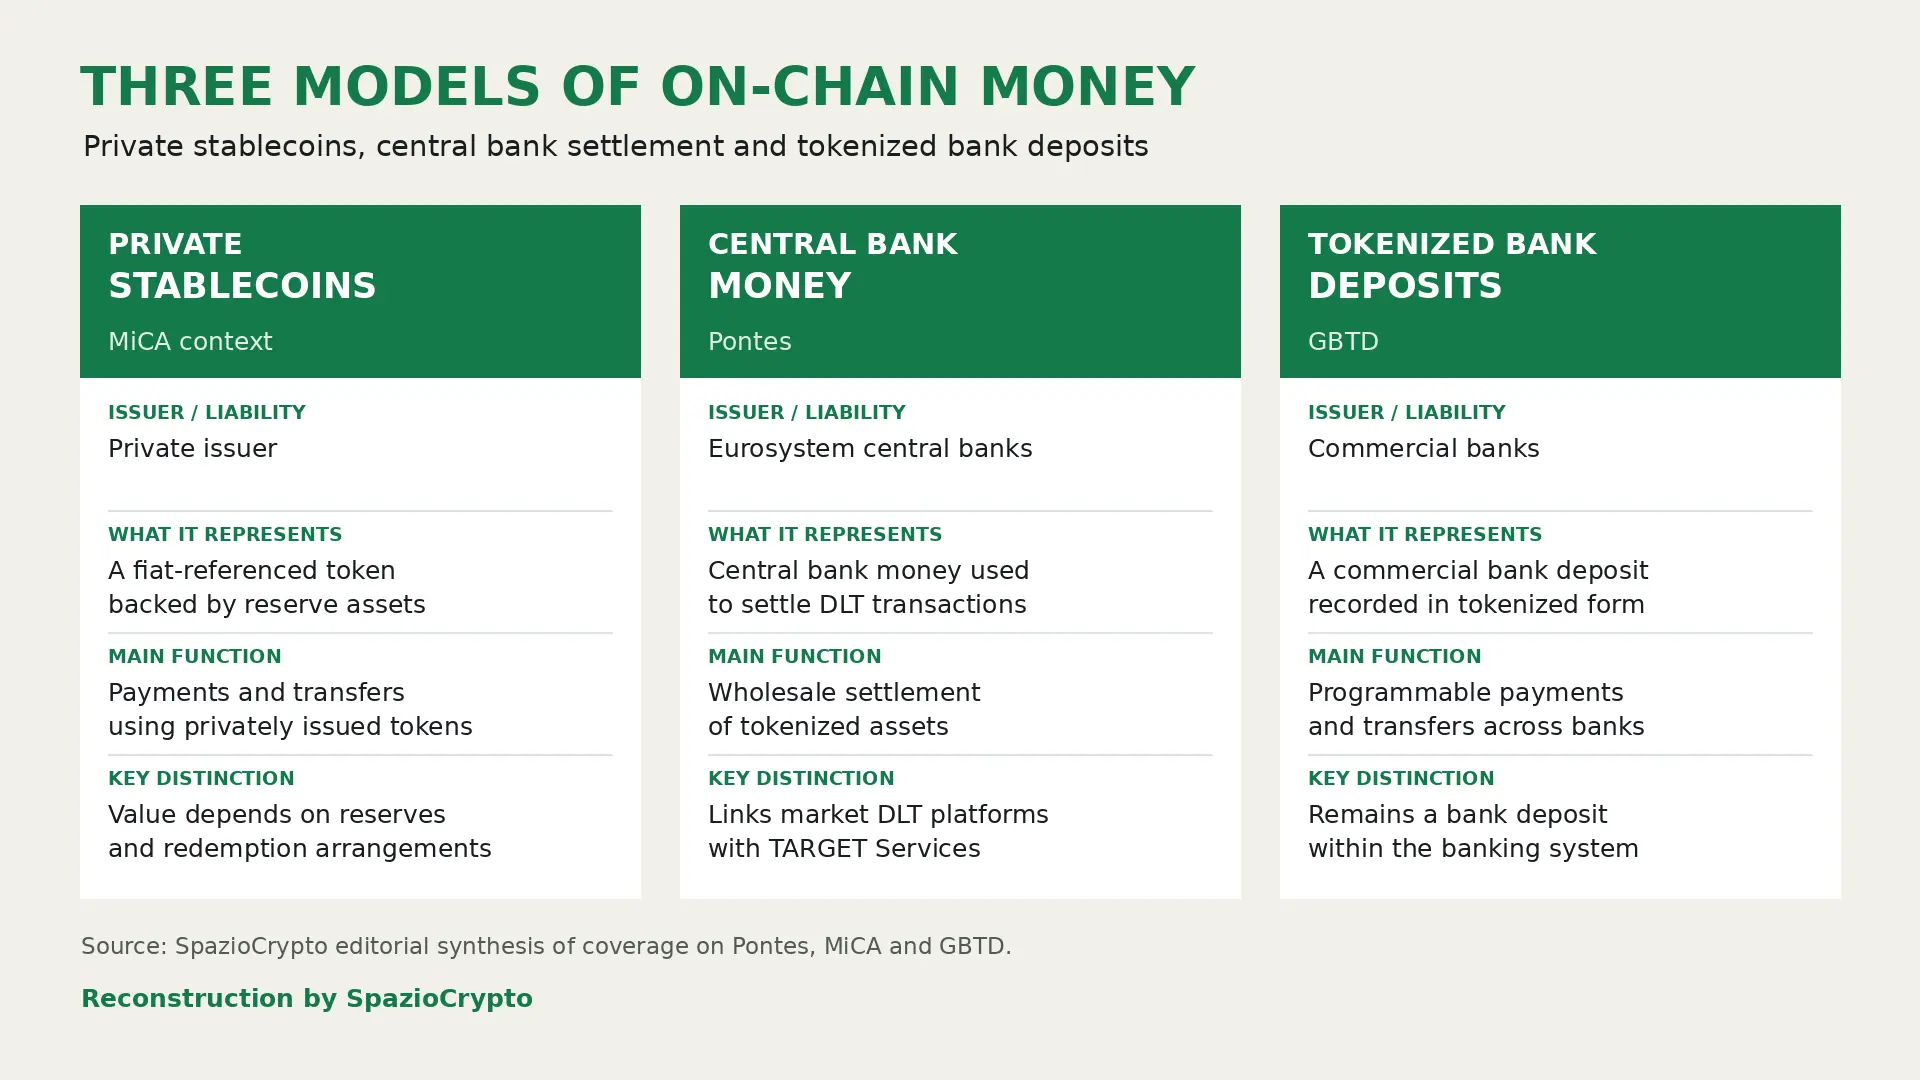
Tre modelli di denaro on-chain, nella stessa settimana
Ed eccoci al punto che rende questa notizia particolarmente significativa se letta nel contesto più ampio degli ultimi giorni. La stessa testata europea che ha riportato questa vicenda ha osservato esplicitamente come questo traguardo britannico corona una settimana in cui l'approccio europeo al denaro digitale è diventato molto più nitido. Solo pochi giorni prima, come avevamo raccontato nel nostro approfondimento su Pontes, l'Eurosistema aveva acceso l'infrastruttura che porta la moneta di banca centrale dentro il regolamento di asset tokenizzati. Il giorno successivo, la BCE e le banche centrali nazionali UE avevano chiesto di rivedere le regole MiCA sulle riserve delle stablecoin private.
 HM Treasury
Stanno quindi emergendo, nello stesso periodo, tre modelli distinti di denaro digitale che convivono sulla blockchain: le stablecoin private, come USDC e USDT, emesse da società private; la moneta di banca centrale, distribuita attraverso infrastrutture come Pontes; e ora i depositi delle banche commerciali, tokenizzati ma giuridicamente identici al denaro già depositato su un conto corrente tradizionale. Non è un caso che la Banca d'Inghilterra abbia espresso una preferenza esplicita per l'innovazione attraverso i depositi tokenizzati piuttosto che attraverso le stablecoin private, anche per le implicazioni che questa scelta comporta sulla capacità di erogare credito e sulla sovranità monetaria nazionale.
La lettura più grande
La battaglia, a questo punto, non sembra più essere semplicemente "blockchain contro banche", una cornice ormai superata dai fatti. La vera domanda che emerge da questa settimana di notizie è piuttosto quale tipo di denaro finirà davvero sulla blockchain, e chi lo controllerà: emittenti privati, banche centrali, o le stesse banche commerciali che da sempre gestiscono i depositi dei cittadini. Ogni modello comporta implicazioni diverse su stabilità finanziaria, sovranità monetaria e capacità del sistema bancario di continuare a erogare credito, un tema che tocca da vicino anche gli sviluppi che stiamo osservando in Italia con progetti come quelli di UniCredit e BlockInvest.
Per l'osservatore, la lezione è duplice. Da un lato, il fatto che quattro tra le maggiori banche britanniche abbiano già eseguito transazioni reali, non solo test in laboratorio, dimostra che la tokenizzazione del denaro commerciale non è più una teoria accademica, ma un'infrastruttura che sta iniziando concretamente a funzionare su scala reale. Dall'altro, la scelta di quale modello di denaro digitale prevarrà, se le stablecoin private, la moneta di banca centrale o i depositi bancari tokenizzati, o più probabilmente una combinazione di tutti e tre a seconda del contesto d'uso, resta una delle domande più importanti e ancora aperte per il futuro dell'intero sistema finanziario globale. Vale la pena continuare a seguire da vicino come questi tre modelli competeranno, o si combineranno, nei prossimi mesi. Per capire meglio queste tecnologie, resta utile la nostra guida su cosa sono le criptovalute.