Dal 21 settembre, Pontes non è più un progetto in fase di test: è operativo. L'Eurosistema ha avviato ufficialmente l'infrastruttura che collega le piattaforme di registro distribuito ai servizi TARGET, permettendo di regolare transazioni wholesale su asset tokenizzati direttamente in moneta di banca centrale. Tredici istituzioni finanziarie e quattro operatori di infrastrutture DLT sono pronti a usarla fin da subito. Questo lancio di Pontes della BCE per la finanza tokenizzata segna il primo passo operativo concreto della strategia dell'Eurosistema in questo campo, dopo mesi di annunci e sperimentazioni.
 European Central Bank
C'è però una seconda notizia, contenuta nello stesso annuncio, che rende questo lancio ancora più significativo di una semplice infrastruttura tecnica che entra in funzione: la stessa Banca Centrale Europea diventerà utilizzatrice della finanza tokenizzata, investendo una piccola parte del proprio portafoglio in titoli tokenizzati denominati in euro. Vediamo cosa prevede esattamente Pontes, chi lo sta già usando, e perché la seconda notizia conta quanto la prima.
Come funziona Pontes
Pontes fornisce la componente in contante delle transazioni wholesale basate su registro distribuito, direttamente in moneta di banca centrale, collegando le piattaforme di mercato DLT ai servizi TARGET esistenti dell'Eurosistema. In pratica, una banca può negoziare, per esempio, un'obbligazione tokenizzata su un'infrastruttura DLT e regolare la parte in denaro attraverso l'Eurosistema, senza dover necessariamente ricorrere a una stablecoin privata o a un deposito bancario tokenizzato. È bene precisare, per evitare fraintendimenti diffusi in questi giorni, che Pontes resta distinto dal progetto dell'euro digitale al dettaglio, destinato ai consumatori: qui si parla esclusivamente di transazioni all'ingrosso tra istituzioni finanziarie.
Al lancio risultano già operativi tredici partecipanti di mercato, tra cui Deutsche Bank, Santander, Société Générale, la Banca Europea per gli Investimenti e diverse banche regionali tedesche e spagnole, oltre alla Bundesbank stessa in qualità di partecipante di mercato. Ad affiancarli, quattro operatori di piattaforme DLT, tra cui Clearstream, controllata da Deutsche Börse. La piattaforma opera per ora dalle otto alle sedici, ora dell'Europa centrale, nei giorni lavorativi, con l'obiettivo dichiarato di raggiungere un'operatività continua entro il 2028. Va segnalato con chiarezza, perché rilevante per il nostro pubblico: nessuna banca italiana figura tra i tredici partecipanti iniziali.
La BCE diventa anche investitrice
La seconda notizia contenuta nello stesso annuncio merita altrettanta attenzione. La Banca Centrale Europea ha avviato i lavori preparatori per investire una piccola parte del proprio portafoglio di fondi propri in titoli tokenizzati denominati in euro, con un focus iniziale su titoli emessi da governi dell'area euro, autorità regionali, agenzie e istituzioni sovranazionali europee. È importante chiarire cosa questo significhi, e soprattutto cosa non significhi: non si tratta di acquisti di criptovalute, e questi investimenti restano completamente separati dalla politica monetaria. Il portafoglio di fondi propri della banca centrale genera reddito destinato a coprire i costi operativi dell'istituzione, e resta distinto dagli strumenti utilizzati per condurre la politica monetaria vera e propria. Non è stato specificato alcun importo, e sarà il comitato esecutivo a decidere tempistiche precise una volta completato il lavoro preparatorio.
European Central BankIl significato strategico di questa scelta, però, va oltre la cifra in sé. Un dettaglio emerso dalle analisi di settore aiuta a capirlo: gli economisti della stessa BCE avrebbero espresso preoccupazione sul fatto che le stablecoin denominate in dollari potrebbero, nel tempo, erodere il controllo europeo sulla politica monetaria, qualora diventassero lo strato di regolamento predefinito per i mercati tokenizzati globali. Costruire un'infrastruttura che mantenga il regolamento in moneta di banca centrale europea, anziché cederlo a emittenti privati o a valute estere, risponde direttamente a questa preoccupazione.
Pontes in sintesi
Cosa prevede il lancio. Fonte: BCE, 21 settembre 2026
- Cosa fa: regola la parte cash delle transazioni tokenizzate in moneta di banca centrale.
- Chi c'è: 13 partecipanti (Deutsche Bank, Santander, Société Générale tra gli altri), nessuna banca italiana.
- La sorpresa: la BCE stessa investirà in titoli tokenizzati attraverso Pontes.
Undici giorni dopo l'India: il cerchio si chiude
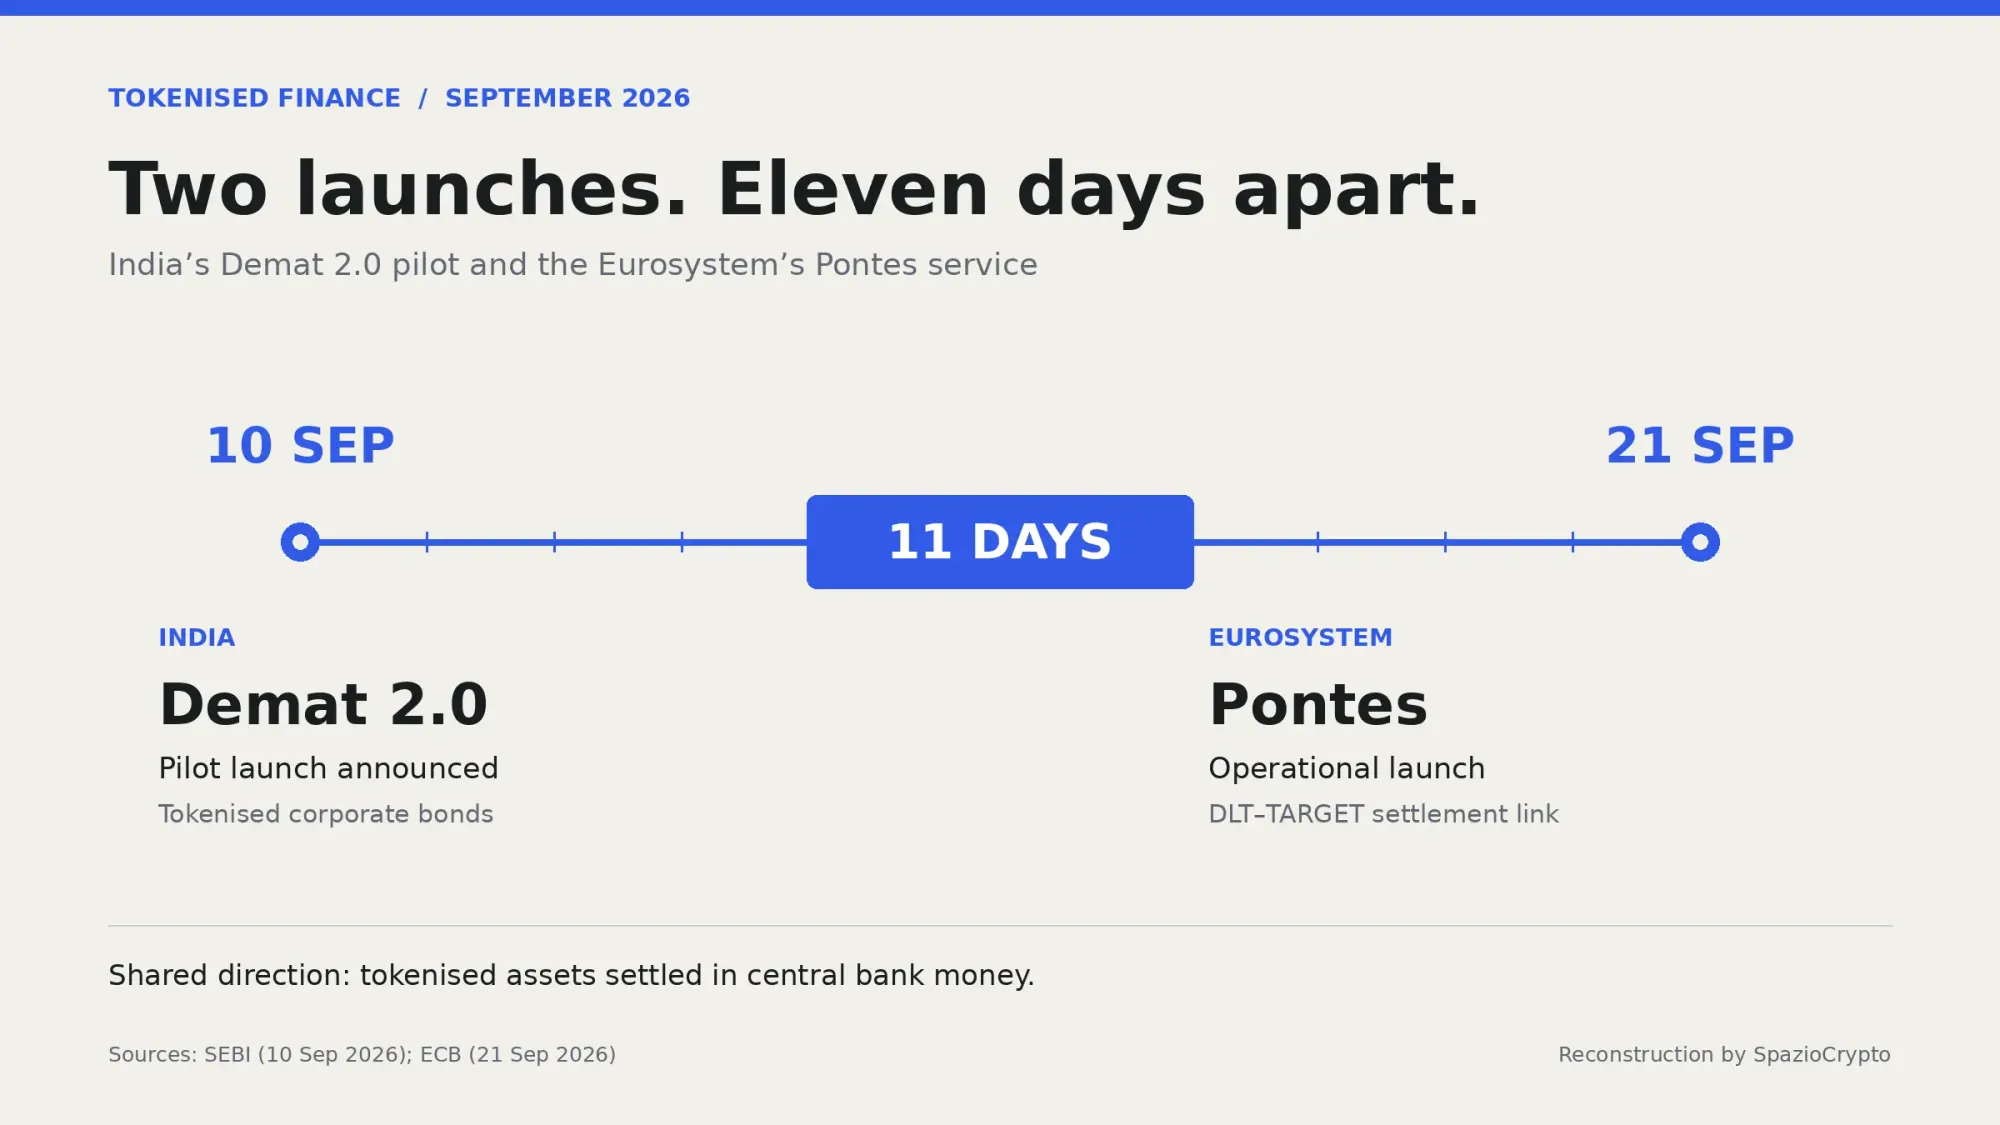
C'è un elemento temporale che vale la pena sottolineare, perché lo avevamo già anticipato in un nostro precedente approfondimento. Appena undici giorni prima di questo lancio, avevamo raccontato di come l'India avesse messo in produzione lo stesso identico modello teorico con il proprio progetto Demat 2.0: bond tokenizzati regolati direttamente con la rupia digitale della banca centrale, tramite settlement atomico. All'epoca, avevamo notato che l'India sembrava aver anticipato l'Europa proprio su questo terreno.
European Central Bank
Oggi quella previsione trova conferma nei fatti: Pontes arriva davvero l'11 settembre dopo il debutto indiano, confermando che la corsa globale a costruire infrastrutture che colleghino asset tokenizzati e moneta di banca centrale è una competizione reale e serrata, non solo tra singoli progetti pilota isolati, ma tra intere aree valutarie che si contendono un ruolo di primo piano nella prossima generazione di infrastrutture finanziarie. Un tema che tocca da vicino anche le banche italiane, come dimostra il percorso già avviato con il primo bond tokenizzato italiano regolato in moneta di banca centrale, per quanto l'Italia resti fuori dal gruppo iniziale di partecipanti a Pontes.
European Central Bank
Perché conta, anche per chi non è tra i primi tredici
Per le banche e le infrastrutture italiane, l'assenza tra i primi partecipanti non significa irrilevanza. Pontes è una nuova infrastruttura dell'intero Eurosistema, di cui la Banca d'Italia fa parte a pieno titolo, e ulteriori partecipanti sono attesi collegarsi nei prossimi mesi secondo quanto dichiarato dalla stessa BCE. Il fatto che il gruppo iniziale sia composto principalmente da grandi banche tedesche, spagnole e francesi, oltre a organismi sovranazionali, riflette probabilmente lo stato di preparazione tecnica di ciascun sistema bancario nazionale più che una scelta definitiva di esclusione.
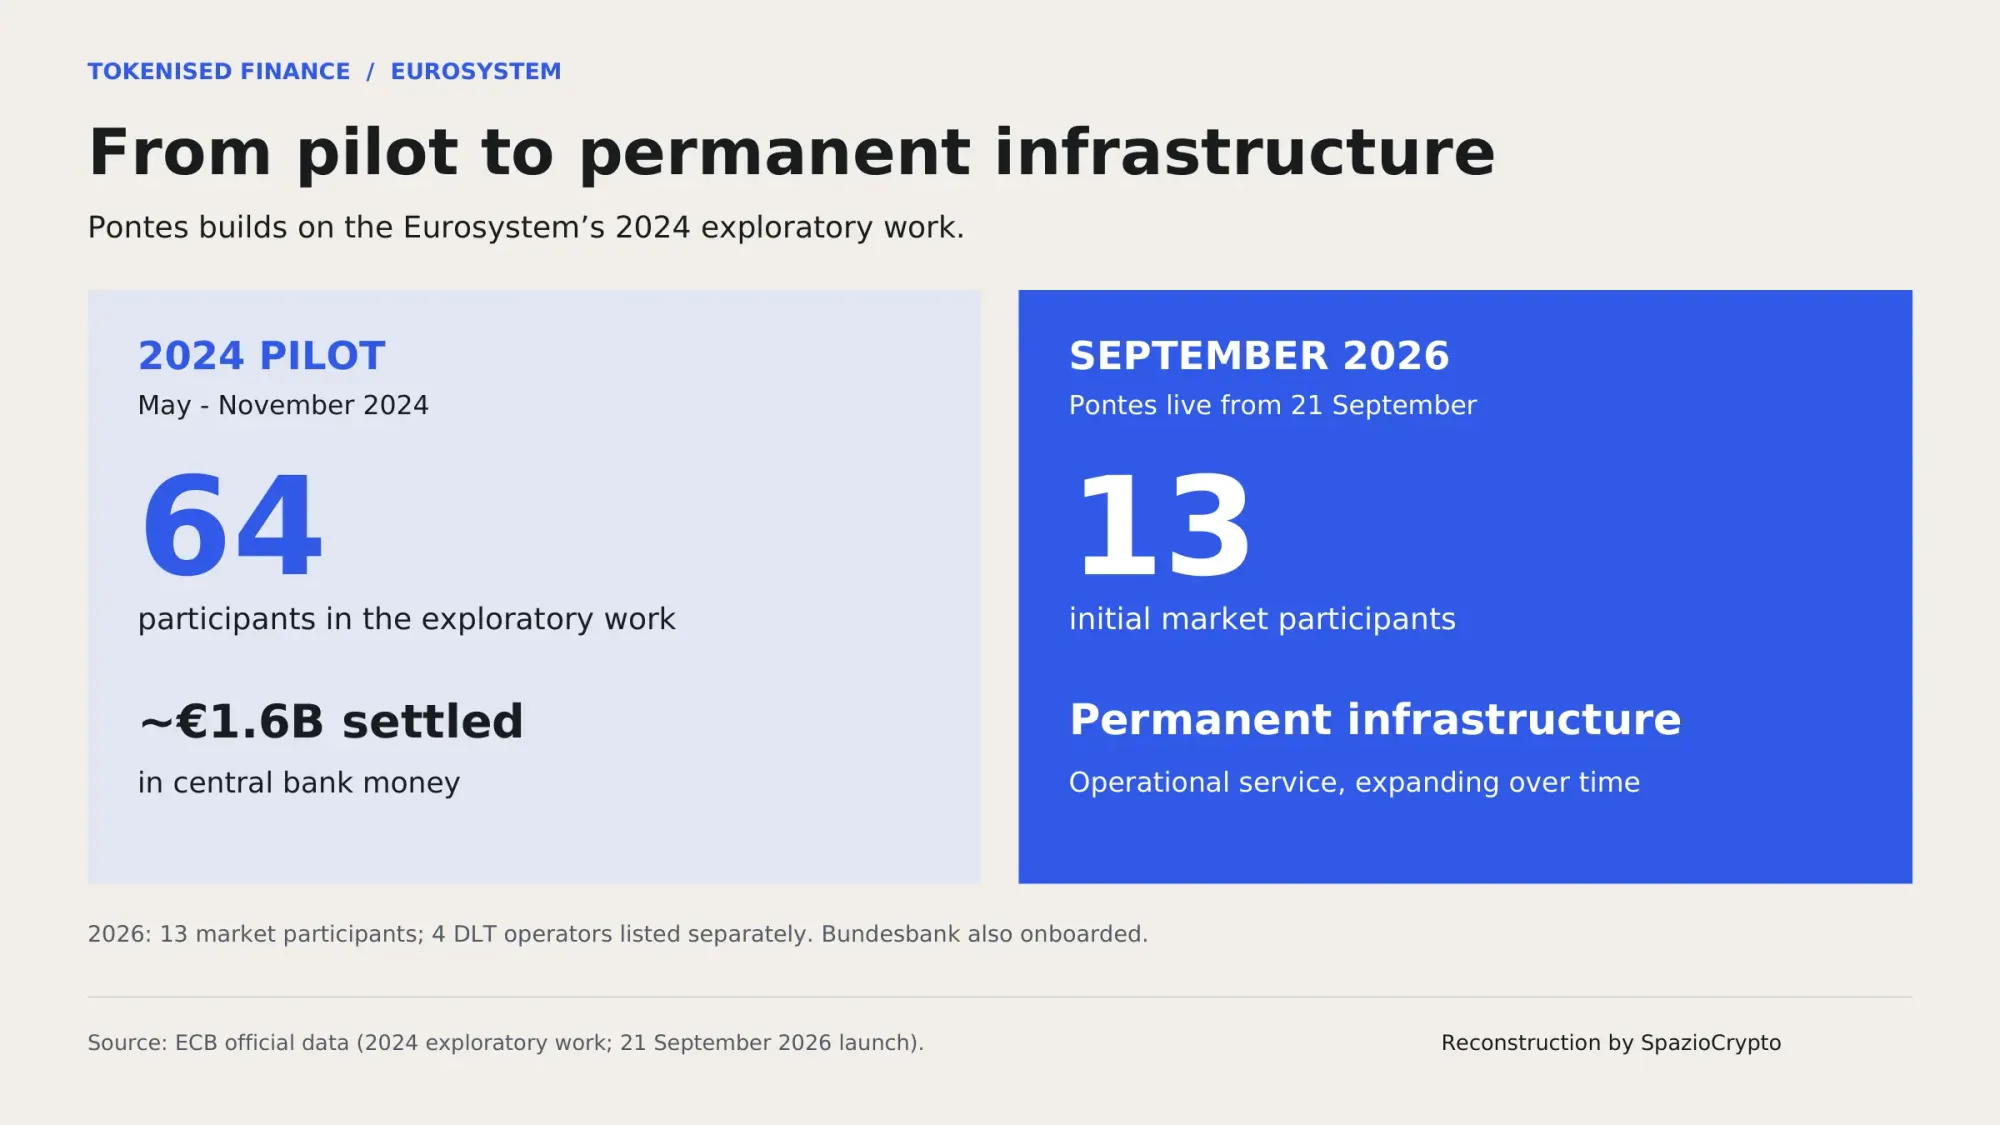
Resta il fatto che, se l'infrastruttura scalerà davvero verso obbligazioni, titoli, collaterale, depositi e altri strumenti finanziari come auspicato dagli stessi promotori del progetto, il 21 settembre 2026 potrebbe essere ricordato non come il lancio di un'ennesima piattaforma di pagamento, ma come una tappa iniziale nella costruzione del prossimo mercato finanziario all'ingrosso europeo, un percorso che si intreccia anche con il ruolo crescente dell'infrastruttura dati per la finanza tokenizzata, come abbiamo visto a proposito dell'investimento di S&P Global e Nasdaq in Kaiko.
La lettura più grande
Il lancio di Pontes segna un momento importante per la finanza tokenizzata europea, perché risolve, almeno sul piano infrastrutturale, uno dei problemi più discussi degli ultimi anni: come regolare transazioni tokenizzate in un asset privo del rischio di credito tipico di un emittente privato. Fino a ieri, chi voleva tokenizzare un titolo doveva scegliere tra stablecoin private, depositi bancari tokenizzati o altre soluzioni ibride, ciascuna con i propri compromessi. Ora esiste, almeno per un gruppo iniziale di operatori europei, un'alternativa che porta il regolamento direttamente al livello più sicuro possibile, quello della banca centrale.
Per l'osservatore, la lezione è duplice. Da un lato, questo lancio conferma che la competizione globale sulla tokenizzazione istituzionale si sta giocando ormai su un terreno molto concreto, quello di chi riesce a costruire per primo, e su scala sufficiente, l'infrastruttura di regolamento in moneta di banca centrale, un tema su cui l'Europa arriva seconda rispetto all'India ma comunque tra i primi al mondo. Dall'altro, la decisione della BCE di investire essa stessa in questi strumenti, per quanto con cifre ancora non specificate, segnala una fiducia istituzionale che va oltre la semplice costruzione di un'infrastruttura tecnica, e che potrebbe accelerare l'adozione da parte di altri operatori nei prossimi mesi. Vale la pena continuare a seguire da vicino chi si aggiungerà ai tredici partecipanti iniziali, e se le banche italiane sceglieranno di collegarsi in questa prima fase di espansione. Per capire meglio il contesto di queste tecnologie, resta utile la nostra guida su cosa sono le criptovalute e la blockchain.