World, il progetto di identità digitale nato come Worldcoin e cofondato dall'amministratore delegato di OpenAI Sam Altman, ha lanciato il 17 settembre World Money, un'applicazione finanziaria "super app" self-custodial disponibile in oltre centocinquanta Paesi. L'app integra saldi in stablecoin, pagamenti transfrontalieri, trading di asset digitali, rendimento e conti virtuali, tutto dentro un'unica interfaccia. Questo lancio segna un cambiamento profondo nella natura del progetto: World Money e la trasformazione di Worldcoin raccontano il passaggio da "dimostra di essere umano scansionando l'iride" a "l'identità verificata diventa la porta d'accesso a un conto finanziario globale".
Non è il solito aggiornamento sul token WLD. È la trasformazione di un'infrastruttura di verifica dell'identità in qualcosa di molto più vicino a un conto finanziario consumer globale, con partner del calibro di Stripe, Bridge e Morpho integrati direttamente nell'app. Vediamo cosa prevede esattamente, e perché la sequenza che descrive, dall'identità al conto finanziario, merita attenzione anche sul piano regolamentare.
 World Help Center
Cosa prevede World Money
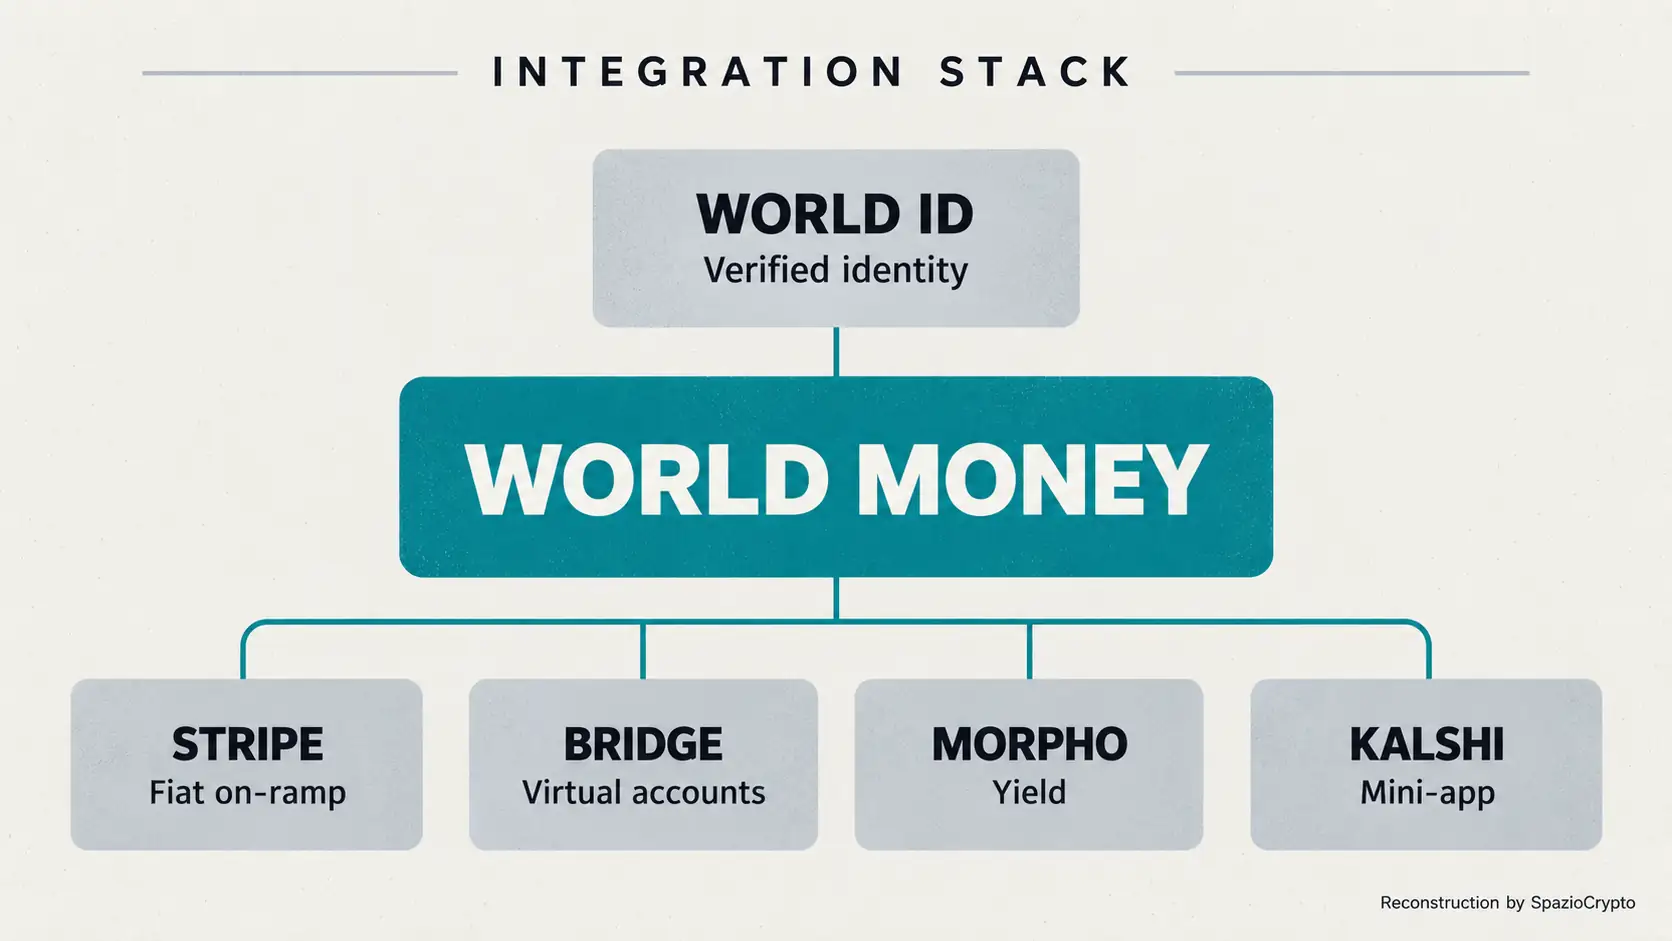
L'app, sviluppata da Tools for Humanity, la società dietro il progetto World, permette di detenere saldi in stablecoin in otto valute diverse, inviare e ricevere asset digitali a livello internazionale, monitorare portafogli e transazioni, oltre a impostare avvisi di prezzo, tutto attraverso un'interfaccia self-custodial, in cui gli utenti mantengono il controllo diretto delle proprie chiavi private. Per il mercato statunitense, Stripe alimenta il flusso di finanziamento tramite Apple Pay, convertendo i fondi in stablecoin nel giro di pochi minuti, mentre Bridge gestisce la creazione di conti virtuali che convertono i depositi in dollari statunitensi digitali, con i dettagli del conto emessi direttamente da un istituto bancario partner.
L'app include inoltre una sezione dedicata al rendimento, alimentata dal protocollo di prestito decentralizzato Morpho, che permette di depositare asset selezionati per generare interessi nel tempo, con tassi e condizioni non garantiti e variabili in base al mercato. Un ecosistema di "mini app" integrate arricchisce ulteriormente l'offerta, includendo tra gli altri la piattaforma di prediction market Kalshi, di cui abbiamo già spiegato il funzionamento in una guida dedicata, e lo stesso protocollo Morpho per la gestione del rendimento.
Un avvertimento importante, direttamente da World
Prima di lasciarsi trasportare dall'entusiasmo per la portata di questo lancio, c'è una precisazione fondamentale che la stessa documentazione ufficiale del prodotto specifica con chiarezza, e che ogni utente dovrebbe conoscere: le stablecoin detenute all'interno di World Money sono asset digitali, non depositi bancari assicurati. È una distinzione che vale per qualunque stablecoin, ma che assume particolare rilevanza in un'app pensata e promossa come alternativa quotidiana ai servizi bancari tradizionali, dove la percezione di sicurezza di un "saldo" può facilmente confondersi con quella di un conto corrente garantito.
Va inoltre precisato, come segnalato dalle prime ricostruzioni giornalistiche, che la disponibilità in oltre centocinquanta Paesi non significa un accesso uniforme a tutte le funzionalità: caratteristiche ed eleggibilità variano sensibilmente in base alla giurisdizione, e i dettagli su come siano stati affrontati i requisiti di conformità nei singoli mercati non sono stati specificati nelle prime comunicazioni ufficiali.
World Money in sintesi
Cosa prevede. Fonte: World, The Block, 2026
- La portata: oltre 150 Paesi, funzionalità variabili per giurisdizione.
- I partner: Stripe, Bridge, Morpho e mini app come Kalshi integrate direttamente.
- L'avvertimento: le stablecoin nell'app non sono depositi bancari assicurati.
Dall'identità al conto finanziario: la sequenza che conta
L'aspetto più interessante di questo lancio, quello che merita davvero attenzione oltre l'elenco delle funzionalità, è la sequenza logica che rappresenta. World è nato come un sistema per dimostrare, attraverso la scansione dell'iride, che un determinato utente è una persona reale e non un bot, un tema che l'azienda ha sempre più collegato alla crescente capacità dell'intelligenza artificiale di creare identità digitali false su larga scala. Con World Money, quella stessa prova di identità diventa il livello di accesso a un conto finanziario completo, costruito sopra un'infrastruttura di stablecoin.
La sequenza si può riassumere così: identità verificata tramite World ID, che sblocca un portafoglio self-custodial, che a sua volta si appoggia su saldi in stablecoin, collegati a infrastrutture di conversione in valuta tradizionale come quelle fornite da Stripe e Bridge, fino ad arrivare a veri e propri servizi finanziari, dal risparmio remunerato ai trasferimenti internazionali. È esattamente lo schema di adozione silenziosa delle stablecoin che avevamo già osservato analizzando il lancio di Nu Global da parte di Nubank, dove i depositi si convertono automaticamente in stablecoin senza che l'utente se ne accorga, e che avevamo già visto anche nella trasformazione di Lisk in piattaforma fintech che nasconde la blockchain sottostante.
Perché conta anche sul piano regolamentare
C'è un motivo in più per seguire con attenzione questa evoluzione, che va oltre la semplice cronaca del lancio di un prodotto. Finora, l'identità biometrica di World era collegata principalmente alla distribuzione di un token e alla verifica antifrode. Con World Money, quella stessa identità biometrica può diventare il livello identitario di servizi finanziari veri e propri, dai pagamenti al risparmio, un salto di qualità che apre interrogativi regolamentari non banali su come debba essere trattato, dal punto di vista normativo, un sistema che lega dati biometrici sensibili all'accesso a servizi bancari e finanziari a scala globale.
Il fenomeno si inserisce in una tendenza più ampia che stiamo osservando con crescente frequenza: le stablecoin e i pagamenti digitali stanno progressivamente sparendo dall'interfaccia "crypto" percepita dall'utente finale, che vede semplicemente un saldo, un trasferimento, un pagamento, mentre sotto il cofano operano blockchain e stablecoin, un tema che avevamo affrontato anche parlando del ruolo crescente che le stablecoin stanno assumendo nel credito privato e nell'economia reale, ben oltre il semplice trading.
La lettura più grande
Il lancio di World Money segna un momento potenzialmente importante nell'evoluzione delle infrastrutture finanziarie basate su stablecoin, perché unisce due elementi che, fino a poco tempo fa, sembravano appartenere a mondi separati: la verifica dell'identità biometrica e l'accesso a servizi finanziari completi. Che si tratti di un'evoluzione naturale e utile, capace di offrire servizi finanziari a persone oggi escluse dal sistema bancario tradizionale, o di una concentrazione preoccupante di dati sensibili e potere finanziario nelle mani di un singolo progetto, resta un tema aperto e legittimamente dibattuto.
Per l'osservatore, la lezione è duplice. Da un lato, questo lancio conferma con forza la tendenza verso stablecoin sempre più invisibili, integrate dentro esperienze utente che assomigliano sempre di più a un normale conto bancario, piuttosto che a un prodotto crypto riconoscibile come tale. Dall'altro, la scala e la velocità di questo rollout, oltre centocinquanta Paesi fin dal primo giorno, pongono interrogativi concreti su come le autorità di regolamentazione, specialmente in Europa, dovranno affrontare un prodotto che lega identità biometrica e servizi finanziari su una scala mai vista prima in questa combinazione specifica. Vale la pena continuare a seguire da vicino come queste domande troveranno risposta nei prossimi mesi. Per capire meglio questi strumenti, resta utile la nostra guida su cosa sono le stablecoin.