La Commodity Futures Trading Commission (CFTC) ha pubblicato oggi, 5 ottobre, un Advanced Notice of Proposed Rulemaking (ANPRM) per costruire un quadro federale di regole su misura per le transazioni crypto offerte ai clienti retail con margine, leva o finanziamento. La parte più rilevante è la proposta di codificare una nuova sottocategoria di exchange regolamentato, il Crypto Asset Market (CAM). Questa mossa sulle regole federali della CFTC per gli exchange crypto va però letta con precisione: non sono regole approvate, ma un avviso preliminare con cui l'agenzia chiede commenti, il passo che precede un'eventuale proposta formale.
Il presidente Michael Selig ha illustrato i dettagli nel discorso tenuto oggi al Fordham Law Blockchain Regulatory Symposium e in un editoriale sul Wall Street Journal, collegando l'iniziativa al mancato avanzamento del CLARITY Act al Senato. Come precisa lui stesso all'inizio del discorso, le sue parole esprimono il suo punto di vista da presidente e non necessariamente quello della Commissione.
Cosa ha pubblicato la CFTC
Il documento si intitola Regulation Crypto Asset Transactions (Regulation CTX) e Regulation Crypto Asset Markets (Regulation CAM) e riguarda le "retail commodity transactions" previste dalla sezione 2(c)(2)(D) del Commodity Exchange Act, che l'agenzia chiama CTX: nelle parole di Selig, le operazioni in cui un cliente retail negozia crypto con margine, leva o finanziamento. L'ANPRM chiede commenti su tre fronti: come prevenire pratiche abusive in un regime nazionale uniforme; come offrire agli operatori indicazioni specifiche per le crypto sulle prassi di settore che la CFTC, dalla sua esperienza di vigilanza dal 2014, considera buone pratiche di conformità; e come codificare in una regola il CAM, una sottocategoria di designated contract market pensata apposta per le CTX.
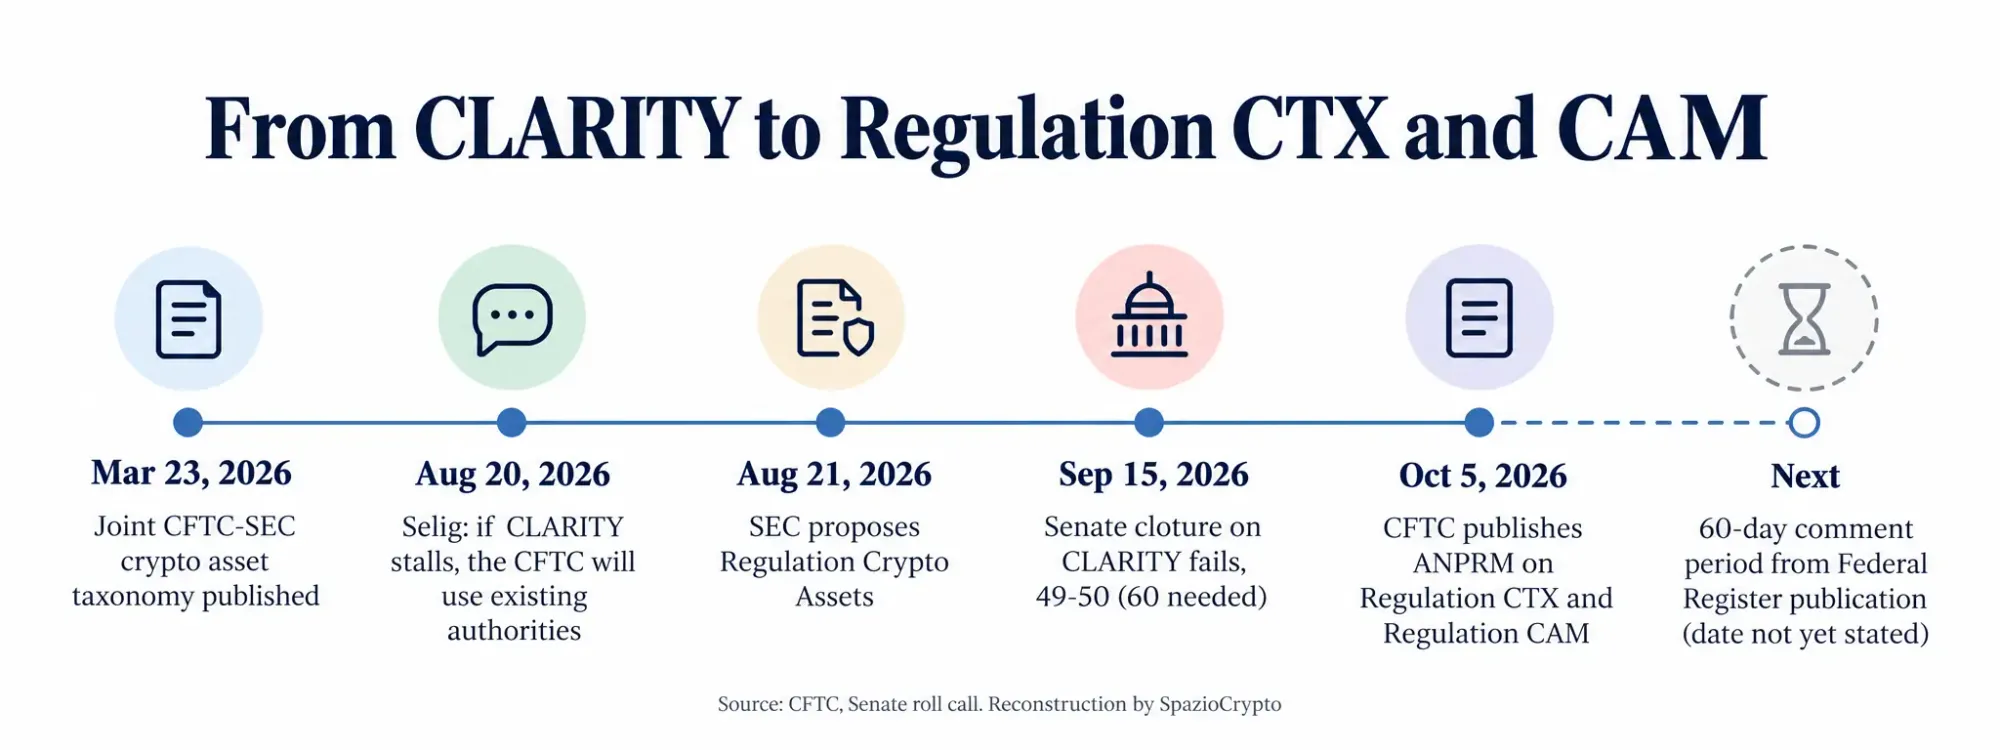
I commenti dovranno essere inviati per iscritto entro 60 giorni dalla pubblicazione dell'ANPRM nel Federal Register e saranno visibili su Regulations.gov. Il comunicato non indica la data di pubblicazione nel Federal Register, quindi la scadenza esatta non è ancora determinabile. La Commissione dichiara che userà i commenti per orientare una possibile azione futura, come una proposta di regola, e Selig afferma che l'obiettivo è prevenire, e non solo perseguire a posteriori, schemi fraudolenti come quello di FTX.
La scala a tre gradini e il CAM
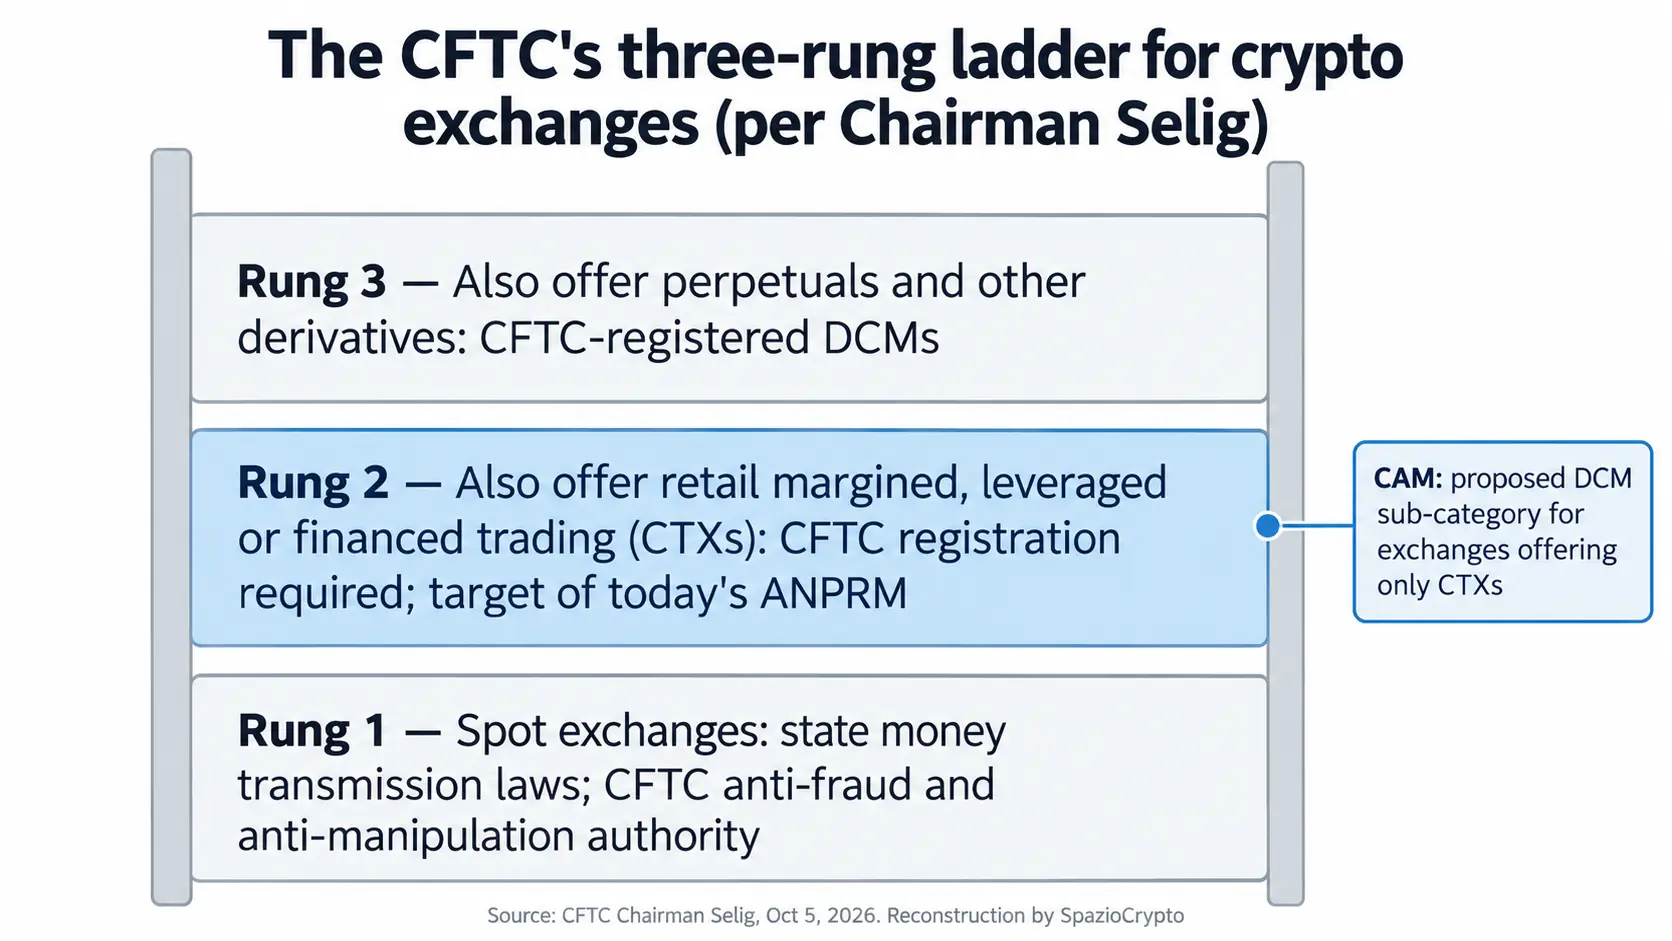
Selig descrive il mercato come una scala a tre gradini. Al primo ci sono gli exchange spot ordinari, soggetti ai poteri della CFTC contro frodi e manipolazioni ma, per il resto, regolati in generale dalle leggi statali sul trasferimento di denaro. Al secondo ci sono quelli che offrono anche ai clienti retail trading con margine, leva o finanziamento: per legge devono registrarsi presso la CFTC e sono sotto la sua regolamentazione esclusiva. Al terzo ci sono quelli che consentono anche perpetual e altri derivati, anch'essi registrati presso la CFTC. Le proposte di oggi riguardano il secondo gradino.
Gli exchange già registrati come designated contract market (DCM) potrebbero offrire CTX con regole su misura; chi vuole offrire solo CTX potrebbe registrarsi come DCM ordinario oppure come CAM. Il CAM dovrebbe rispettare i principi fondamentali previsti dalla legge per i DCM, con regolamenti pensati per le CTX, mentre chi offre future, opzioni o swap resterebbe nel regime DCM attuale. Selig sottolinea che si tratta di un'opzione federale: come nel sistema bancario, dove un'impresa sceglie tra licenza federale e statale, le società crypto potrebbero scegliere tra licenze statali e registrazione federale in base ai prodotti offerti. Solo il Congresso, ha detto, può imporre a tutti gli exchange crypto la registrazione presso la CFTC.
L'ANPRM in sintesi
Cosa è e cosa non è. Fonte: CFTC, comunicato 9307-26 e discorso di Selig, 5 ottobre 2026
- Cos'è: un avviso preliminare che chiede commenti per 60 giorni dalla pubblicazione nel Federal Register.
- Per chi: exchange che offrono ai clienti retail trading crypto con margine, leva o finanziamento; un'opzione federale, non un obbligo generale.
- Cosa non è: non è una regola approvata né una proposta formale; l'obbligo per tutti gli exchange richiederebbe il Congresso.
Le misure sul tavolo
Tra le misure che il quadro dovrebbe contemplare, secondo Selig, ci sono valutazioni sul rischio di manipolazione al momento della quotazione, legate a distribuzione e concentrazione dell'asset, periodi di lock-up e piani di vesting, emissioni programmatiche o buyback; un obbligo di proof-of-reserves per gli exchange che detengono i beni dei clienti in conti omnibus; e l'intermediazione obbligatoria di un futures commission merchant (FCM), con tutele su comunicazioni, capitale e segregazione dei fondi, oltre agli obblighi antiriciclaggio e di identificazione della clientela del Bank Secrecy Act. La CFTC dichiara di voler ricevere commenti su come adattare i requisiti degli FCM all'attività crypto.
Per chi preferisce l'approccio dei cypherpunk, l'agenzia propone di codificare un'interpretazione di "actual delivery": la consegna di un asset crypto in un wallet esterno non custodial dell'utente entro 28 giorni soddisferebbe, in generale, l'eccezione all'obbligo di negoziare su un exchange registrato. Resta fuori dall'ambito delle proposte, ma è allo studio, una politica duratura per gli sviluppatori che pubblicano software senza raccogliere ordini, controllare l'esecuzione o detenere beni dei clienti: non dovrebbero doversi registrare come introducing broker solo per aver scritto codice.
Perché ora: il CLARITY Act
Il contesto politico è esplicito. Il 15 settembre il Senato ha respinto con 49 voti a favore e 50 contrari la mozione di cloture sul CLARITY Act, che ne richiedeva 60, come avevamo raccontato nel nostro articolo sul voto fallito. Oggi Selig si è detto deluso: il testo avrebbe codificato la linea tra titoli e non titoli, imposto a exchange e broker crypto centralizzati di registrarsi presso la CFTC e introdotto principi fondamentali su misura. Nel suo editoriale scrive che l'azione dell'agenzia non può sostituire a tempo indeterminato un quadro legislativo approvato dal Congresso. Il passo, del resto, era stato annunciato in forma condizionata il 20 agosto, quando aveva dichiarato che, se il CLARITY Act fosse rimasto fermo, la CFTC avrebbe usato i propri poteri esistenti per avviare un regime per i mercati crypto.
La CFTC poggia su un'interpretazione congiunta con la SEC, pubblicata a marzo 2026, che classifica le crypto in cinque categorie e indica Bitcoin ed Ether tra le digital commodity, cioè tra gli asset che non sono titoli. Sul versante della SEC, Selig cita anche la proposta Regulation Crypto Assets del 21 agosto.
La lettura più grande
In poco più di dieci giorni la Federal Reserve ha pubblicato le regole per le stablecoin bancarie, la SEC ha presentato la proposta sulla custodia crypto e ora la CFTC apre il fronte degli exchange: tre autorità che compongono un mosaico mentre il Congresso è fermo.
Per l'osservatore, la lezione è duplice. Da un lato, a questo stadio nulla cambia per le piattaforme: dopo l'avviso preliminare servono una proposta formale, i commenti e una regola definitiva, e l'opzione federale lascia in piedi due strade, quella statale e quella federale, senza un obbligo generale che solo una legge potrebbe introdurre. Dall'altro, il confronto con l'Europa aiuta a leggere la differenza di impostazione: Selig stesso cita MiCA, insieme a Regno Unito e Singapore, tra i regimi organici adottati dopo il crollo di FTX, mentre negli Stati Uniti si procede per percorsi paralleli e per scelta volontaria. È un quadro europeo che i regolatori stanno già mettendo alla prova, come nel caso Binance. Seguiremo la pubblicazione nel Federal Register e l'apertura del periodo di commento.