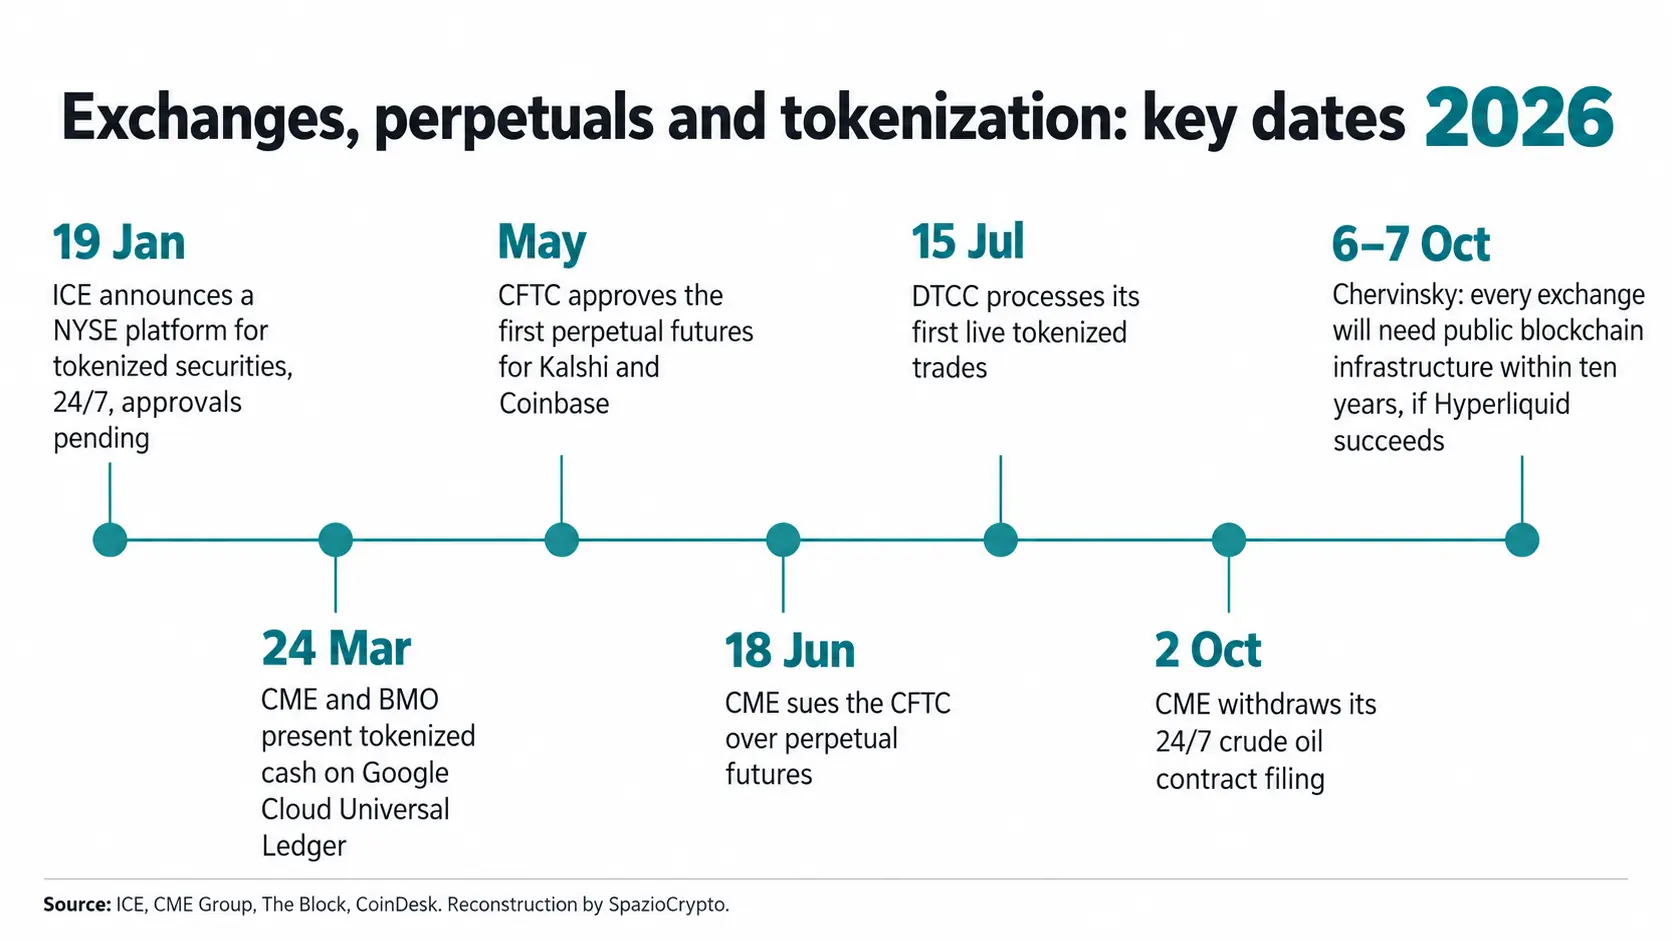
Il futuro degli exchange su blockchain pubbliche ha una nuova previsione, ma arriva da una parte interessata. Jake Chervinsky, CEO dell'Hyperliquid Policy Center, ha detto martedì 6 ottobre a The Block, al Digital Asset Summit Asia di Singapore, che entro dieci anni «ogni singolo exchange», compresi CME Group e Intercontinental Exchange (ICE), dovrà integrare un'infrastruttura blockchain pubblica per restare competitivo. L'intervista è uscita il 7 ottobre. È una previsione di settore, condizionata al successo di Hyperliquid, e non un annuncio operativo di CME o ICE: quello che i due gruppi hanno annunciato finora, nelle fonti che abbiamo letto, non indica reti pubbliche.
Che cosa ha detto davvero
Chervinsky sostiene che Hyperliquid non sia un exchange ma un'infrastruttura che soggetti diversi, anche negli Stati Uniti, possono usare, e la paragona a Bitcoin, Ethereum e Solana: una blockchain pubblica, dice, non ha motivo di registrarsi come exchange. Il passaggio chiave, nella nostra traduzione dall'inglese di The Block, è questo: «Immagino che, se avremo successo, tra 10 anni ogni singolo exchange a cui si possa pensare, che sia crypto come Kraken o Coinbase oppure tradizionale come Intercontinental Exchange o Chicago Mercantile Exchange, dovrà integrare questa tecnologia se vuole competere».
Le ragioni, riportate dalla testata, sono resilienza, sicurezza e trasparenza di un registro condiviso, più costi bassi e velocità. Chervinsky aggiunge che Hyperliquid non vuole competere con Kalshi, Coinbase, Robinhood e CME: starebbe un livello più sotto nello stack tecnologico. Ed è qui la condizione: la frase parte da «se avremo successo». Non dice che accadrà, dice che cosa accadrebbe se il modello funzionasse.
Chi parla, e perché conta
L'Hyperliquid Policy Center è un'organizzazione senza scopo di lucro con sede a Washington, nata il 18 febbraio 2026 per fare lobbying e ricerca sulle regole della finanza decentralizzata. Secondo CoinDesk, è finanziata dalla Hyper Foundation, che a sostegno dell'ecosistema Hyperliquid ha messo un milione di token HYPE, circa 29 milioni di dollari al lancio. Nell'intervista di The Block, per quanto abbiamo letto, questo finanziamento non è citato: lo diciamo noi perché chi sostiene che gli exchange dovranno adottare una tecnologia guida un gruppo creato per sostenerla. Non significa che abbia torto, significa che la previsione va letta come una posizione, non come una stima neutrale.
Lo stesso vale per i giudizi su CME. Chervinsky dice che la causa del gruppo contro la CFTC, ancora ferma su una richiesta di archiviazione, ha pochissime possibilità di successo e che i perpetual non sottraggono volumi ai future con scadenza che CME già offre. Sono opinioni, riportate come tali.
Il braccio di ferro tra CME e CFTC
A maggio la CFTC ha approvato i primi perpetual futures per Kalshi e Coinbase. Il 18 giugno CME ha fatto causa alla CFTC e al suo presidente Michael Selig davanti al tribunale federale di Washington, sostenendo che quei contratti andrebbero classificati come swap e che l'agenzia abbia cambiato rotta all'improvviso. Un portavoce della CFTC ha risposto parlando di «lawfare» contro l'agenzia. Secondo The Block la causa è ora in attesa di decisione su una richiesta di archiviazione, e la CFTC sostiene che CME non abbia titolo per agire. Su questa partita avevamo raccontato il percorso di Hyperliquid verso gli Stati Uniti, dalle parole di Trump sulla strada regolamentata all'ipotesi con Kraken e Bitnomial, che al momento resta senza approvazione formale.
C'è poi il capitolo del trading continuo. Secondo Investment Executive, il 9 luglio la CFTC aveva sospeso la quotazione di un contratto petrolifero di CME che avrebbe consentito di negoziare 24 ore su 24, mentre l'agenzia raccoglie osservazioni sul tema. Il 2 ottobre CME ha ritirato la richiesta per un contratto sul greggio da 10 barili negoziabile 24/7, dicendo che i «key constituents» temono conseguenze impreviste senza ulteriori verifiche. The Block riferisce un motivo diverso, problemi di personale: il comunicato di CME che abbiamo letto non lo cita. Chervinsky respinge quella spiegazione, dice che CME vuole «rallentare il progresso perché non è pronta a sfruttarlo» e che ha frainteso la domanda reale di trading 24/7 nell'energia.
Che cosa costruiscono oggi CME, ICE e Wall Street
Il punto più utile per valutare la previsione è guardare le mosse in corso. ICE, capogruppo del NYSE, ha annunciato il 19 gennaio una piattaforma per negoziare e regolare on-chain titoli tokenizzati, attiva 24 ore su 24, finanziabile con stablecoin e predisposta per più blockchain, senza indicarne nessuna; servono approvazioni e non c'è una data di lancio. Un dirigente di ICE ha definito il sostegno ai titoli tokenizzati un passo cruciale della strategia per gestire un'«infrastruttura di mercato on-chain». CME, il 24 marzo, ha presentato con BMO un servizio di contante tokenizzato su Google Cloud Universal Ledger, per soddisfare i margini in tempo reale, previsto nella seconda metà del 2026 e in attesa di approvazione; The Defiant descrive quel registro come un layer-1 con accesso autorizzato, cioè non pubblico.
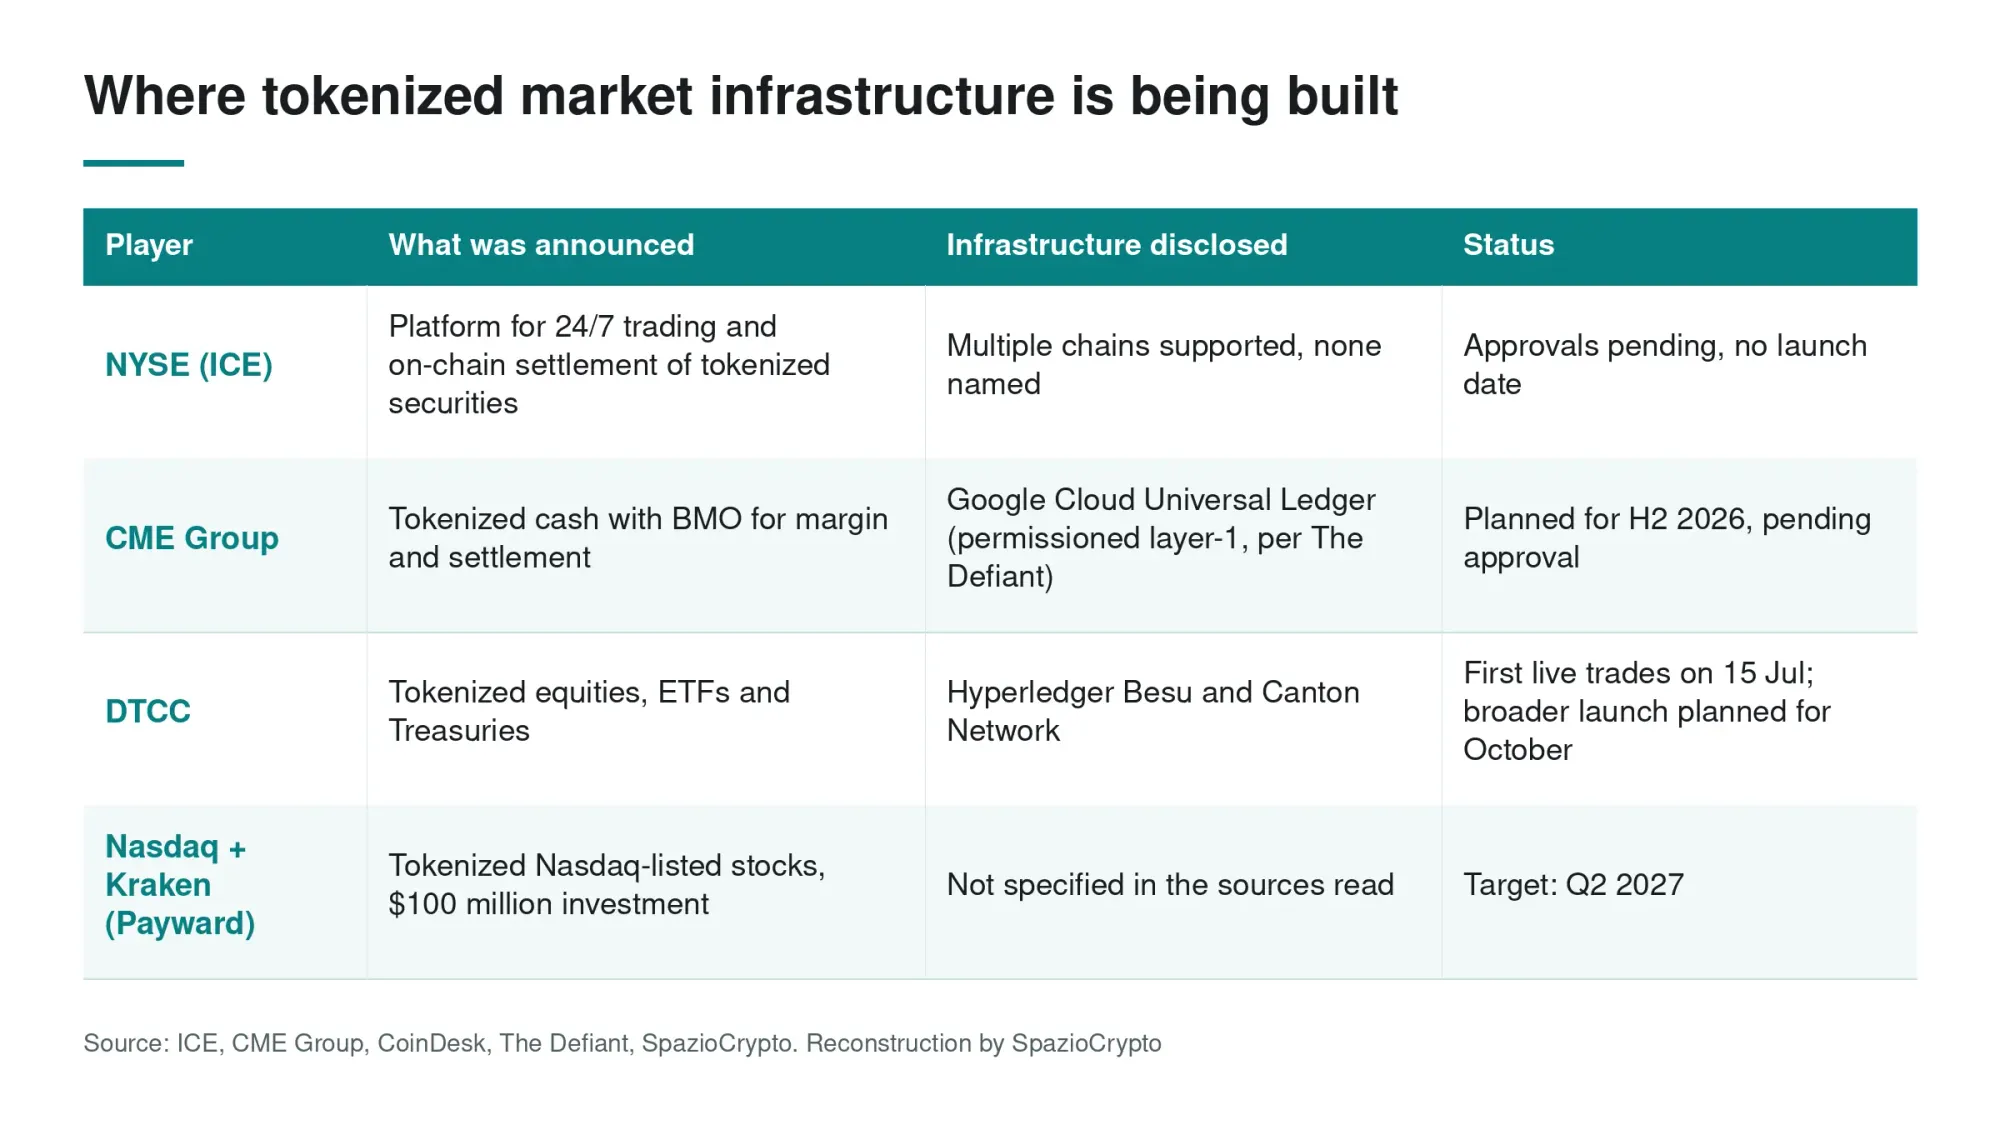
Poi c'è DTCC, che il 15 luglio ha eseguito le prime operazioni reali con azioni, ETF e titoli di Stato tokenizzati, regolate su Hyperledger Besu e Canton Network, e prevede un lancio più ampio a ottobre. In quella prova JPMorgan ha usato collaterale tokenizzato per i margini presso CME, secondo CoinDesk. Anche altrove la tokenizzazione avanza su binari propri: Nasdaq ha investito 100 milioni in Kraken per le azioni tokenizzate, la Borsa di Londra porta 100 azioni on-chain con Kraken e la BCE ha reso operativa Pontes per regolare titoli tokenizzati in moneta di banca centrale.
La previsione su CME e ICE in sintesi
Cosa è stato detto, cosa no. Fonti: The Block, CoinDesk, comunicati ICE e CME
- Detto: entro dieci anni ogni exchange, CME e ICE inclusi, dovrà integrare infrastrutture blockchain pubbliche per competere, «se avremo successo» (Chervinsky, 6 ottobre).
- Non è: un annuncio di CME o ICE. Chi parla guida un centro finanziato dalla Hyper Foundation, e il caso CME-CFTC è ancora in tribunale.
- Oggi: ICE prepara una piattaforma tokenizzata senza nominare la rete, CME propone contante tokenizzato su un registro ad accesso autorizzato, DTCC lavora su Besu e Canton.
La lettura più grande
La questione non è se CME e ICE useranno la tokenizzazione: la stanno già usando. La questione è su che tipo di rete. Un registro ad accesso autorizzato lascia all'exchange il controllo su chi partecipa, su che cosa vede e su come si risponde a un regolatore; una rete pubblica sposta una parte di quel controllo fuori dal perimetro dell'operatore. Per questo la previsione di Chervinsky non descrive ciò che CME e ICE hanno annunciato finora, ma ciò che dovrebbe succedere perché abbia ragione. Anche Hyperliquid, del resto, per arrivare ai clienti americani passa dall'ipotesi di un intermediario regolato come Bitnomial, e non da un accesso diretto.
Le autorità, intanto, guardano con cautela. L'ESMA ha avvertito che i legami tra crypto e finanza tradizionale sono ormai abbastanza stretti da trasmettere gli shock, come abbiamo raccontato nell'analisi sul rapporto sui mercati tokenizzati. Più la finanza tradizionale si lega a infrastrutture aperte, più quel rischio diventa rilevante. I segnali da seguire per capire se la scommessa regge sono tre: la decisione sulla causa di CME contro la CFTC, il via libera alla piattaforma tokenizzata del NYSE e l'esito dell'ipotesi Kraken-Bitnomial per i perpetual di Hyperliquid. Finché non arrivano, la previsione resta una scommessa dichiarata da una delle parti, con una scadenza che si potrà verificare solo tra dieci anni.