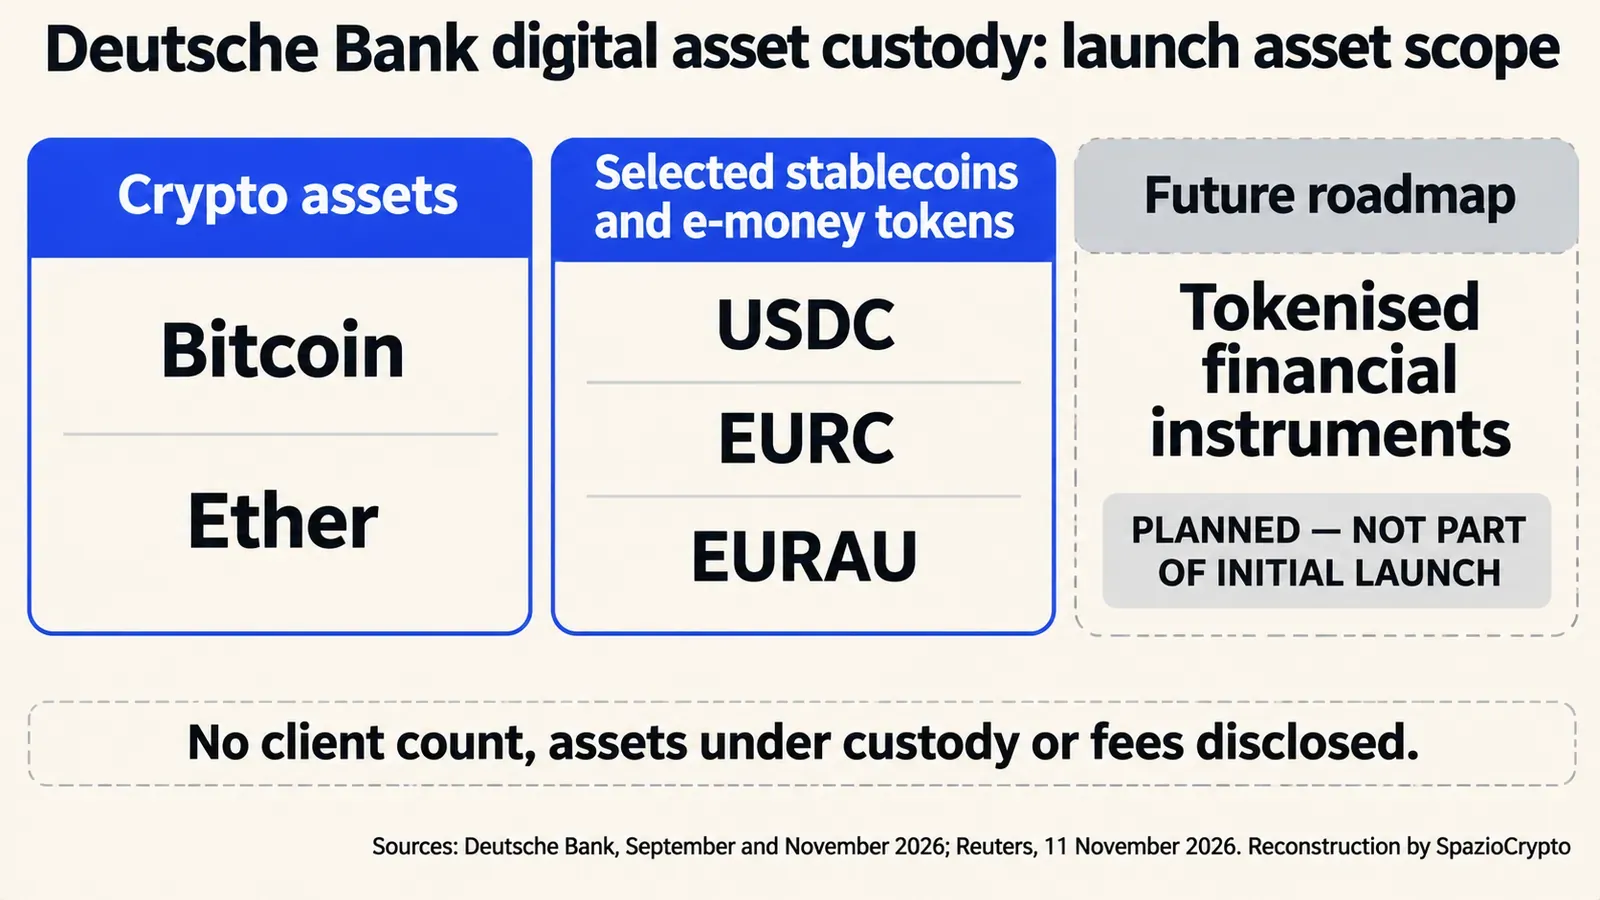
Deutsche Bank ha reso operativo il servizio di custodia di asset digitali per clienti istituzionali e aziendali europei. La banca gestisce wallet e chiavi private per conto dei clienti e consente loro di custodire gli asset e trasferirli a terzi. L’offerta iniziale comprende Bitcoin, Ether e le stablecoin USDC, EURC ed EURAU; non è rivolta alla clientela retail.
L’avvio operativo è stato confermato l’11 novembre 2026. Reuters riferisce che il servizio è disponibile per clienti paganti. Il comunicato iniziale della banca, pubblicato a settembre, aveva subordinato il lancio al completamento degli adempimenti regolamentari.
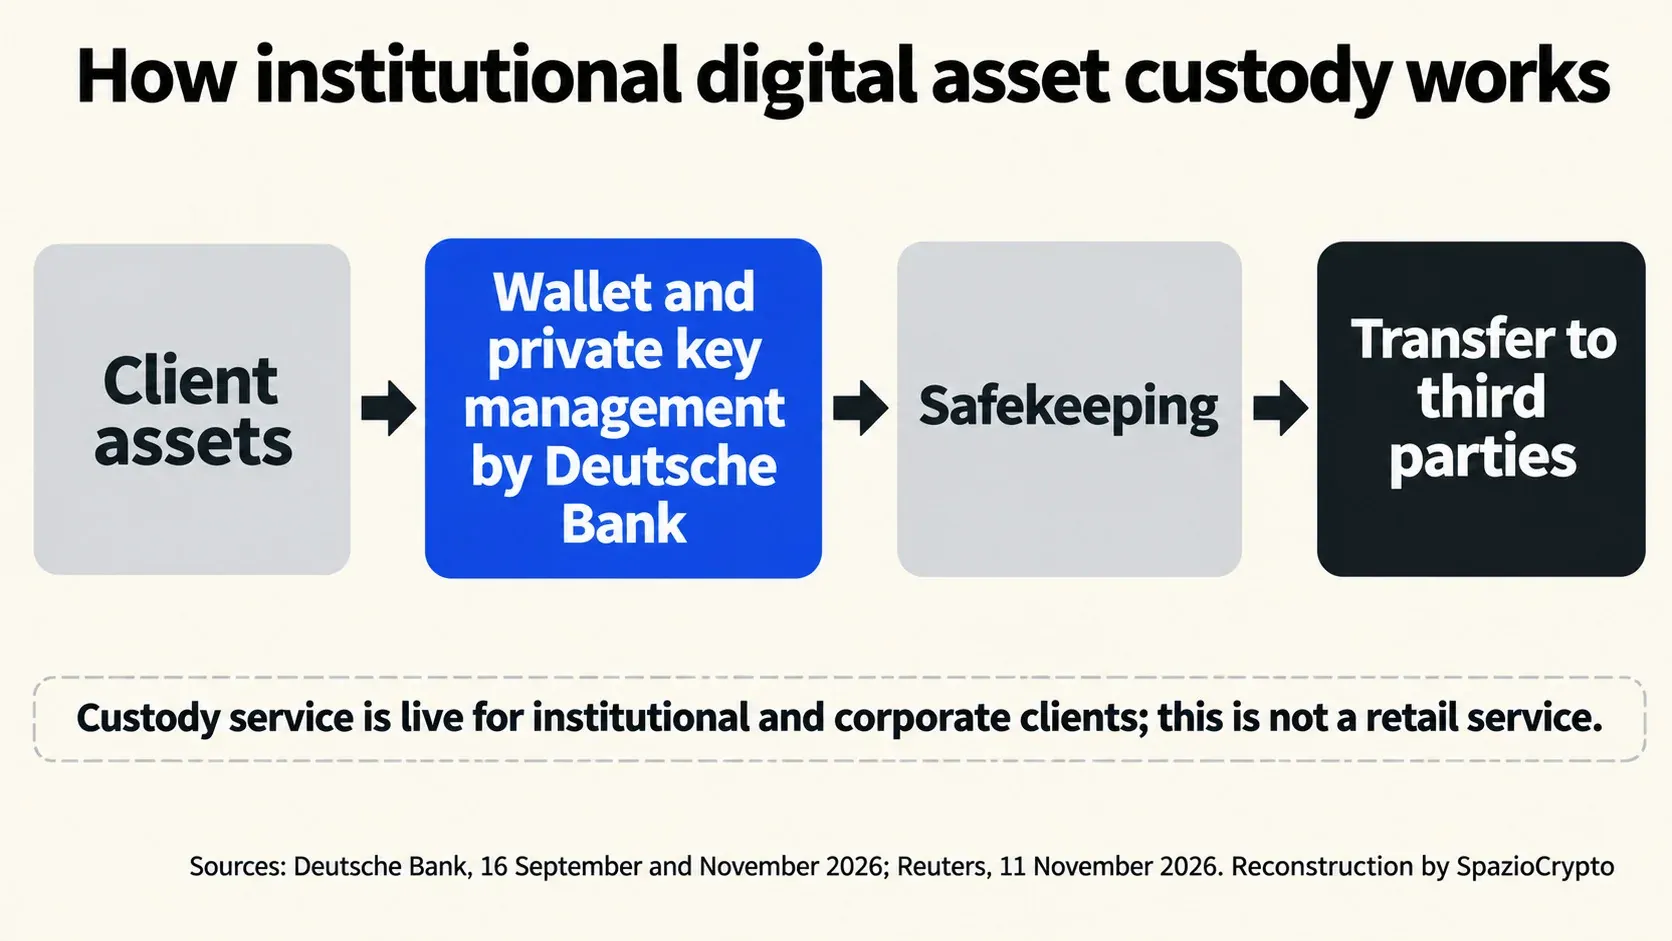
La custodia risponde a un’esigenza concreta per gli operatori professionali: gestire le chiavi private e i sistemi di conservazione richiede infrastrutture e controlli dedicati. Affidando queste funzioni alla banca, i clienti possono custodire e trasferire asset digitali senza costruire da zero un proprio sistema. Deutsche Bank descrive la custodia come il servizio di gestione di wallet e chiavi per conto dei clienti.
Il servizio è attivo, i prodotti futuri restano da definire
La banca ha indicato che la gamma potrà ampliarsi nel tempo, in base alla domanda, alle procedure interne di approvazione e ai requisiti normativi. Anche gli strumenti finanziari tokenizzati figurano nella roadmap, ma non fanno parte dell’offerta iniziale annunciata.
Il brief segnala anche un memorandum esplorativo con Deutsche Asset Management su fondi monetari tokenizzati, ETC legati alle crypto e stablecoin. Questo passaggio va distinto dal servizio di custodia già avviato: un memorandum esplorativo non equivale al lancio di quei prodotti. Le fonti consultate non riportano masse custodite, numero di clienti attivi o commissioni; questi dati non sono quindi disponibili per misurare la dimensione iniziale dell’attività.
La pagina del servizio di Deutsche Bank presenta ancora un avviso secondo cui la disponibilità dipende dal completamento del percorso regolamentare e dalla preparazione tecnica. Il testo è in contrasto con l’annuncio dell’avvio operativo e con la notizia Reuters dell’11 novembre; per lo stato del lancio, il riferimento più aggiornato è la conferma della banca ripresa da Reuters e la comunicazione pubblicata a novembre sul sito corporate di Deutsche Bank.
Cosa cambia per i clienti
L’ingresso operativo di una grande banca tedesca amplia l’offerta di custodia regolamentata per operatori professionali in Europa. Non significa che Deutsche Bank stia offrendo un servizio di trading al pubblico, né che abbia già lanciato fondi tokenizzati o nuovi prodotti d’investimento. La distinzione è rilevante: oggi è attiva la custodia degli asset selezionati, mentre le iniziative sui prodotti tokenizzati restano in fase esplorativa o di roadmap.
Il prossimo elemento da osservare sarà l’estensione effettiva della clientela e degli asset supportati. Fino alla pubblicazione di dati su volumi, clienti e costi, il lancio documenta la disponibilità del servizio, ma non consente di valutarne l’adozione commerciale.
Il FSB chiede alla Turchia regole specifiche per gli emittenti di stablecoin
Il Financial Stability Board (FSB) ritiene che la Turchia abbia compiuto progressi nel sottoporre il mercato crypto a registrazione e licenze, ma segnala una lacuna nella regolamentazione degli emittenti di stablecoin. Nel rapporto pubblicato l’11 novembre 2026, l’organismo raccomanda di creare un regime dedicato, rafforzare il monitoraggio dei rischi per la stabilità finanziaria e migliorare la cooperazione tra autorità nazionali e straniere. Si tratta di raccomandazioni internazionali, non di una nuova legge turca già approvata.
Secondo il FSB, le autorità turche hanno portato una parte significativa degli operatori e dei servizi crypto entro il perimetro regolamentare. Tra i progressi citati figurano i requisiti di registrazione e licenza per i fornitori di servizi, la separazione degli asset in custodia e una piattaforma centralizzata per raccogliere dati sulle attività del settore. Il rapporto ricorda anche il divieto di utilizzare crypto per i pagamenti domestici, misura che limita alcuni collegamenti con il sistema bancario e dei pagamenti.
La lacuna riguarda gli emittenti di stablecoin
Per il FSB, la mancanza di un quadro specifico per gli emittenti di stablecoin costituisce una vulnerabilità centrale. Le stablecoin ancorate a valute estere possono creare collegamenti con il mercato dei cambi e, secondo il rapporto, contribuire al rischio di “dollarizzazione digitale”: l’uso crescente di strumenti denominati in dollari anche da parte di chi cerca protezione dalla debolezza della valuta locale.
Reuters riferisce che il FSB ha richiamato la diffusione delle crypto e delle stablecoin in Turchia nel contesto della svalutazione della lira e dell’inflazione elevata. Il report non stabilisce che si sia già verificato un evento di instabilità causato dalle stablecoin: indica canali di rischio che le autorità dovrebbero monitorare e regolamentare.
Le altre raccomandazioni del rapporto
Oltre a un regime dedicato alle stablecoin, il FSB chiede alla Turchia di rendere operativo un quadro formale per il monitoraggio della stabilità finanziaria, aumentare la capacità di vigilanza e applicazione delle regole e rafforzare lo scambio di informazioni con le autorità estere. La cooperazione transfrontaliera è una parte esplicita delle raccomandazioni: i mercati crypto operano oltre i confini nazionali e, secondo il FSB, i rischi collegati non possono essere affrontati soltanto con misure domestiche.
La valutazione del Board è quindi articolata: riconosce i progressi già compiuti, ma ritiene che l’assetto resti incompleto. Le raccomandazioni non impongono direttamente una modifica legislativa, né fissano nel comunicato una scadenza per attuarle. Spetta alle autorità turche decidere come procedere.
La nostra lettura, dichiarata come tale, è che il rapporto sposti l’attenzione dalla sola autorizzazione degli operatori alla gestione dei rischi che possono coinvolgere l’intero sistema finanziario. Il segnale concreto da seguire sarà l’eventuale introduzione di regole per gli emittenti e di procedure formali per valutare i rischi sistemici. Fino ad allora, le richieste del FSB restano raccomandazioni e non descrivono un nuovo regime già in vigore.