
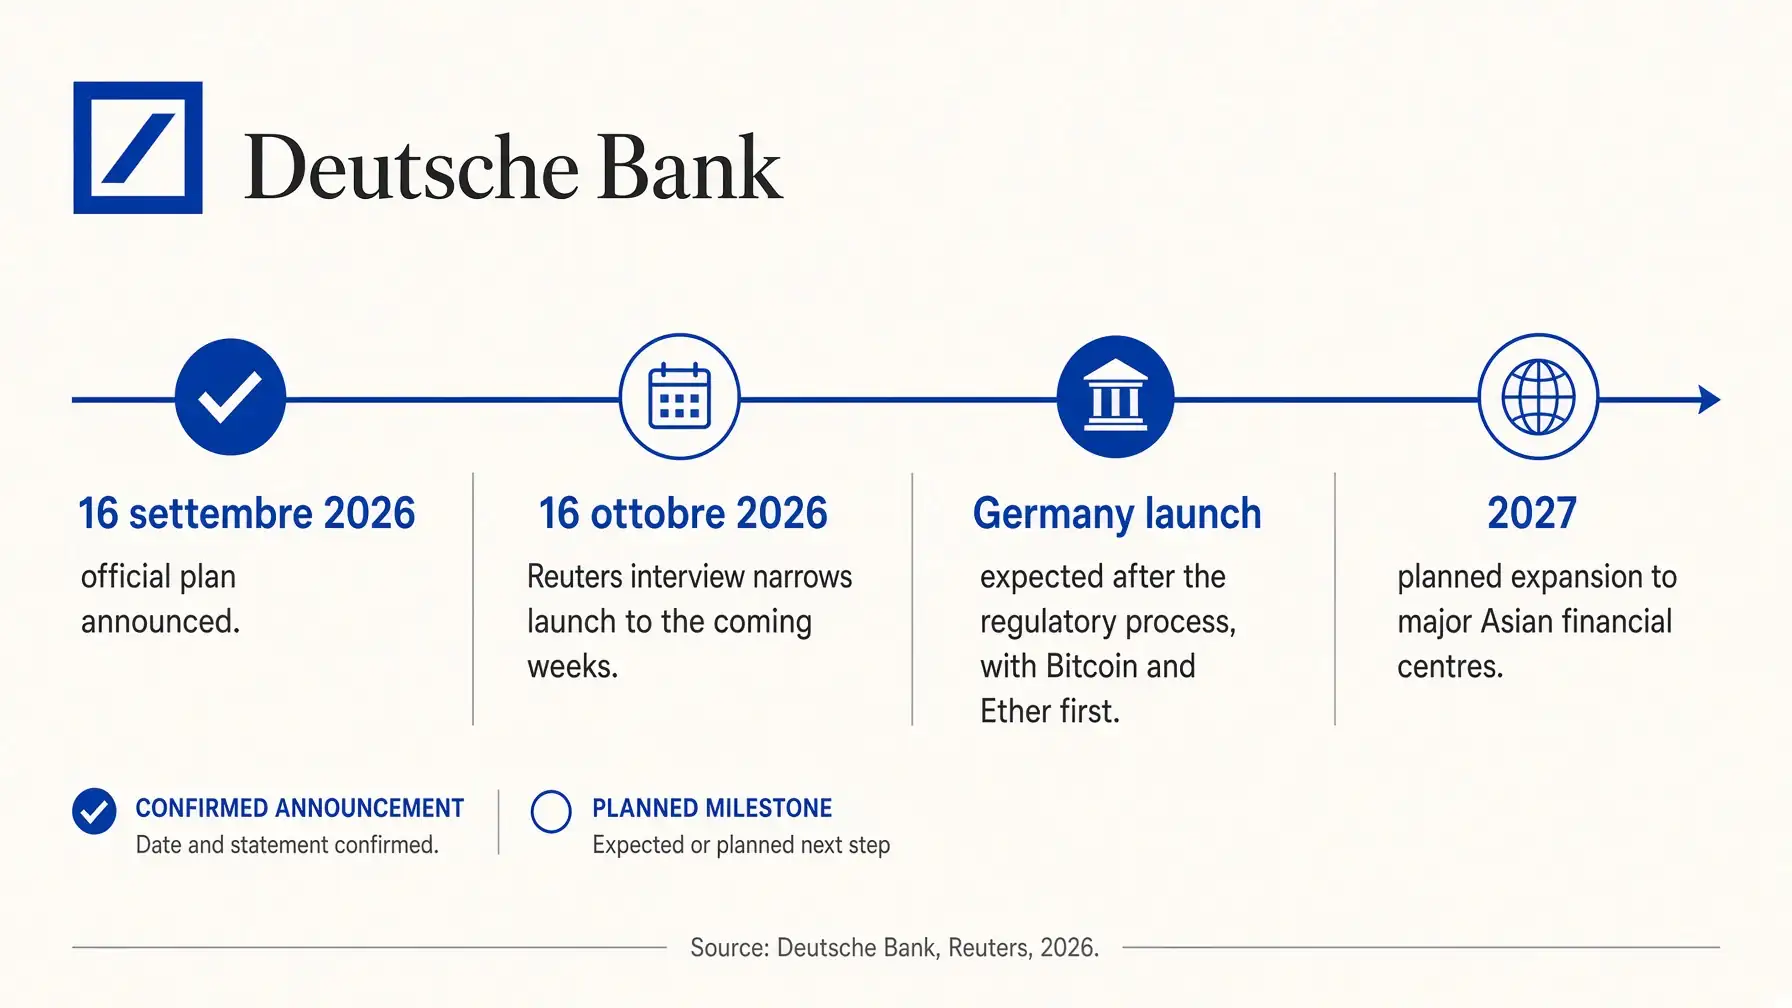
La custodia crypto di Deutsche Bank ha ora una finestra temporale più precisa. La banca tedesca prevede di avviare in Germania, entro poche settimane, un servizio per conservare Bitcoin ed Ether per clienti istituzionali e aziendali. In seguito vuole aggiungere funzioni collegate alle stablecoin e portare l'offerta nei principali centri finanziari asiatici nel 2027. La novità arriva da un'intervista pubblicata da Reuters il 16 ottobre 2026, un mese dopo la comunicazione con cui l'istituto aveva presentato il progetto senza indicare una data così ravvicinata.
Il passaggio resta però subordinato al percorso regolamentare. Questa distinzione è importante: Deutsche Bank non ha annunciato che il servizio è già aperto, né ha comunicato un elenco definitivo di mercati asiatici o una data per le funzioni sulle stablecoin. Ha chiarito invece l'ordine delle priorità: prima la custodia regolamentata in Germania, poi i servizi per muovere denaro da e verso stablecoin diffuse, quindi una presenza più ampia in Asia.
Cosa ha confermato Deutsche Bank
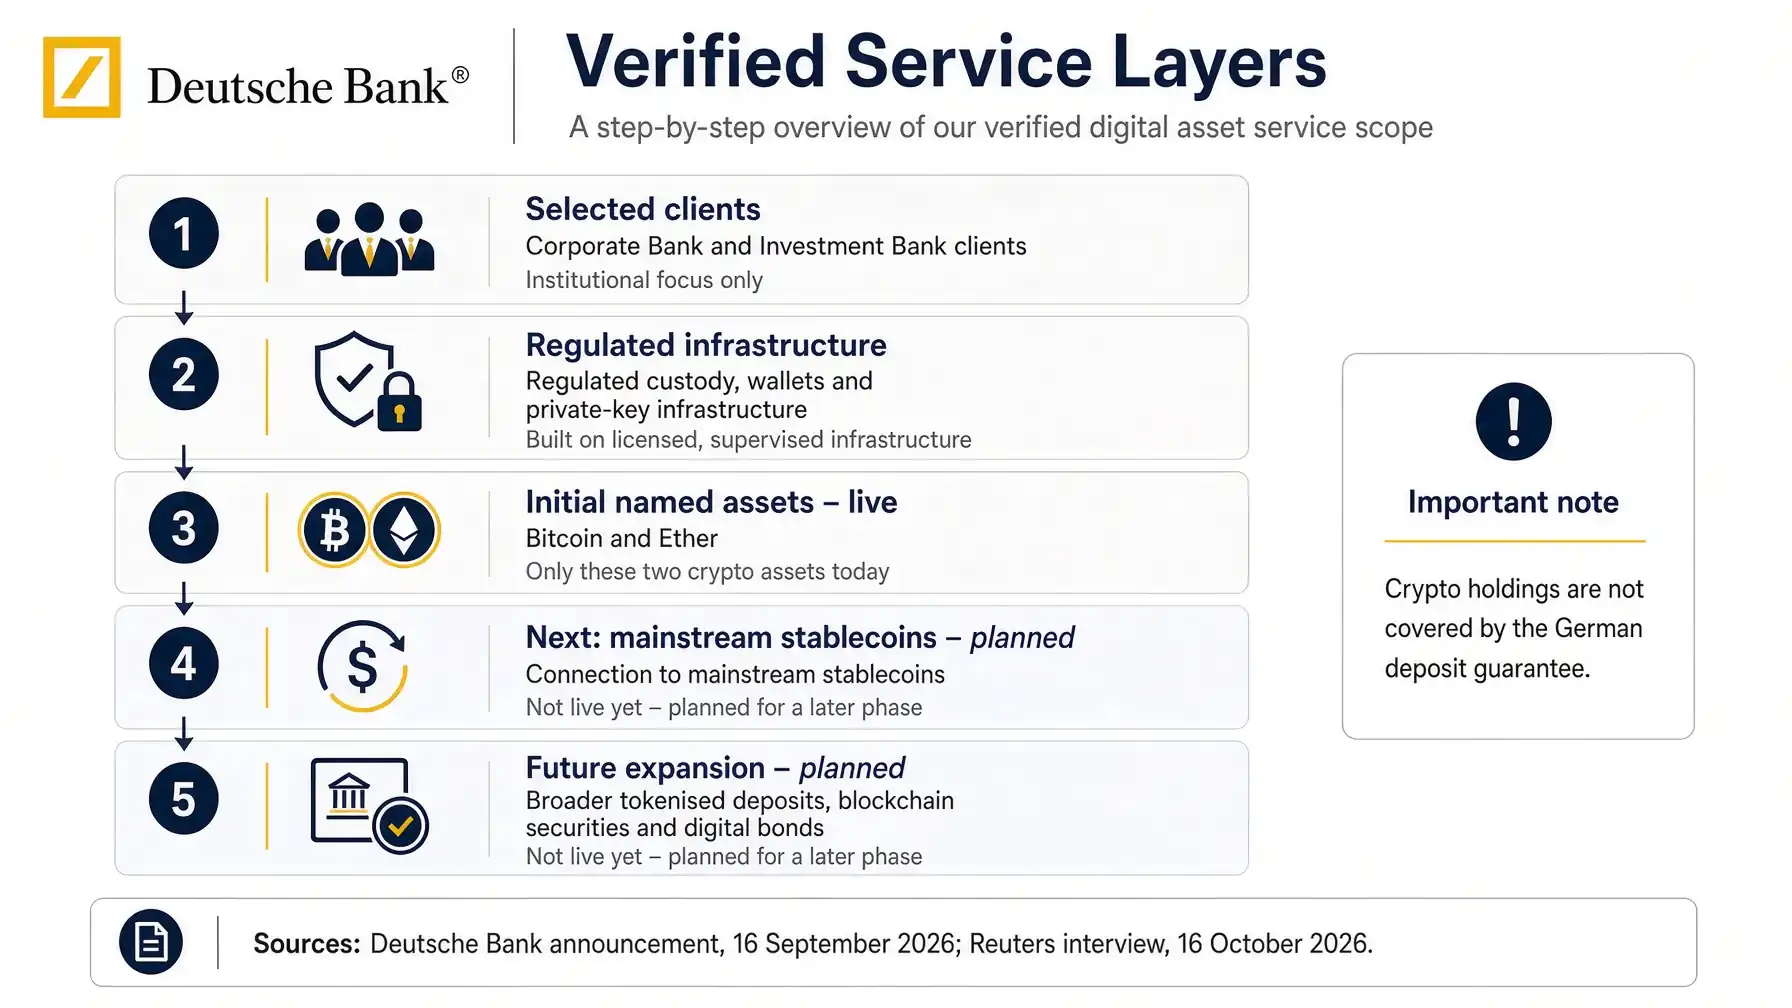
Gerald Podobnik, responsabile globale della divisione Corporate Bank, ha detto a Reuters che il debutto tedesco è atteso «nelle prossime settimane». L'offerta iniziale riguarderà la conservazione di Bitcoin ed Ether. In una fase successiva la banca intende aiutare i clienti a trasferire fondi verso e dalle stablecoin più utilizzate, oltre a sviluppare depositi tokenizzati, titoli su blockchain e obbligazioni digitali.
Il comunicato ufficiale del 16 settembre 2026 restringe il pubblico iniziale a una selezione di clienti della Corporate Bank e dell'Investment Bank. Descrive un'infrastruttura che comprende wallet, gestione delle chiavi private e custodia regolamentata di asset selezionati. Specifica inoltre che le crypto custodite non sono coperte dalla garanzia sui depositi bancari. È un dettaglio essenziale per non confondere un servizio prestato da una banca con un deposito tradizionale.
La banca non parte da zero. Fa parte di Qivalis, il progetto bancario europeo per una stablecoin in euro. SpazioCrypto ha ricostruito come 37 banche, tra cui Deutsche Bank, UniCredit e Intesa, stiano valutando Ethereum come infrastruttura pubblica per il progetto. Custodia, denaro tokenizzato e regolamento non sono quindi iniziative isolate, ma componenti di una stessa architettura.
Deutsche Bank in sintesi
- Confermato: lancio della custodia in Germania previsto entro poche settimane, inizialmente per Bitcoin ed Ether.
- Confermato: espansione verso centri finanziari asiatici pianificata per il 2027.
- Confermato: clientela iniziale selezionata tra Corporate Bank e Investment Bank.
- Non confermato: data esatta di apertura, mercati asiatici coinvolti e stablecoin supportate.
- Condizione: il progetto resta soggetto al completamento del percorso regolamentare.
Perché la custodia viene prima del trading
Per una banca globale, conservare asset digitali è il punto da cui controllare identità del cliente, segregazione patrimoniale, sicurezza delle chiavi e registrazione delle operazioni. Il trading può essere aggiunto in seguito, ma senza una base di custodia conforme è difficile offrire servizi integrati a imprese, fondi o tesorerie.
La scelta ricorda quella compiuta in Italia da Banca Sella, prima banca italiana ammessa ai servizi crypto sotto MiCA, che ha indicato custodia e trasferimento come perimetro iniziale. Non significa che i due progetti siano identici: Banca Sella opera nel quadro italiano e ha completato la propria notifica, mentre Deutsche Bank parla di un lancio ancora condizionato. Il parallelismo riguarda la sequenza industriale, non lo stato autorizzativo.
Per il cliente istituzionale, il valore non consiste soltanto nel non perdere una chiave privata. Una banca può integrare controlli antiriciclaggio, limiti operativi, autorizzazioni multiple e rendicontazione dentro processi già utilizzati dalla tesoreria. È qui che i grandi istituti possono competere con i custodi crypto nativi.
Il modello europeo che sta prendendo forma
MiCA ha creato un quadro comune, ma non ha reso uguali tutte le vie di accesso. Gli operatori crypto devono ottenere l'autorizzazione prevista per i prestatori di servizi su cripto-attività; gli enti creditizi possono utilizzare una procedura di notifica per i servizi compatibili con la loro licenza. La lista degli operatori autorizzati sotto MiCA mostra come banche, exchange e custodi specializzati stiano entrando nello stesso mercato da punti di partenza differenti.
Deutsche Bank ha dimensioni e relazioni commerciali che possono spostare la custodia crypto da prodotto specialistico a componente del cash management istituzionale. Non è però corretto trasformare questa prospettiva in una certezza di adozione. La banca non ha pubblicato dati su clienti già contrattualizzati, volumi attesi o commissioni. Anche l'obiettivo di crescita annua dell'8% indicato dalla Corporate Bank fino al 2028 riguarda la divisione nel suo complesso, non il solo servizio di custodia.
Il segnale più solido è organizzativo: il progetto viene presentato dalla Corporate Bank, cioè dall'area che serve imprese e istituzioni finanziarie. Questo colloca gli asset digitali vicino ai pagamenti, alla liquidità e alla gestione dei rischi, non in un laboratorio separato.
Dalla custodia alle stablecoin
La seconda fase annunciata è forse più importante della prima. Consentire ai clienti di muovere fondi verso e dalle stablecoin significa collegare conti bancari e denaro on-chain. In questo modello la banca non deve necessariamente emettere ogni token: può custodire gli asset, verificare il cliente, convertire moneta bancaria e orchestrare il regolamento.
La strategia è coerente con il lavoro su depositi tokenizzati e titoli digitali. A settembre Deutsche Bank ha descritto la propria ambizione come un'infrastruttura capace di far convivere diverse forme di denaro digitale. Il quadro europeo include anche il dibattito sulle riserve: la BCE e diverse banche centrali hanno chiesto di rivedere alcune regole MiCA sulle stablecoin, segno che il collegamento tra token e bilanci bancari è ancora in evoluzione.
Custodia e stablecoin non sono dunque due linee indipendenti. La prima consente di controllare gli asset e le chiavi; le seconde possono diventare un mezzo di regolamento disponibile ininterrottamente. Per una tesoreria aziendale, la combinazione ha senso soltanto se compliance, liquidità e riconciliazione sono integrate.
L'Asia nel piano del 2027
Reuters riferisce che Deutsche Bank punta a estendere l'offerta ai principali centri finanziari asiatici nel 2027. La banca non ha indicato quali. Singapore e Hong Kong sono candidati plausibili per la loro attività sugli asset digitali, ma attribuirli al piano senza una conferma sarebbe un'inferenza, non un fatto.
L'espansione asiatica risponde a una logica commerciale. Molti clienti della Corporate Bank gestiscono flussi internazionali e hanno bisogno di infrastrutture che seguano le diverse fasce orarie. Una custodia limitata alla Germania può essere un primo nodo; una rete multi-giurisdizionale può sostenere pagamenti, collaterale e titoli digitali su scala più ampia.
Resta il nodo delle autorizzazioni locali. Un servizio regolamentato in Germania non diventa automaticamente distribuibile in Asia. Ogni mercato può imporre requisiti su licenza, segregazione degli asset, trasferimenti e stablecoin. Per questo il 2027 va letto come obiettivo dichiarato, non come calendario garantito.
Cosa cambia per l'Italia
Per le banche italiane, la mossa alza l'asticella competitiva. UniCredit sta cercando un partner tecnologico per custodia e trading crypto, mentre Banca Sella ha già seguito la via della notifica. Deutsche Bank porta nello stesso spazio una piattaforma globale e una base di clienti corporate internazionale.
Il confronto non si gioca soltanto su chi offre Bitcoin per primo. Conta la capacità di unire custodia, pagamenti, stablecoin e strumenti tokenizzati. UniCredit ha già sperimentato la tokenizzazione del credito con uno Schuldschein digitale per imprese tedesche. Il mercato europeo sta quindi convergendo su un modello nel quale la blockchain resta sotto il prodotto bancario, spesso invisibile al cliente finale.
Per le imprese italiane con rapporti internazionali, l'effetto dipenderà dai prodotti effettivamente disponibili, dai costi e dalla copertura geografica. Nessuno di questi elementi è stato ancora comunicato da Deutsche Bank. La notizia è rilevante perché riduce l'incertezza sul calendario, non perché risolva già il problema operativo.
La lettura più grande
La nostra interpretazione è che Deutsche Bank stia trasformando gli asset digitali da esperimento tecnologico a servizio di infrastruttura bancaria. L'ordine delle mosse è razionale: prima controllare gli asset, poi collegare il denaro tokenizzato, infine estendere la rete nei mercati dove operano i clienti.
Questo non garantisce domanda, ricavi o successo. Dimostra però che una delle maggiori banche europee considera la custodia un tassello necessario per competere nel futuro dei pagamenti e dei mercati dei capitali. La differenza tra promessa e prodotto si misurerà nelle prossime settimane: autorizzazione completata, apertura effettiva e primi dettagli commerciali saranno i segnali da verificare.