Le principali associazioni del commercio italiano, Confcommercio, Confesercenti, FIPE e Netcomm, hanno presentato il 25 settembre a Banca d'Italia una posizione congiunta molto concreta sull'euro digitale, chiedendo commissioni azzerate sui micropagamenti e nessun costo aggiuntivo per l'integrazione nei terminali di pagamento già esistenti. La richiesta arriva lo stesso giorno in cui la Vice Direttrice generale Chiara Scotti ha fissato altri paletti sull'architettura del progetto. Questa proposta sulle commissioni euro digitale completa il quadro con la prospettiva di chi dovrà accettare la nuova moneta digitale nei negozi ogni giorno.
Prima di raccontare le richieste nel dettaglio, vale la pena una precisazione che evita una semplificazione fuorviante: non si tratta di uno scontro frontale tra Banca d'Italia e i commercianti. Come vedremo, la posizione tecnica della banca centrale, pubblicata proprio pochi giorni prima, va già in una direzione favorevole ai piccoli esercenti. Il nodo ancora aperto riguarda dove fissare esattamente l'asticella.
 Tiziano Ropele
Le quattro richieste dei commercianti
Il documento congiunto chiede innanzitutto commissioni azzerate sui micropagamenti, su ogni canale, dal negozio fisico all'e-commerce, e un benchmark europeo trasparente per i costi di accettazione, calcolato sulle soluzioni di pagamento più efficienti anziché sulla media delle commissioni oggi applicate alle carte private. La seconda richiesta riguarda l'infrastruttura: l'euro digitale dovrebbe funzionare sui circa quattro milioni di terminali POS già operativi in Italia, sui registratori telematici e nei sistemi di vendita online, senza imporre nuovi costi hardware agli esercenti. Terzo punto, il funzionamento offline, per permettere a negozi e ristoranti di continuare a incassare anche durante interruzioni della connettività di rete.
Le associazioni motivano queste richieste con un dato preciso: secondo la Banca Centrale Europea, il cinquantaquattro per cento delle transazioni nei negozi dell'area euro è inferiore a venti euro, il che rende la struttura delle commissioni sui piccoli importi particolarmente rilevante per il margine di attività come bar, ristoranti ed esercizi di prossimità, dove i pagamenti di modesto importo rappresentano la quotidianità.
La posizione di Bankitalia è più vicina di quanto sembri
Qui va inserita la precisazione più importante. Pochi giorni prima di questo incontro, il 9 settembre, la Banca d'Italia aveva pubblicato uno studio tecnico dedicato proprio ai modelli di tetto sulle commissioni, firmato da tre ricercatori dell'istituto. Lo studio confronta due approcci possibili: un limite specifico negoziato individualmente con ciascun esercente, oppure un benchmark uniforme basato sulla media delle commissioni applicate ai mezzi di pagamento comparabili nell'area euro. La conclusione dei ricercatori è netta: i modelli basati su accordi individuali sono difficili da verificare e da applicare concretamente, mentre un benchmark uniforme di mercato risulta più semplice da controllare e più equo.
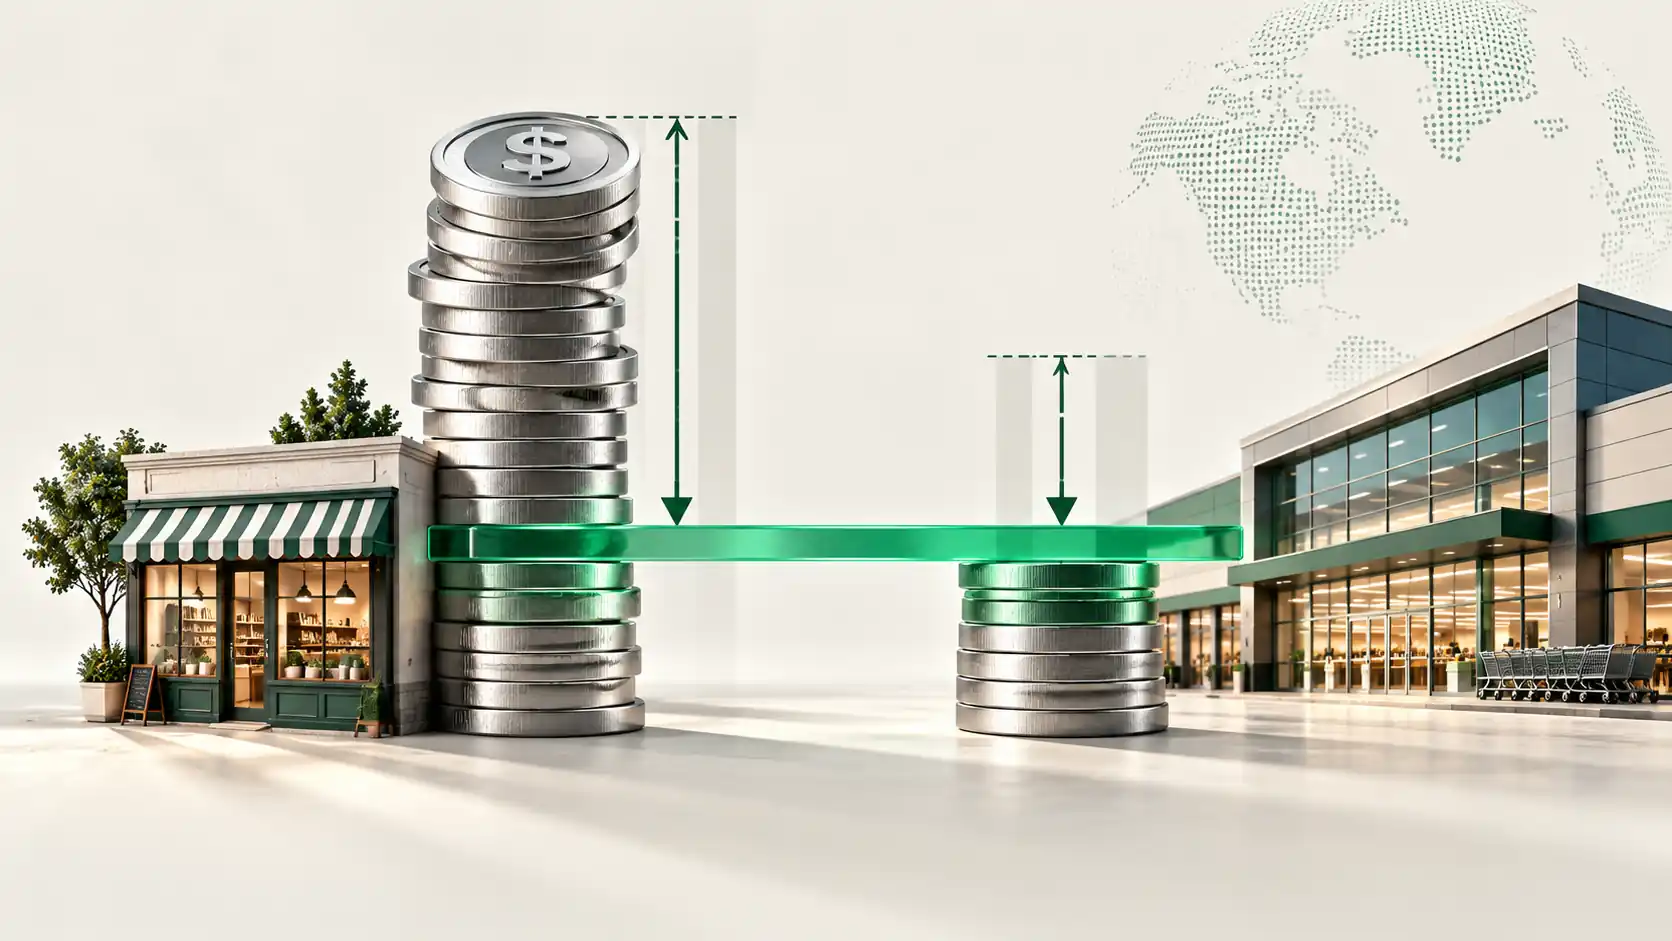
Questa scelta tecnica, se confermata dai legislatori europei, sarebbe una buona notizia proprio per i piccoli esercenti, che oggi pagano commissioni stimate tra tre e quattro volte superiori rispetto a quelle ottenute dalla grande distribuzione, semplicemente per il minor potere negoziale legato ai volumi più contenuti. Intervenendo il 25 settembre, la stessa Scotti ha ribadito che "un limite alle commissioni può offrire una tutela importante, soprattutto agli esercenti con minore capacità negoziale", un tema che ha definito "particolarmente rilevante in Italia, dove quasi il novantacinque per cento delle imprese ha meno di dieci addetti". Ha aggiunto, però, un avvertimento tecnico non secondario: meccanismi complessi, difficili da verificare o influenzabili dalle condizioni contrattuali dei singoli operatori, rischiano di diventare essi stessi un ostacolo alla diffusione dello strumento.
Le richieste in sintesi
Cosa chiedono e cosa risponde Bankitalia. Fonte: Confcommercio, FIPE, Banca d'Italia, 2026
- I commercianti: zero commissioni sui micropagamenti, POS esistenti, funzionamento offline.
- Bankitalia: favorisce già un benchmark uniforme, non tariffe negoziate individualmente.
- Il nodo aperto: dove fissare esattamente la soglia, deciso ora nel trilogo UE.
L'Eurosistema si fa carico di parte dei costi
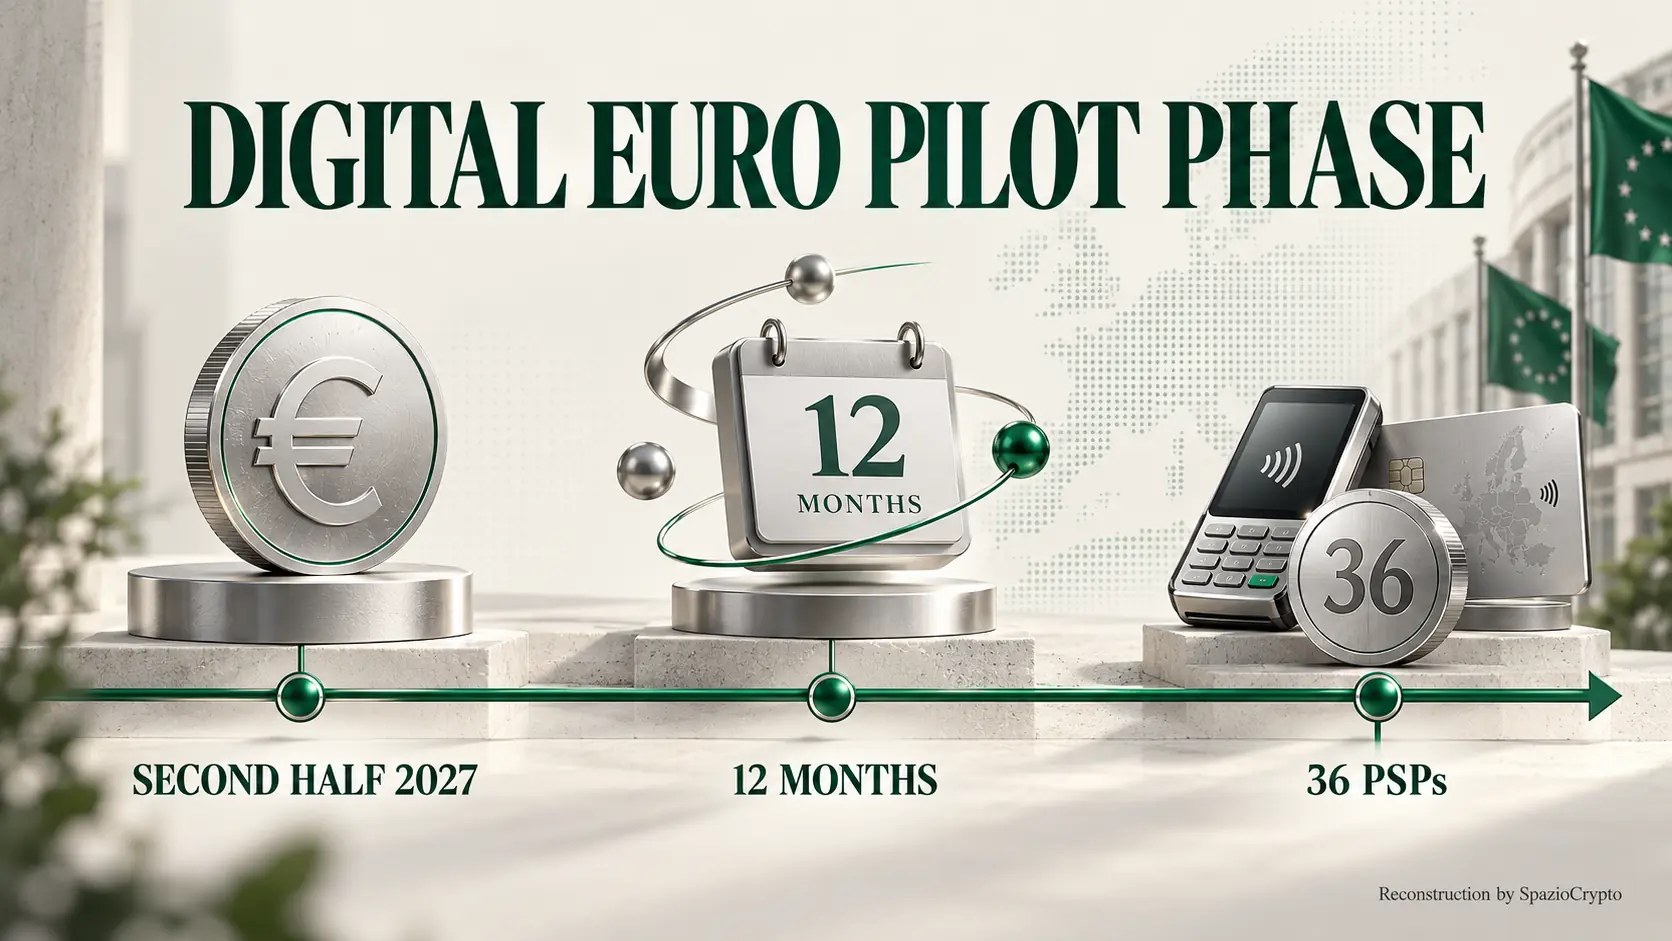
Un elemento concreto emerso dall'incontro riguarda proprio il finanziamento di questo equilibrio. Scotti ha spiegato che l'Eurosistema contribuirà a rendere possibile la sostenibilità del sistema assumendosi direttamente una parte rilevante dei costi dell'infrastruttura, un impegno che aiuta a spiegare come sia possibile conciliare commissioni contenute per i commercianti con un sistema comunque sostenibile per gli intermediari che lo distribuiranno. Sul fronte operativo, Scotti ha ricordato che la fase pilota partirà nella seconda metà del 2027, per una durata di dodici mesi, in un ambiente chiuso pensato per testare una versione beta dell'euro digitale con trentasei prestatori di servizi di pagamento selezionati, tra cui diversi operatori italiani come Banca Monte dei Paschi di Siena, Banca Sella, Isybank, Nexi Payments, Numia, Poste Italiane e UniCredit.
La lettura più grande
Questa vicenda sposta la discussione sull'euro digitale dal piano dei principi a quello, molto più concreto, di chi pagherà davvero per farlo funzionare nei negozi italiani. La buona notizia, per i piccoli esercenti che rappresentano la stragrande maggioranza del tessuto imprenditoriale italiano, è che la direzione tecnica indicata dalla stessa Banca d'Italia sembra già muoversi verso un modello di commissioni più equo rispetto a quello attuale. Resta però da vedere se il legislatore europeo, al termine del trilogo in corso, sceglierà davvero l'azzeramento richiesto dai commercianti per i micropagamenti, o un livello di commissione basso ma non nullo, come suggerito dalla cautela tecnica della stessa Scotti sull'importanza di meccanismi semplici e verificabili.
 European Central Bank
Per l'osservatore, la lezione è duplice. Da un lato, questo confronto dimostra come il dibattito sull'euro digitale sia ormai entrato in una fase di dettaglio tecnico molto specifico, lontano dalle discussioni più astratte dei mesi scorsi. Dall'altro, il fatto che l'Eurosistema si impegni a coprire direttamente parte dei costi infrastrutturali segnala quanto le istituzioni europee considerino cruciale evitare che l'euro digitale nasca già svantaggiato rispetto ai circuiti privati di pagamento agli occhi di chi dovrà accettarlo ogni giorno alla cassa. Continueremo a seguire l'esito del trilogo europeo, che potrebbe concludersi entro la fine dell'anno. Per capire meglio il contesto di queste tecnologie, resta utile la nostra guida su cosa sono le criptovalute.