Il 3 novembre 2026 la Division of Corporation Finance della SEC ha scritto ai legali di Digital Asset che, sulla base dei fatti presentati, considera Canton Coin una «digital commodity» e non raccomanderà azioni di enforcement contro chi lo genera nel modo descritto. La risposta su Canton Coin e la SEC è la prima di questo tipo dopo l'interpretazione con cui a marzo la SEC e la CFTC hanno definito le categorie dei token. Conta per una blockchain pensata per banche e infrastrutture di mercato. Ma ha un perimetro preciso: è una lettera dello staff, condizionata ai fatti descritti, non una norma né una decisione della Commissione.
Abbiamo letto la risposta della SEC, la lettera di richiesta di Digital Asset del 30 ottobre e la ricostruzione di The Block. Per il quadro generale abbiamo usato il comunicato della CFTC sull'interpretazione di marzo. I numeri sulla rete citati qui sono quelli dichiarati da Digital Asset alla SEC.
Che cosa dice la lettera
La risposta è firmata da Jonathan A. Ingram, deputy chief counsel dell'ufficio legale della divisione. Lo staff scrive che Canton Coin è «intrinsecamente legato» al funzionamento programmatico della rete Canton e ne ricava il valore, insieme alla domanda e all'offerta, e non dall'aspettativa di profitti generati dagli sforzi di gestione di altri (traduzione nostra). Sulla base delle dichiarazioni ricevute, la rete non ha una «parte centrale», cioè un soggetto con controllo operativo, economico o di voto.
Da qui la parte operativa. Lo staff non raccomanderà alla Commissione azioni di enforcement se Canton Coin viene generato in modo programmatico da Super Validator, validator e fornitori di applicazioni, nei modi descritti, senza registrazione ai sensi della Section 5 del Securities Act e della Section 12(g) dell'Exchange Act. In pratica, chi fa funzionare la rete e riceve i token come compenso non deve trattarli come un'offerta di titoli.
I limiti, che sono la notizia
Una no-action letter non è una legge, non è un regolamento e non vincola la Commissione. Esprime solo la posizione della divisione su un punto: se raccomandare o no un'azione di enforcement. La lettera lo scrive in due frasi. La prima: fatti o condizioni diversi potrebbero portare lo staff a conclusioni diverse. La seconda: la risposta non esprime alcuna conclusione giuridica sulle questioni presentate.
Quindi la SEC non ha stabilito per legge che Canton Coin non è un titolo, e la lettera non vale per altri token. Vale finché la rete funziona come descritto da Digital Asset. Se cambiassero la governance, la distribuzione o il ruolo di Digital Asset, la protezione potrebbe venire meno. È la differenza tra un chiarimento di regole generali, come quello che avevamo raccontato a proposito della proposta Regulation Crypto Assets e del suo porto sicuro, e una risposta su un caso singolo.
L'interpretazione di marzo, il punto di riferimento
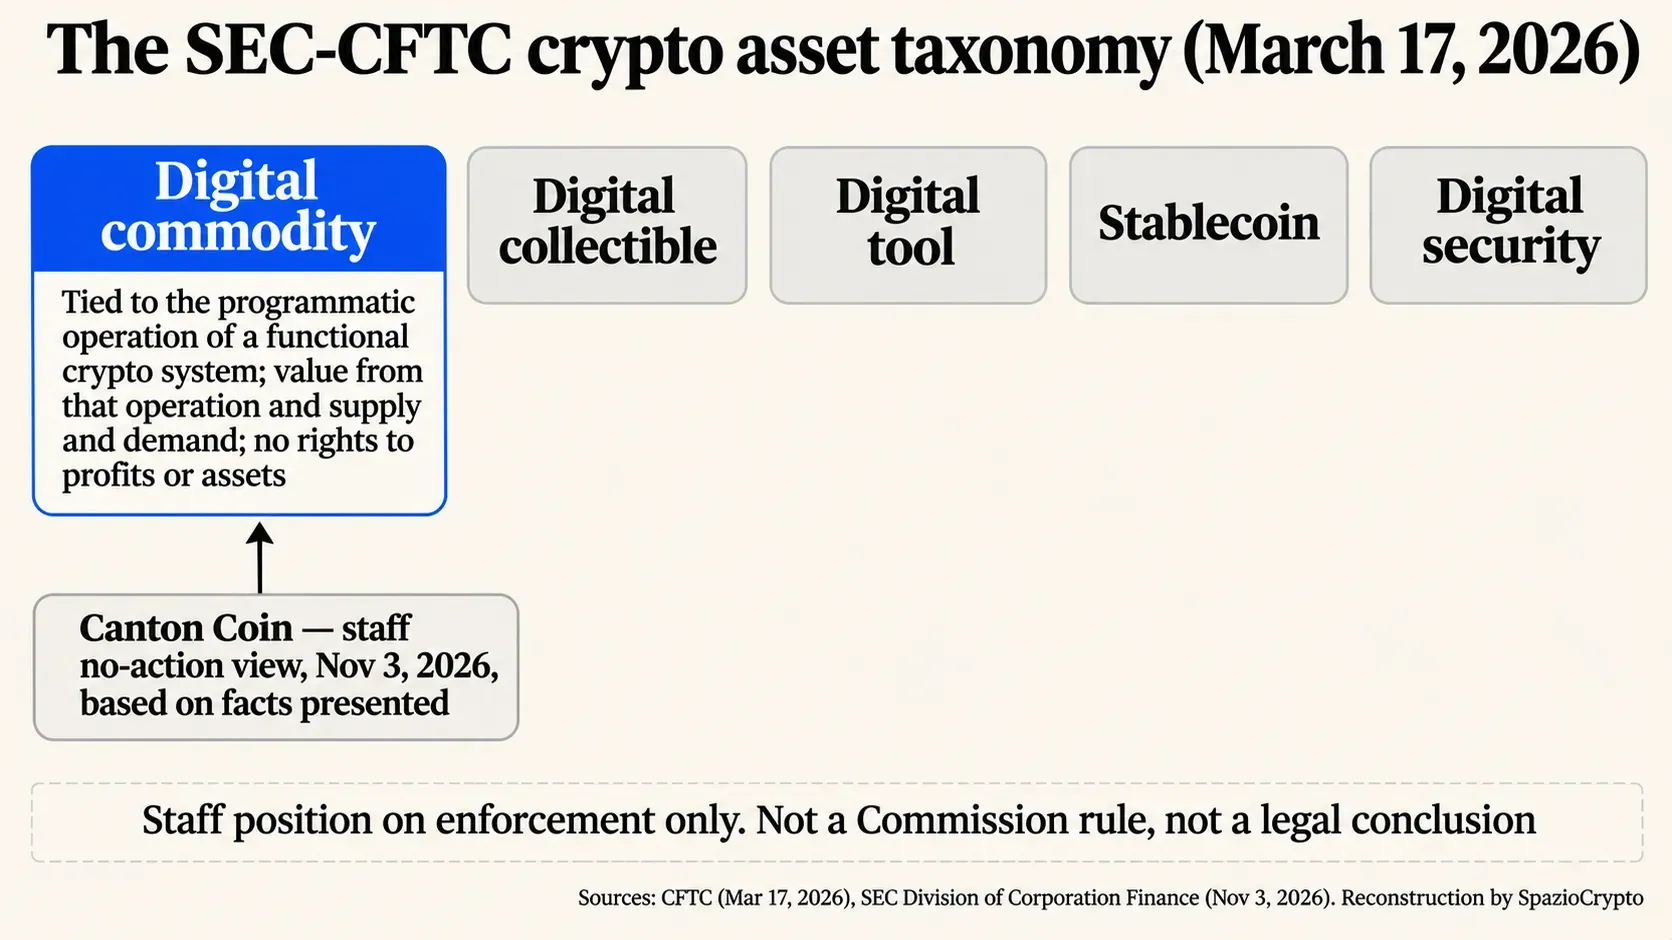
La lettera applica un quadro preciso. Il 17 marzo 2026 la SEC ha adottato un'interpretazione sulla definizione di titolo per le crypto, e la CFTC si è unita dichiarando che applicherà il Commodity Exchange Act in modo coerente. Il documento divide i token in cinque categorie: digital commodity, digital collectible, digital tool, stablecoin e digital security. Una digital commodity è un token legato al funzionamento di un sistema crittografico già funzionante, senza diritti su utili o asset di un'impresa.
Per chi vuole ripassare la distinzione di partenza tra commodity e titolo, resta utile la nostra guida su SEC e criptovalute. Il passo nuovo è che lo staff ha preso quella definizione e l'ha applicata a un token specifico, sulla base di un dossier presentato dall'emittente della tecnologia. Miles Jennings, partner di a16z, ha commentato su X, secondo The Block, che la tassonomia di marzo e le successive FAQ hanno creato un percorso chiaro per i token di rete.
Come Digital Asset ha costruito il caso
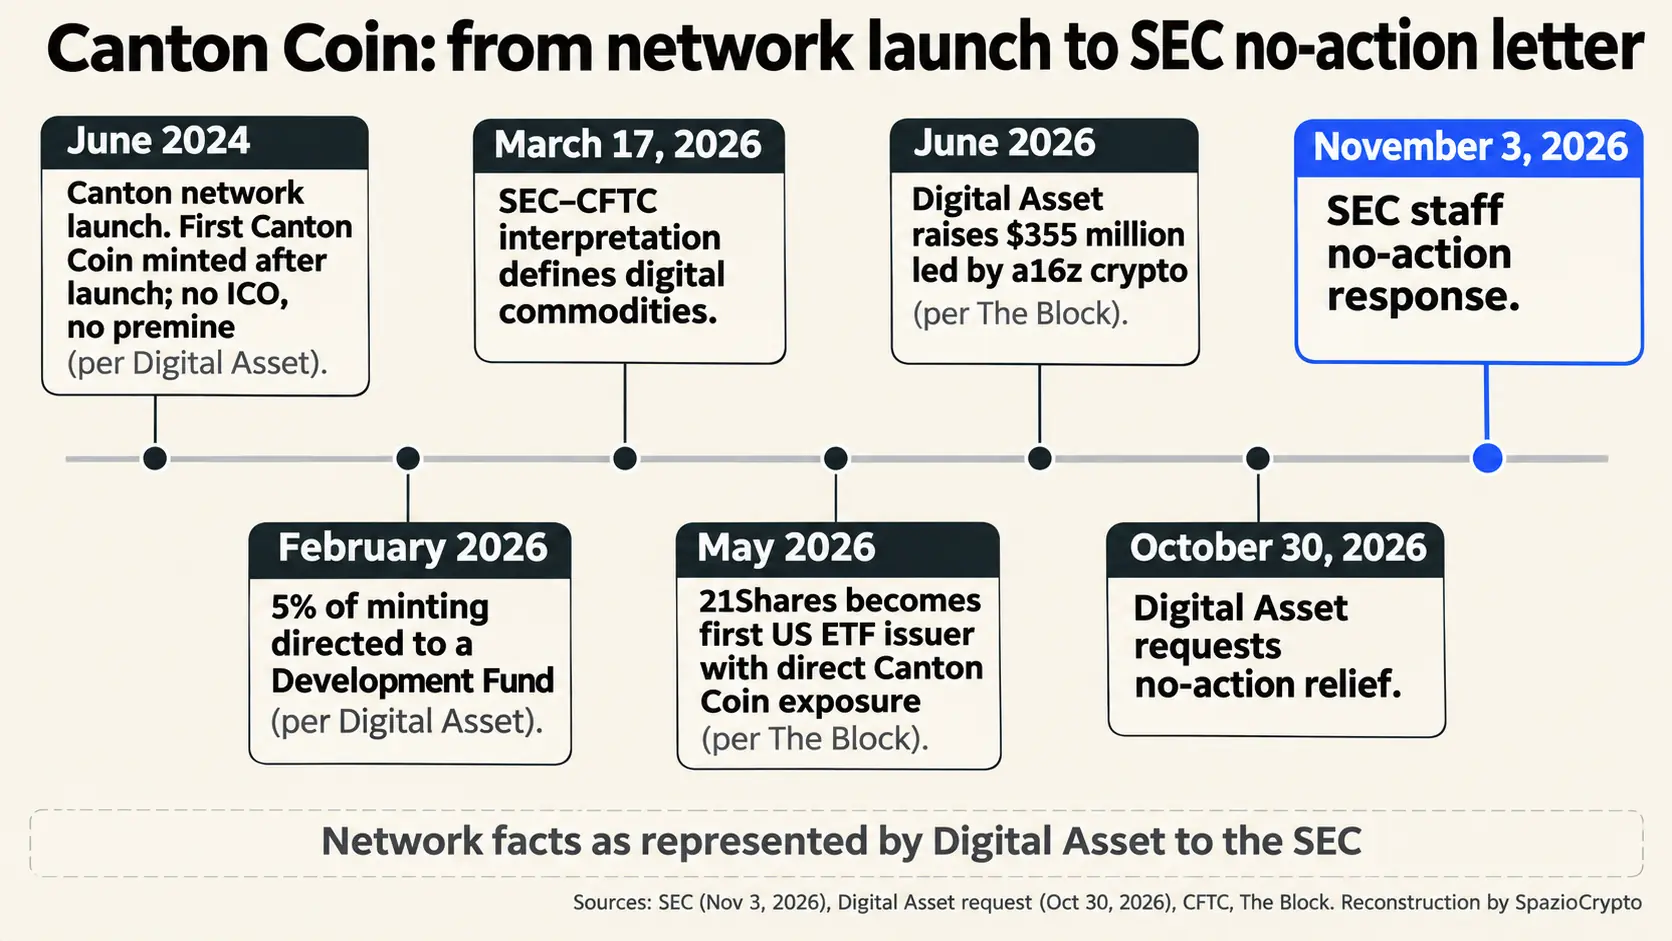
La lettera di richiesta, firmata da Jeffrey T. Dinwoodie per Digital Asset Holdings, insiste su tre punti. Il primo: nessuna offerta iniziale, nessuna preassegnazione e nessuna vendita prima del lancio della rete nel giugno 2024; i token sono stati generati solo dopo, con le stesse regole per tutti, Digital Asset compresa. Il secondo: il token serve a pagare le commissioni della rete, che vengono bruciate, mentre nuovi token nascono a intervalli programmati come compenso per chi contribuisce. Dal febbraio 2026 il 5% va a un fondo di sviluppo.
Il terzo punto è la governance. Secondo la lettera, le decisioni richiedono i due terzi dei 13 operatori di nodo Super Validator, con un voto ciascuno; Digital Asset ne gestisce due e siede nel consiglio della Canton Foundation, 22 membri co-presieduti da DTCC ed Euroclear, senza poter decidere da sola. Digital Asset dichiara anche di non promuovere il token come investimento e di non sostenerne il prezzo. Sono rappresentazioni dell'azienda: lo staff le ha prese come base, non le ha verificate pubblicamente.
Perché conta per la finanza istituzionale
Canton è una rete costruita per le istituzioni, con transazioni visibili solo alle parti coinvolte. Secondo Digital Asset, al 30 settembre contava circa 60 Super Validator, oltre 700 validator e oltre 120 applicazioni, e regolava in media oltre 7,1 trilioni di dollari al mese di pronti contro termine su titoli di Stato americani. A giugno l'azienda ha raccolto 355 milioni di dollari in un round guidato da a16z crypto, e a maggio 21Shares è diventata il primo emittente di ETF statunitense con esposizione diretta al token, riporta The Block.
Per le banche che lavorano sulla rete, il dubbio regolamentare sul token nativo era un freno concreto: un validator che riceve token potenzialmente qualificabili come titoli si espone a rischi legali. La lettera riduce quel rischio per il token di Canton. La tokenizzazione istituzionale corre anche altrove, in forme diverse: in Europa l'Eurosistema ha attivato Pontes per il regolamento in moneta di banca centrale, senza passare da token nativi.
La lettera e la legge che manca
Il contesto è quello di un Congresso fermo. Il CLARITY Act, la legge sulla struttura del mercato che dovrebbe dividere i compiti tra SEC e CFTC, si è fermato al Senato a settembre con 49 voti contro 50. Senza una legge, le autorità procedono con interpretazioni, consultazioni e lettere, come la CFTC che prepara regole federali per gli exchange crypto.
Il punto debole di questo metodo è la durata. Una no-action letter può essere ritirata, e una Commissione diversa potrebbe leggere diversamente la stessa interpretazione. È per questo che il settore ha speso decine di milioni nelle elezioni di metà mandato, come abbiamo ricostruito nel pezzo sui 176 milioni spesi dai gruppi crypto: le lettere aiutano, ma solo una legge resta.
E in Europa?
In Europa non esiste uno strumento equivalente alla no-action letter. MiCA, il regolamento europeo sulle cripto-attività, classifica i token in base al tipo e non a un giudizio caso per caso dell'autorità: un token come Canton Coin, che non è una stablecoin, ricadrebbe tra le altre cripto-attività, con obblighi di informazione per chi lo offre o lo ammette alla negoziazione. Per un operatore italiano, quindi, la lettera della SEC non cambia gli obblighi verso Consob e Banca d'Italia, le autorità competenti per MiCA in Italia.
Canton Coin e la SEC in sintesi
Cosa è confermato, cosa no
- Confermato: il 3 novembre lo staff della Division of Corporation Finance ha considerato Canton Coin una digital commodity e ha detto che non raccomanderà azioni di enforcement contro Super Validator, validator e fornitori di applicazioni che lo generano come descritto, senza registrazione ai sensi della Section 5 e della Section 12(g).
- Non indicato: una conclusione giuridica della SEC sul fatto che Canton Coin non sia un titolo, una posizione della Commissione, una verifica indipendente dei numeri sulla rete dichiarati da Digital Asset.
- Da seguire: nuove richieste di no-action da altri token di rete, eventuali cambi nella governance di Canton e il destino del CLARITY Act nel nuovo Congresso.
La lettura più grande
La nostra lettura, che dichiariamo come tale: la SEC ha trasformato l'interpretazione di marzo in uno strumento pratico. Un progetto può ora presentare il proprio dossier, mostrare che la rete funziona, che non c'è una parte centrale e che il token non dà diritti economici, e ottenere una risposta scritta. Per le infrastrutture istituzionali è molto, perché sposta la domanda da «il token è un titolo?» a «la rete funziona come dichiarato?». Il rischio è che il settore la legga come una promozione generale, quando è un permesso condizionato a un singolo caso.
I segnali concreti da seguire sono tre. Quante altre reti chiederanno lettere simili, e con quali esiti. Se la SEC pubblicherà rifiuti, che direbbero dove passa il confine più delle approvazioni. E se il prossimo Congresso trasformerà questo approccio caso per caso in una legge stabile.
Fonti
Documenti ufficiali: SEC, Division of Corporation Finance, risposta di no-action su Canton Coin, 3 novembre 2026; Digital Asset Holdings, lettera di richiesta, 30 ottobre 2026; CFTC, comunicato sull'interpretazione congiunta con la SEC, 17 marzo 2026. Stampa: The Block, 3 novembre 2026.