Dopo settimane in cui abbiamo raccontato come le grandi banche stiano adottando stablecoin e depositi tokenizzati, arriva un avvertimento che ribalta la prospettiva. Petra Tschudin, membro del Governing Board della Banca Nazionale Svizzera e una delle sole tre persone che fissano i tassi d'interesse del Paese, ha dichiarato il 30 settembre a Zurigo che un'adozione su larga scala delle stablecoin potrebbe rendere più difficile la trasmissione della politica monetaria da parte delle banche centrali. Questo avvertimento su SNB e il rischio stablecoin per la politica monetaria merita attenzione proprio perché arriva da un'istituzione che, al tempo stesso, promuove attivamente i propri esperimenti sulla moneta digitale di banca centrale.
Prima di addentrarci nei meccanismi economici specifici, una precisazione che evita una lettura troppo allarmistica: Tschudin non si è detta contraria all'innovazione nei pagamenti, anzi l'ha definita "sensata". Il punto sollevato è più sottile, e riguarda cosa succede se quell'innovazione dovesse avere un successo tale da sottrarre alle banche centrali strumenti fondamentali di governo dell'economia. Vediamo i due meccanismi precisi che Tschudin ha individuato.
Il primo meccanismo: meno depositi, meno credito
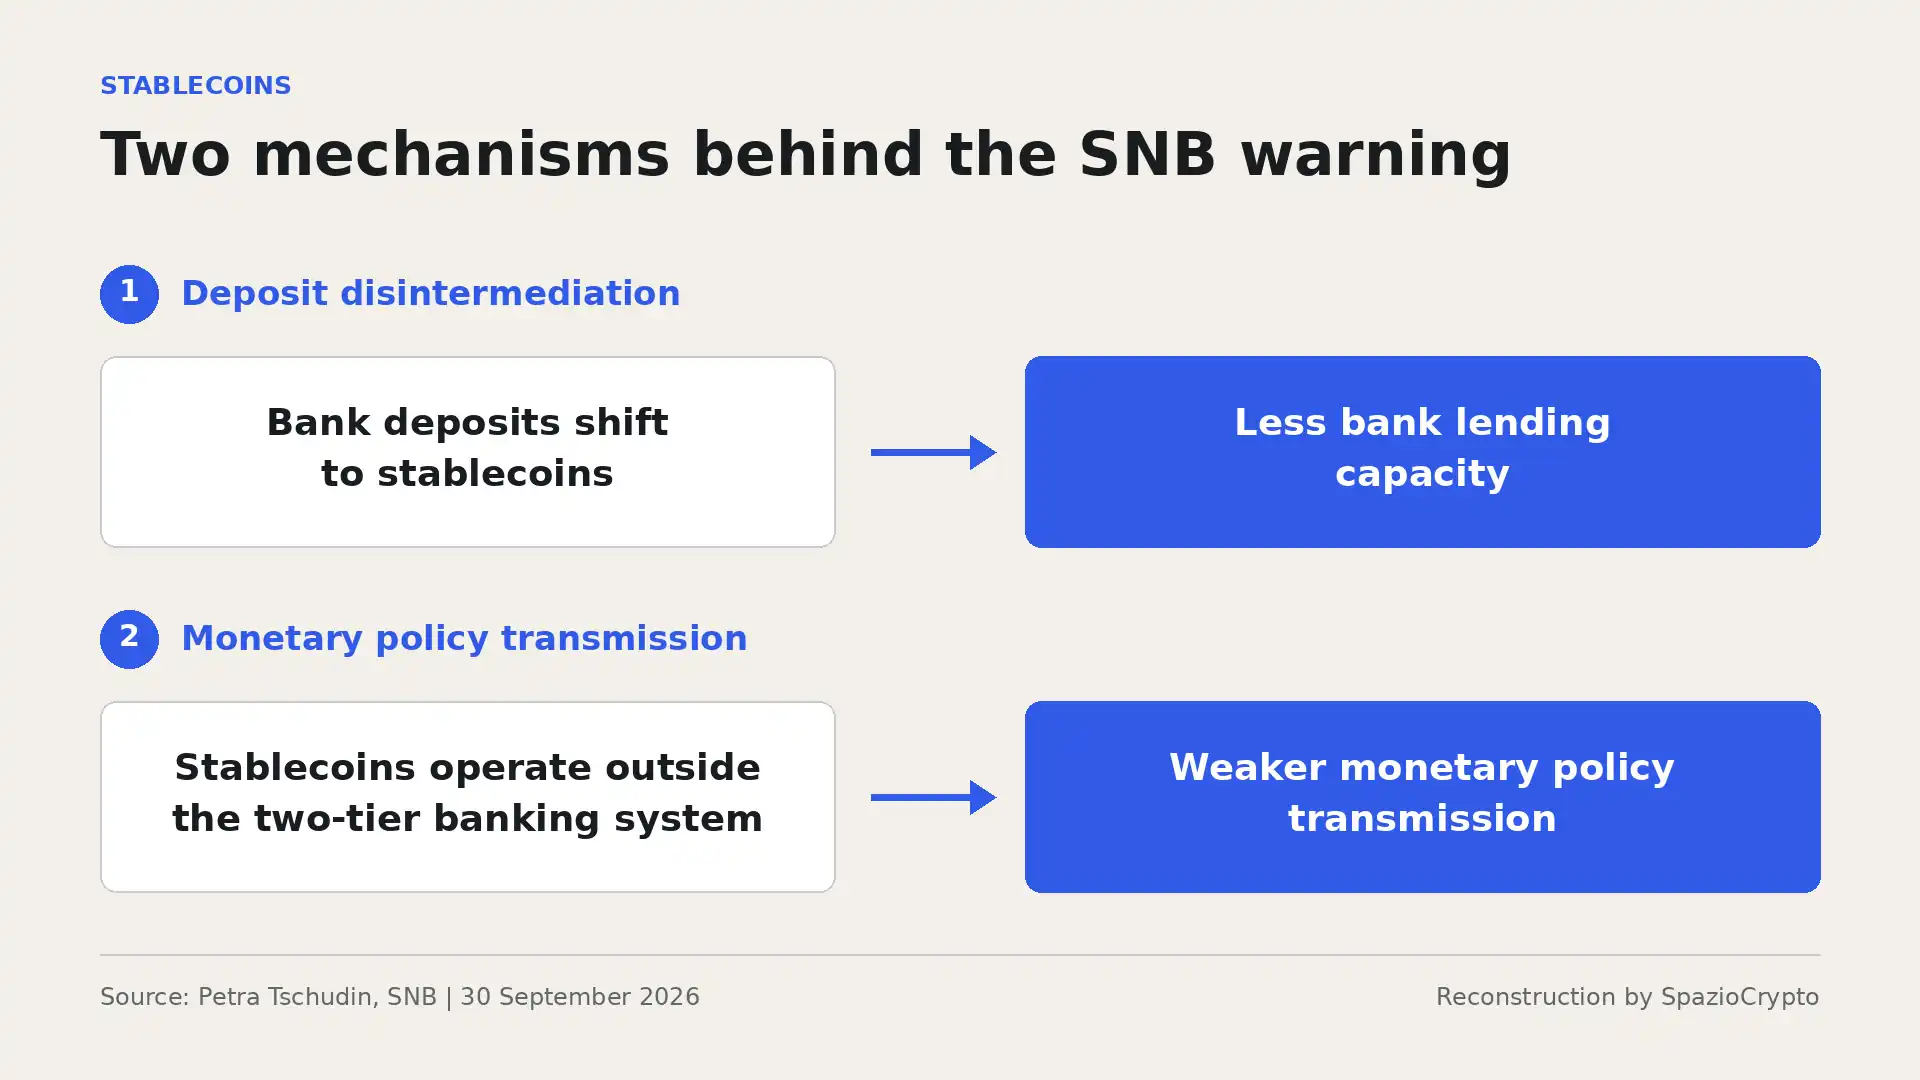
Il primo rischio riguarda quella che gli economisti chiamano disintermediazione. Se famiglie e imprese spostassero quantità rilevanti di denaro dai depositi presso le banche commerciali verso le stablecoin, gli istituti di credito si ritroverebbero con una base di finanziamento più ridotta, e di conseguenza una minore capacità di erogare prestiti all'economia reale. Tschudin lo ha spiegato con chiarezza: la banca centrale esercita un'influenza su quanto credito sia disponibile nell'economia e a quale costo, e questo ha inevitabilmente ricadute dirette sulla politica monetaria complessiva.
Non è un timore nato dal nulla: già nel rapporto sulla stabilità finanziaria pubblicato dalla stessa SNB lo scorso luglio, la disintermediazione era stata segnalata come uno dei principali rischi legati alla diffusione delle stablecoin, un tema su cui l'istituto sta quindi costruendo un ragionamento coerente da diversi mesi, non un allarme improvvisato.
Il secondo meccanismo: la "singleness of money"
Il secondo rischio è concettualmente più sottile, e riguarda quello che gli economisti chiamano principio di uniformità della moneta, o "singleness of money": l'idea che un franco debba valere esattamente un franco, in qualunque momento e circostanza, indipendentemente da dove sia fisicamente detenuto. Tschudin ha fatto notare che, poiché le stablecoin operano al di fuori del sistema bancario centrale, un "franco in stablecoin" non è automaticamente garantito avere lo stesso valore di un franco reale in ogni momento, un elemento che mina proprio quel principio di uniformità.
Se grandi stablecoin dovessero svilupparsi rimanendo troppo distanti dall'attuale sistema finanziario a due livelli, ha avvertito Tschudin, si creerebbe una situazione in cui aumenta il peso che grava sulle banche centrali nell'adempiere al proprio mandato istituzionale. Per questo motivo, ha concluso, serve un quadro normativo capace di tutelare l'influenza delle autorità monetarie anche in presenza di una crescente diffusione di questi strumenti.
I due meccanismi in sintesi
Cosa teme la SNB. Fonte: Petra Tschudin, Zurigo, 30 settembre 2026
- Disintermediazione: meno depositi bancari, meno credito disponibile.
- Uniformità della moneta: un "franco stablecoin" non è sempre garantito valere un franco reale.
- Non è un rifiuto: Tschudin chiede regolamentazione, non blocco dell'innovazione.
Un timore condiviso da altre banche centrali
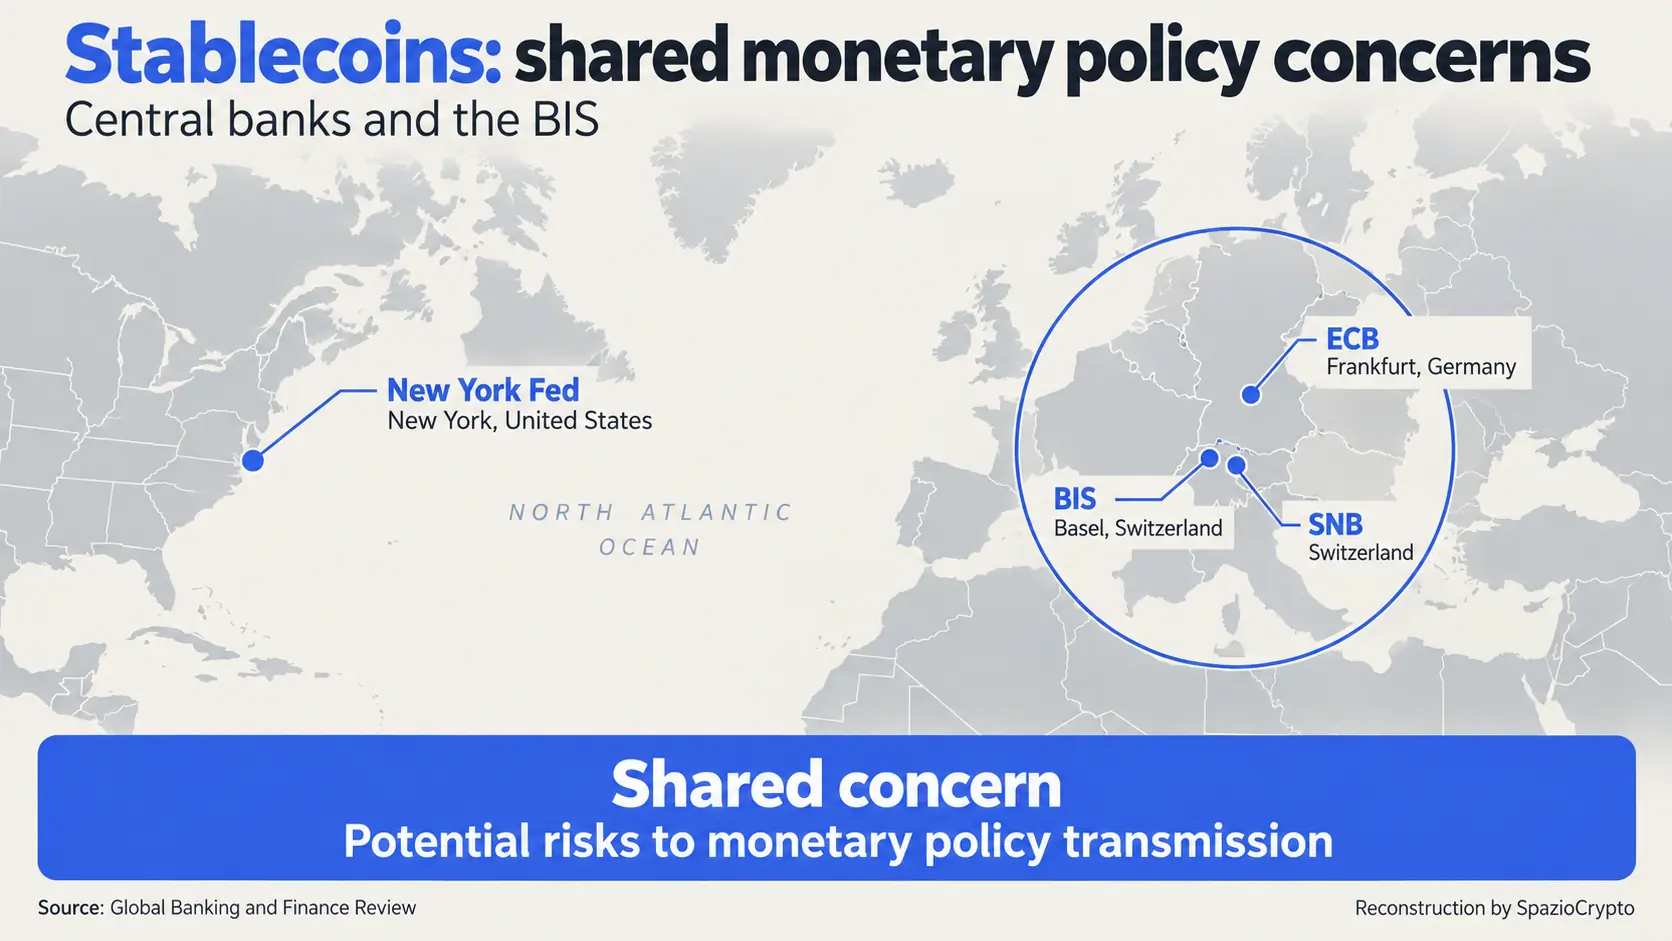
Questo avvertimento non arriva isolato. Secondo diverse analisi, preoccupazioni molto simili sono state espresse negli ultimi mesi anche da altre importanti istituzioni monetarie, tra cui la Banca Centrale Europea, la Federal Reserve di New York e la Banca dei Regolamenti Internazionali, tutte concordi sul fatto che le stablecoin possano sostituire i depositi bancari tradizionali, alterare le modalità di finanziamento degli istituti di credito e complicare i meccanismi di trasmissione della politica monetaria. È lo stesso tipo di preoccupazione che avevamo già incontrato analizzando la proposta della BCE di rivedere le regole MiCA sulle riserve delle stablecoin, dove il timore di fondo era molto simile: un canale diretto tra emittenti di stablecoin e banche commerciali capace di trasferire shock da un settore all'altro.
Vale la pena notare, per completezza, che la stessa SNB non è affatto estranea alla sperimentazione sul denaro digitale: l'istituto svizzero è tra le banche centrali più attive al mondo nei test sulla moneta digitale di banca centrale all'ingrosso, un filone distinto ma concettualmente vicino a quanto avevamo raccontato a proposito di Pontes nell'Eurosistema. Il messaggio di Tschudin, quindi, non è "blockchain sì o blockchain no", ma piuttosto una preferenza dichiarata per forme di innovazione che restino ancorate al sistema di moneta di banca centrale, rispetto a stablecoin private che se ne allontanino troppo.
La lettura più grande
Questo avvertimento completa, da un'angolazione opposta ma complementare, il quadro che abbiamo costruito nelle ultime settimane seguendo l'adozione istituzionale delle stablecoin da parte di banche come SoFi e grandi istituzioni come Citi. Dopo aver raccontato come questi strumenti stiano entrando sempre più in profondità nell'infrastruttura finanziaria, oggi vediamo perché le stesse banche centrali che dovranno coesistere con questa trasformazione ne osservino l'evoluzione con un misto di curiosità e cautela istituzionale.
Per l'osservatore, la lezione è duplice. Da un lato, il fatto che preoccupazioni molto simili arrivino contemporaneamente da banche centrali diverse, dalla Svizzera all'area euro agli Stati Uniti, suggerisce che non si tratti di una posizione isolata o eccentrica, ma di un tema genuinamente condiviso ai massimi livelli dell'establishment monetario globale. Dall'altro, la distinzione che Tschudin traccia con precisione, tra innovazione nei pagamenti in sé, che definisce sensata, e stablecoin che si allontanano troppo dal sistema di moneta di banca centrale, offre una chiave di lettura utile per capire quale tipo di regolamentazione le autorità monetarie probabilmente cercheranno di costruire nei prossimi anni: non un argine indiscriminato all'innovazione, ma un tentativo di mantenerla ancorata a un sistema in cui le banche centrali conservino la propria capacità di governo. Per capire meglio questi strumenti, resta utile la nostra guida su cosa sono le stablecoin.