SoFi Bank ha portato in produzione, con soldi veri, il regolamento tramite la propria stablecoin SoFiUSD per l'intero programma di carte di debito e credito emesse sul circuito Mastercard. L'annuncio, dato congiuntamente dalle due aziende il 22 settembre, riguarda un programma che dovrebbe processare oltre venticinque miliardi di dollari di volume annualizzato. SoFi diventa così la prima banca statunitense con licenza bancaria nazionale a utilizzare una propria stablecoin per il regolamento di un programma carte su scala Mastercard. Questa notizia su SoFi SoFiUSD Mastercard mostra come le stablecoin possano entrare dentro un'infrastruttura di pagamento già esistente, invece di costruirne una parallela.
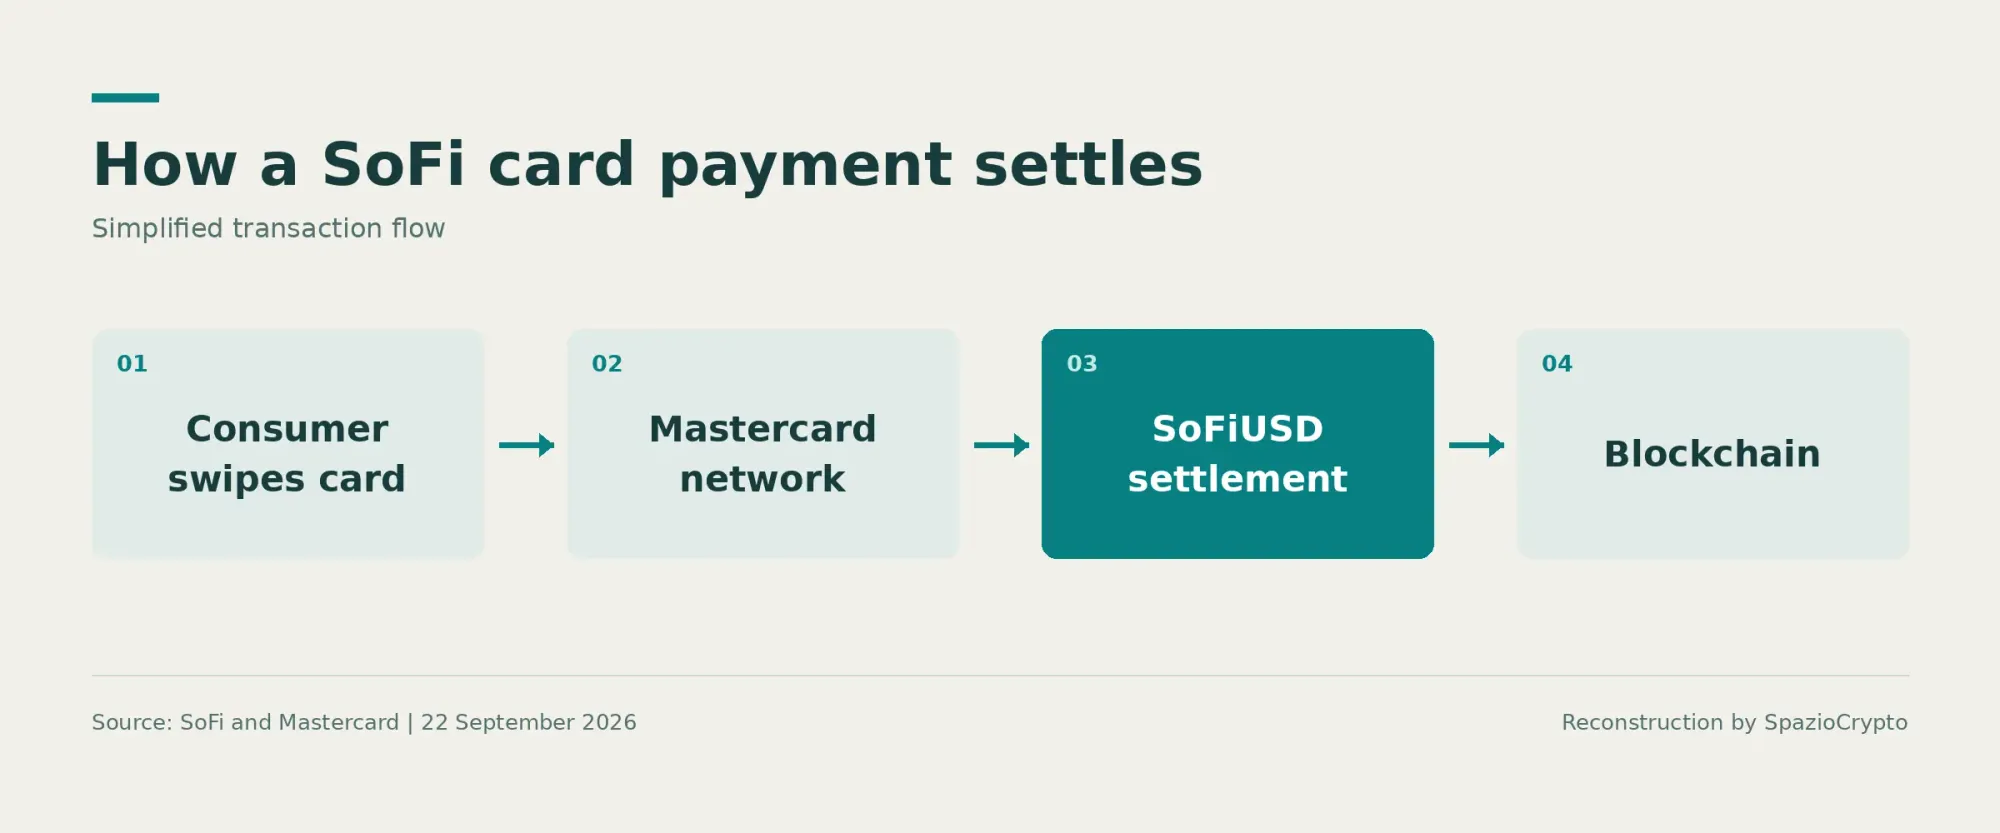
Il punto centrale, quello che rende questa storia diversa da un semplice annuncio tecnico, è la sequenza che descrive: il consumatore continua a pagare con una carta apparentemente del tutto tradizionale, la transazione passa attraverso la rete Mastercard, ma il regolamento sottostante avviene tramite SoFiUSD, direttamente sulla blockchain. Vediamo come funziona nel dettaglio, e perché questa notizia si collega perfettamente a quanto osservato in altri mercati nello stesso periodo.
 SoFi
Come funziona, nella pratica
SoFiUSD è una stablecoin ancorata uno a uno al dollaro, garantita principalmente da riserve in contanti, ed è la prima stablecoin emessa da una banca dotata di licenza bancaria nazionale negli Stati Uniti. L'accordo con Mastercard, annunciato per la prima volta a marzo, è diventato operativo a settembre: le transazioni sono ora effettivamente regolate sulla blockchain. Un dettaglio tecnico interessante è che SoFiUSD si appoggia su più reti blockchain pubbliche, inclusa Ethereum.
L'aspetto più significativo, dal punto di vista dell'esperienza utente, è che i commercianti non devono detenere SoFiUSD né modificare i propri sistemi di pagamento esistenti per beneficiare del nuovo sistema. Attraverso la piattaforma bancaria per le imprese di SoFi, i commercianti che hanno un conto presso la banca possono ricevere i fondi del regolamento istantaneamente e prelevarli in contanti in qualsiasi momento, senza costi aggiuntivi. Come ha sintetizzato l'amministratore delegato di SoFi, questo significa che le imprese ottengono un accesso più rapido al proprio denaro grazie alla velocità della blockchain, mantenendo però le garanzie tipiche di una banca regolamentata.
Non solo il proprio programma: l'ambizione di diventare infrastruttura per altre banche
C'è un elemento del piano che rende questa notizia ancora più interessante di quanto sembri a prima vista, e che va oltre il semplice programma carte di SoFi stessa. L'azienda prevede di offrire questa stessa opzione di regolamento in stablecoin ad altre banche, attraverso la propria piattaforma di servizi bancari Galileo, ampliando così il servizio ben oltre i confini del proprio programma carte diretto. Se questo piano dovesse concretizzarsi, SoFiUSD potrebbe trasformarsi da semplice strumento interno a vera e propria infrastruttura di regolamento offerta a terzi, un salto di ambizione non da poco.
Una dirigente di Mastercard responsabile della commercializzazione digitale ha descritto questo lancio come il passaggio dalla fase di esplorazione a quella di implementazione concreta, sottolineando come le stablecoin diventino davvero rilevanti solo quando risolvono problemi reali che le aziende affrontano quotidianamente, mantenendo al contempo la fiducia, la scala e le tutele tipiche dell'infrastruttura Mastercard. Le azioni di SoFi hanno reagito positivamente alla notizia, salendo di alcuni punti percentuali nella seduta di annuncio.
Il lancio in sintesi
Cosa prevede. Fonte: SoFi, Mastercard, 22 settembre 2026
- La scala: oltre 25 miliardi di dollari di volume carte annualizzato.
- Per i commercianti: nessun cambiamento richiesto, fondi istantanei prelevabili 24/7.
- L'ambizione: offrire il servizio ad altre banche tramite la piattaforma Galileo.
Due architetture diverse, due mercati diversi
Ed eccoci al punto che rende questa notizia particolarmente interessante se letta insieme a quanto accaduto nello stesso periodo su un altro mercato. Solo poche ore prima, come abbiamo raccontato a proposito delle banche britanniche, un gruppo di grandi istituti nel Regno Unito aveva completato le prime transazioni interbancarie con depositi bancari tokenizzati, uno strumento che mantiene esattamente lo stesso status giuridico di un normale deposito su un conto corrente. SoFi, invece, ha scelto una strada diversa: emettere direttamente una propria stablecoin regolamentata, distinta giuridicamente dal semplice deposito bancario, sebbene comunque emessa da un'entità bancaria vigilata.
Due mercati, quindi, stanno sperimentando in parallelo due architetture differenti per portare il denaro bancario sulla blockchain: nel Regno Unito, le banche preferiscono tokenizzare direttamente il deposito esistente; negli Stati Uniti, SoFi sceglie invece la strada della stablecoin bancaria emessa appositamente. Entrambi gli approcci puntano, in fondo, allo stesso obiettivo di fondo, che avevamo già individuato analizzando il lancio di Nu Global da parte di Nubank e quello di World Money: rendere la blockchain sottostante progressivamente invisibile all'utente finale, che continua a vedere semplicemente un saldo, un pagamento, una carta.
La lettura più grande
Questo lancio conferma con forza una tendenza che stiamo osservando ripetutamente nelle ultime settimane: le stablecoin stanno smettendo di essere un prodotto separato e riconoscibile per l'utente finale, per diventare sempre di più l'infrastruttura invisibile che sostiene esperienze di pagamento già familiari. Che si tratti di un conto bancario digitale, di un'app di identità trasformata in strumento finanziario, o come in questo caso di un normalissimo programma di carte di credito e debito, il risultato finale per chi paga resta identico: nessuna differenza percepibile, nonostante sotto il cofano operi una tecnologia completamente diversa da quella tradizionale.
Per l'osservatore, la lezione è duplice. Da un lato, questa vicenda dimostra che la vera adozione di massa delle stablecoin passerà probabilmente proprio attraverso questo tipo di integrazioni silenziose dentro infrastrutture già esistenti e ampiamente utilizzate, piuttosto che attraverso la costruzione di circuiti di pagamento completamente nuovi e paralleli. Dall'altro, il piano di SoFi di estendere questo servizio ad altre banche attraverso la propria piattaforma tecnologica suggerisce che potremmo essere solo all'inizio di una fase in cui il regolamento in stablecoin diventa un servizio infrastrutturale offerto da poche aziende specializzate a molte altre istituzioni finanziarie, un modello che merita di essere seguito con attenzione nei prossimi mesi. Per capire meglio questi strumenti, resta utile la nostra guida su cosa sono le stablecoin.