Citi ha ampliato in modo sostanziale la propria collaborazione con Coinbase, portando i pagamenti in stablecoin direttamente dentro l'infrastruttura commerciale a disposizione dei propri grandi clienti aziendali. Le imprese che usano Citi per processare i pagamenti potranno d'ora in poi accettare stablecoin dai propri clienti e ricevere valuta tradizionale in cambio, senza dover mai detenere o gestire direttamente i token. Questa espansione su Citi e Coinbase per i pagamenti stablecoin non riguarda più un semplice esperimento nel back-end bancario, ma un'infrastruttura commerciale già in funzione.


Va detto subito che si tratta dell'ampliamento di un rapporto già esistente, non di una partnership nata dal nulla: le due aziende avevano annunciato una prima collaborazione, focalizzata sull'infrastruttura di pagamento fiat-crypto, nell'ottobre del 2025. Vediamo cosa prevede esattamente questo ampliamento, e perché la direzione in cui opera è altrettanto significativa quanto quella già nota.
Come funziona, nelle due direzioni
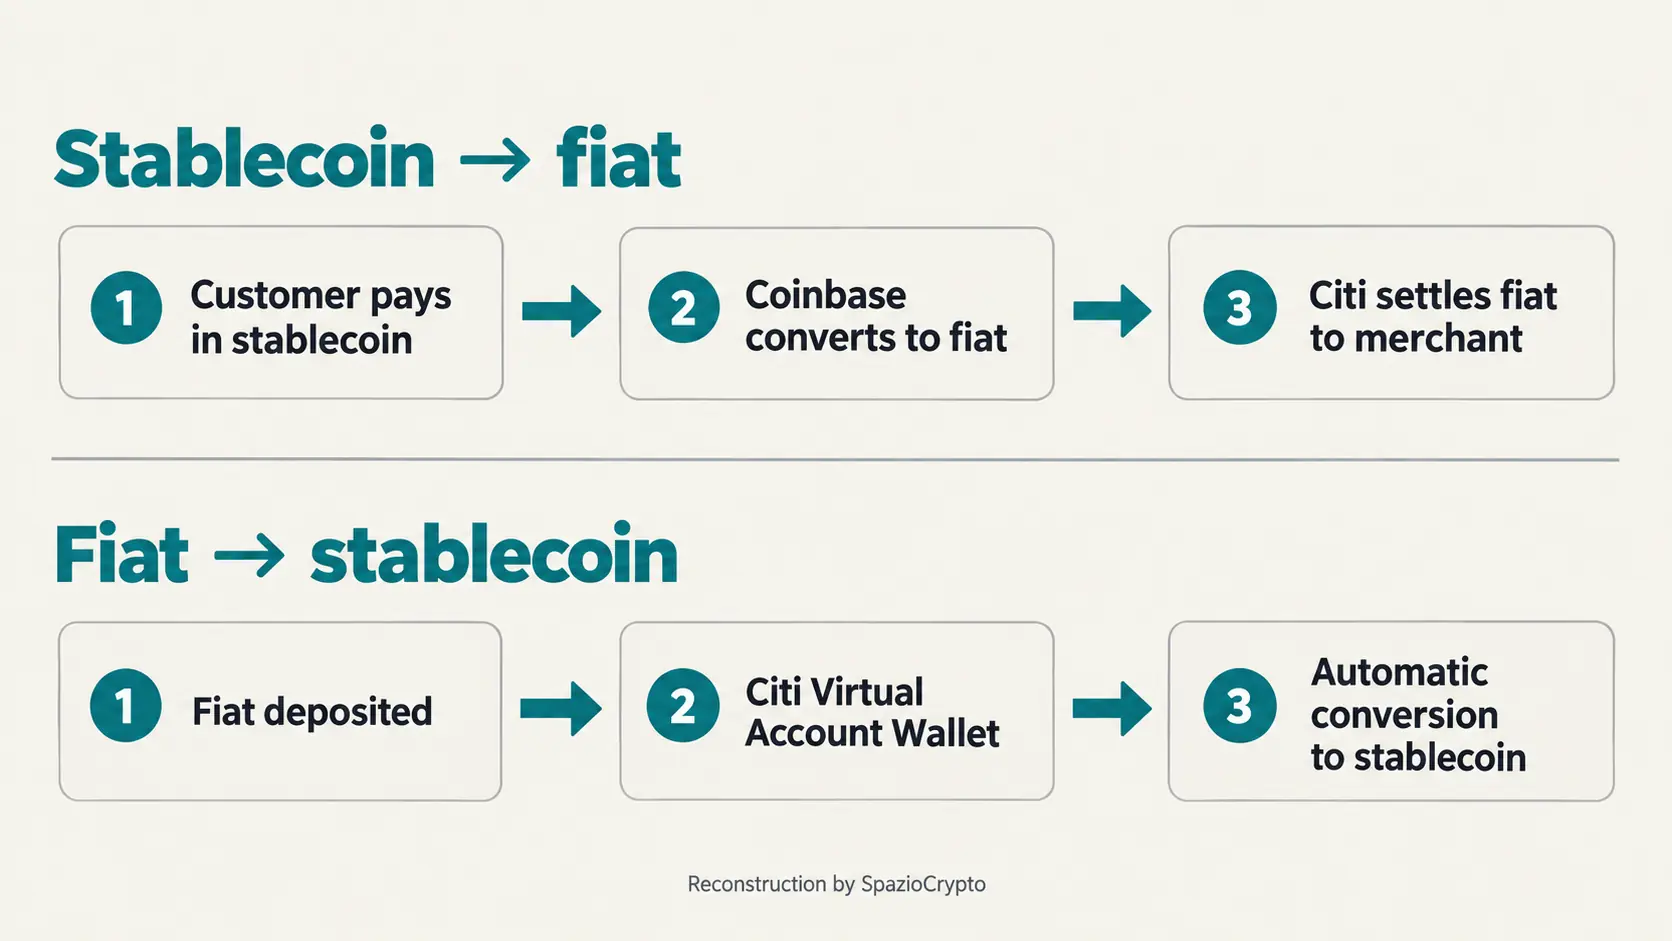
Il primo pezzo dell'accordo riguarda l'accettazione di pagamenti in stablecoin da parte dei clienti istituzionali di Citi. Attraverso Spring by Citi, la piattaforma della banca per l'acquisizione di pagamenti commerciali, i clienti aziendali potranno accettare stablecoin al momento del pagamento, con l'infrastruttura di Coinbase Payments a gestire la conversione. Quando un acquirente paga in stablecoin, Coinbase converte i token in valuta tradizionale, e Citi, in qualità di banca di riferimento, accredita l'importo al commerciante, che non deve mai detenere direttamente la stablecoin.
Il secondo pezzo dell'accordo funziona nella direzione opposta. Coinbase ha scelto la soluzione Virtual Account Wallet di Citi, parte dell'offerta di banking-as-a-service della banca, per alimentare i propri Coinbase Virtual Accounts. Un'impresa che utilizza questi conti riceve una funzionalità simile a un normale conto bancario: il denaro tradizionale che vi arriva viene convertito automaticamente in stablecoin. Il responsabile dei servizi di Citi, Shahmir Khaliq, ha definito questa partnership "un passo cruciale nella nostra strategia di offrire opzionalità ai clienti", mentre da parte Coinbase è stata descritta come un modo per offrire alle imprese "una funzionalità simile a quella di un conto bancario, con la velocità delle stablecoin sotto il cofano".
Infrastruttura pronta, adozione ancora da dimostrare
Una precisazione importante, spesso assente dalle prime ricostruzioni della notizia: Coinbase descrive questa capacità come già disponibile, ma il comunicato ufficiale non identifica alcun cliente specifico che abbia effettivamente processato un pagamento attraverso Spring, né rivela cifre relative ai volumi transati finora. Si tratta quindi, a tutti gli effetti, di infrastruttura live e pronta all'uso, ma la sua adozione reale da parte dei clienti aziendali resta, al momento, da dimostrare nei prossimi mesi.
Va comunque sottolineata la scala potenziale dell'operazione: Citi opera in oltre centottanta Paesi e giurisdizioni, mentre Coinbase parla di un mercato globale che supererebbe i centocinquanta milioni di possessori di stablecoin. Il lancio iniziale, secondo quanto riportato, riguarda gli Stati Uniti, con ulteriori funzionalità e mercati previsti nelle fasi successive. Non è un dettaglio da poco se si considera che, secondo i documenti finanziari della stessa Coinbase, i ricavi legati alle stablecoin hanno generato quasi seicento milioni di dollari nel solo primo semestre del 2026, un segnale di quanto questa linea di business sia già oggi centrale per l'azienda.
L'accordo in sintesi
Cosa prevede. Fonte: Citi, Coinbase, 28 settembre 2026
- Direzione 1: cliente paga in stablecoin, Coinbase converte, Citi accredita in fiat.
- Direzione 2: fiat in entrata su Virtual Account, conversione automatica in stablecoin.
- Lo stato: infrastruttura live, nessun cliente reale o volume ancora divulgato.
Il quarto modello di denaro on-chain
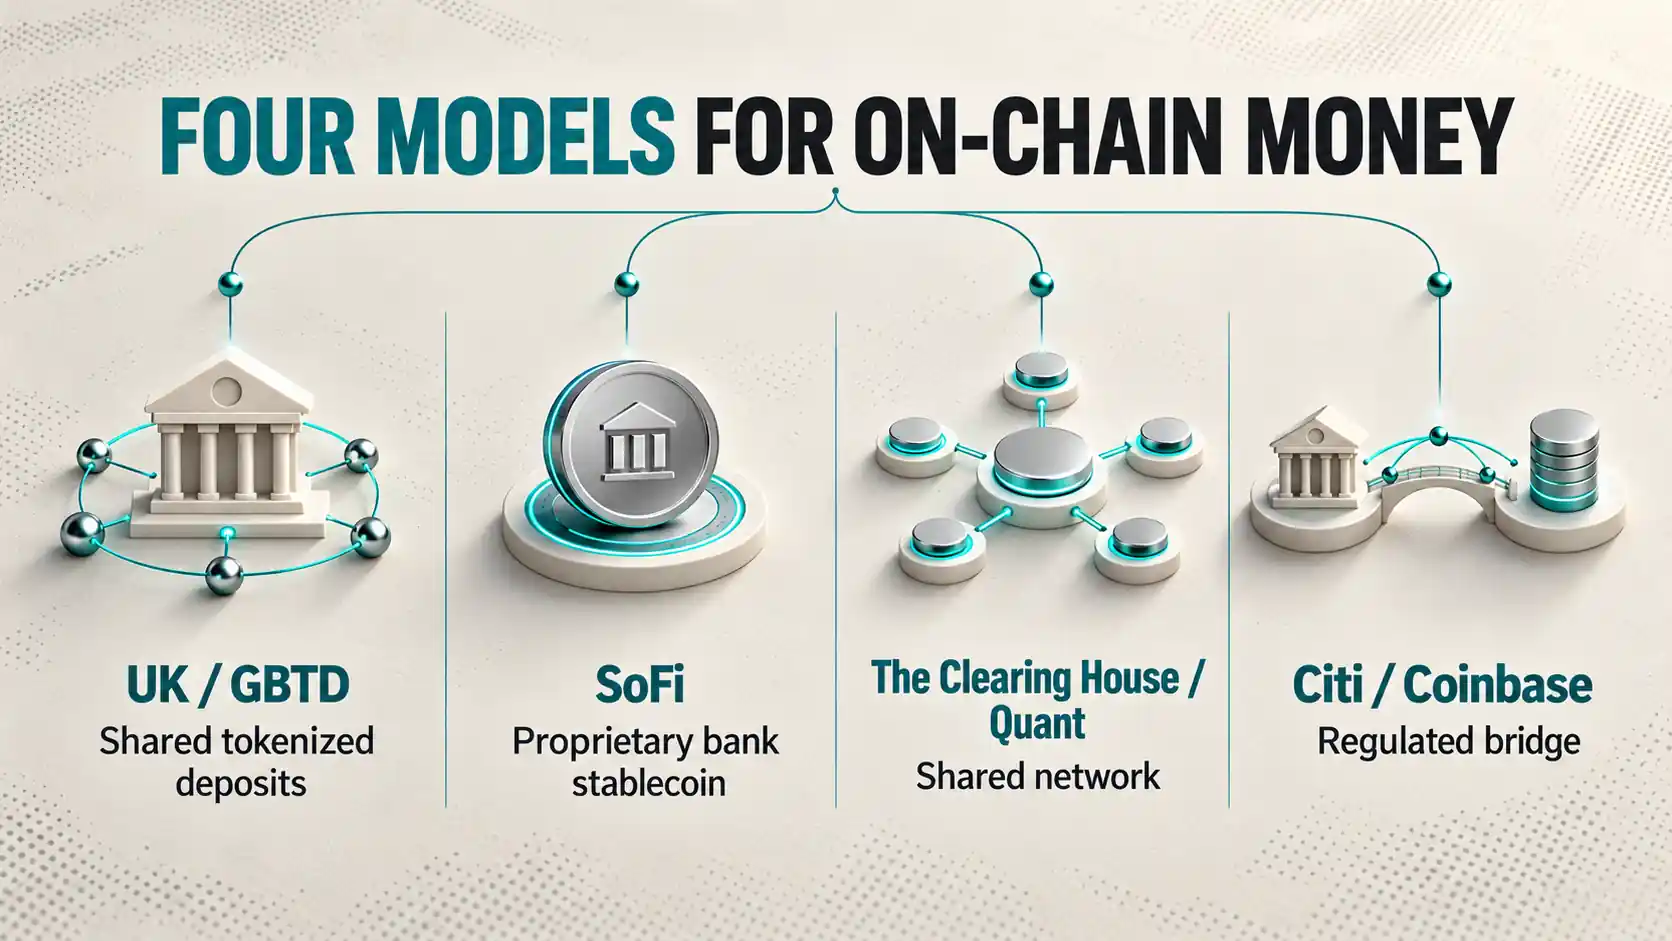
Questa notizia si aggiunge a una sequenza che negli ultimi giorni ha mostrato con chiarezza quanti approcci diversi le grandi istituzioni finanziarie stiano sperimentando in parallelo per portare il denaro sulla blockchain. Nel Regno Unito, come avevamo raccontato, le grandi banche hanno scelto i depositi bancari tokenizzati condivisi. Negli Stati Uniti, SoFi ha optato per una propria stablecoin bancaria proprietaria per il regolamento delle carte, mentre The Clearing House ha scelto Quant per costruire una rete condivisa di depositi tokenizzati tra venticinque grandi banche.
Citi e Coinbase rappresentano un quarto modello ancora distinto: una grande banca globale non emette una propria stablecoin né costruisce una rete condivisa tra pari, ma si limita a fare da ponte regolamentato tra il mondo fiat e quello delle stablecoin esistenti, permettendo alle proprie imprese clienti di operare con entrambi senza mai doversi trasformare esse stesse in operatori crypto. È lo stesso principio di adozione silenziosa che avevamo già osservato analizzando il lancio di World Money, applicato qui non al consumatore finale ma al rapporto tra una grande banca e le sue imprese clienti.
La lettura più grande
Il vero significato di questo annuncio sta forse più nel linguaggio che lo accompagna che nei dettagli tecnici stessi. Non si parla più di sperimentazione, di progetti pilota o di casi d'uso teorici: si parla di infrastruttura commerciale disponibile ora, offerta da una delle maggiori banche globali a beneficio delle proprie imprese clienti in oltre centottanta Paesi. Che questa infrastruttura venga effettivamente utilizzata su larga scala, e con quali volumi, resta una domanda aperta che solo i prossimi mesi potranno chiarire.
Per l'osservatore, la lezione è duplice. Da un lato, il fatto che una banca del calibro di Citi scelga di affidarsi a un exchange esterno come Coinbase per gestire la componente stablecoin, invece di costruire una soluzione proprietaria, conferma quanto le competenze specifiche su questa tecnologia restino concentrate presso pochi operatori nativi del settore crypto, anche quando ad adottarla sono le istituzioni finanziarie più tradizionali. Dall'altro, la crescente varietà di modelli che stiamo osservando, dai depositi tokenizzati alle stablecoin bancarie fino a questo ruolo di ponte regolamentato, suggerisce che il settore sia ancora lontano da una convergenza su un'unica architettura dominante per portare il denaro aziendale sulla blockchain. Per capire meglio questi strumenti, resta utile la nostra guida su cosa sono le stablecoin.