La Bank of Japan ha tenuto fermi i tassi a ottobre, ma il dibattito interno dice che la pausa potrebbe durare poco. La sintesi delle opinioni della riunione del 29 e 30 ottobre, pubblicata il 10 novembre, mostra un consiglio diviso sulla velocità del prossimo rialzo dei tassi della Bank of Japan: da una parte chi chiede di portare il tasso al livello neutrale «presto», dall'altra chi teme consumi deboli e gli effetti non ancora esauriti dei rialzi precedenti. Il tasso resta all'1,25%. Il documento non contiene una nuova decisione e non annuncia nulla per dicembre.
Abbiamo letto la sintesi delle opinioni pubblicata dalla Bank of Japan. La decisione di ottobre, con il voto e le vendite di ETF, la citiamo attraverso l'agenzia ANI, e le attese del mercato attraverso un sondaggio Reuters di metà ottobre. L'articolo di Reuters del 10 novembre sulla sintesi non è accessibile ai nostri strumenti.
 ANI
Che cosa ha deciso la BoJ a ottobre
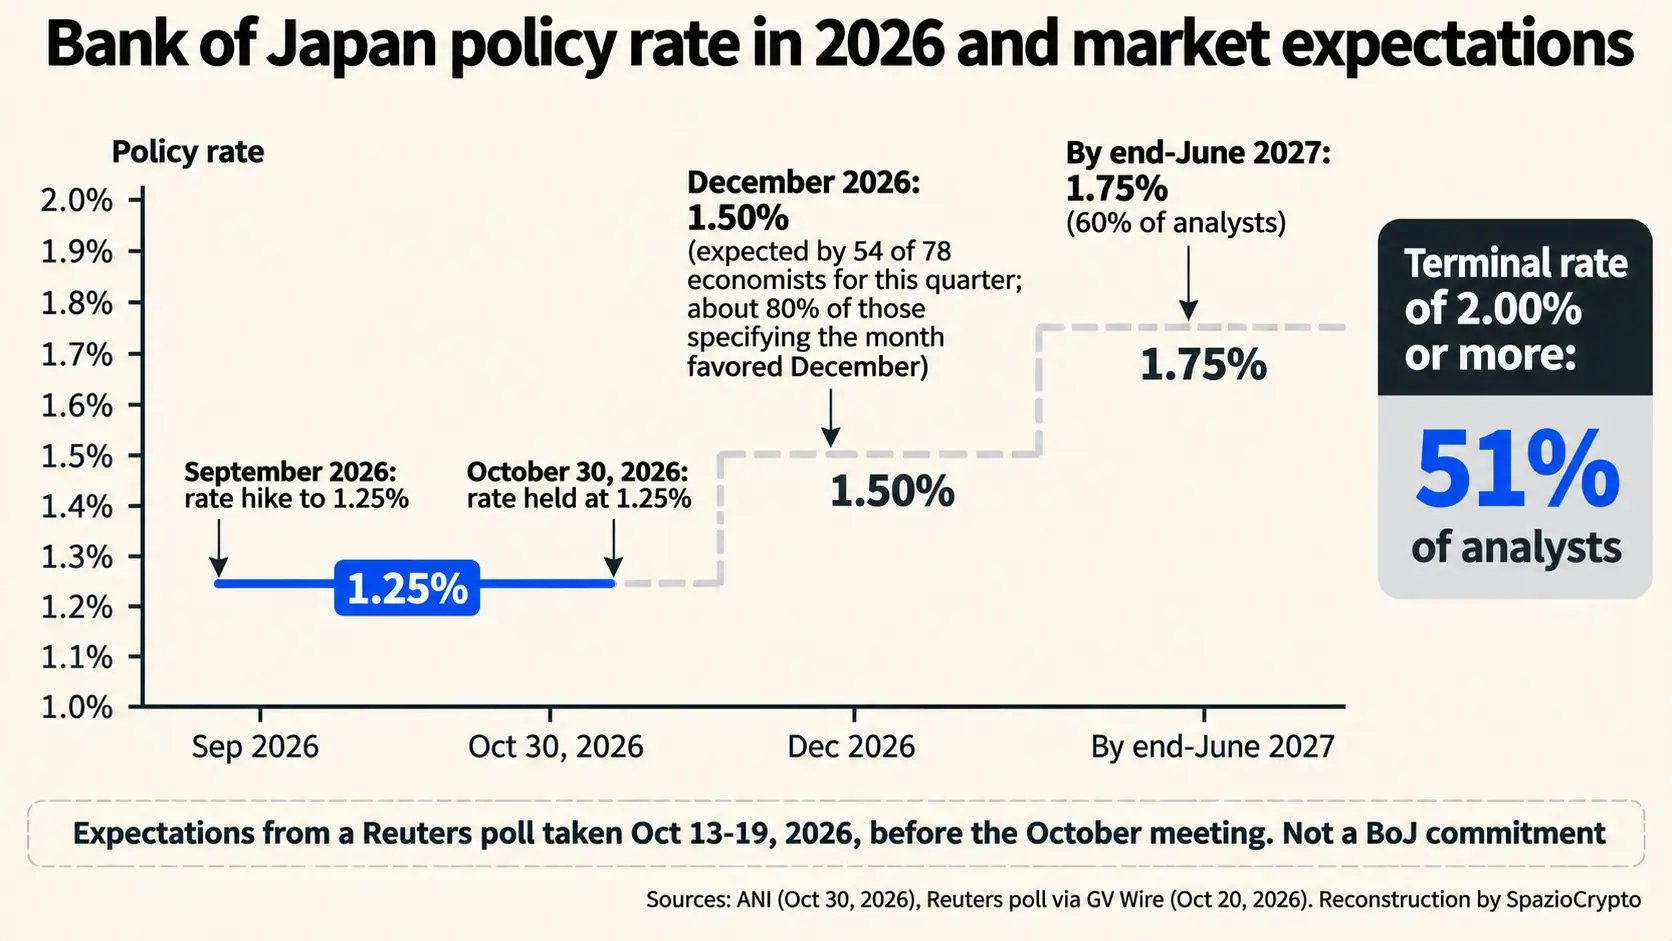
Il 30 ottobre il consiglio ha lasciato il tasso di riferimento all'1,25% con un voto di 8 a 1, secondo ANI. Il membro Hajime Takata ha proposto di salire all'1,5%, sostenendo che l'inflazione di fondo avesse raggiunto l'obiettivo, ma la proposta è stata respinta. Nella stessa riunione la banca ha accelerato la vendita dei fondi azionari quotati che possiede: da circa 330 miliardi di yen l'anno a circa 860 miliardi da gennaio 2027, pari a circa lo 0,1% degli scambi di mercato.
La riunione arrivava dopo due rialzi nel 2026, a giugno e a settembre, quando il tasso è salito all'1,25%. Secondo il sondaggio Reuters del 13-19 ottobre, i tassi giapponesi sono ai massimi da 31 anni.
Che cosa dicono i falchi
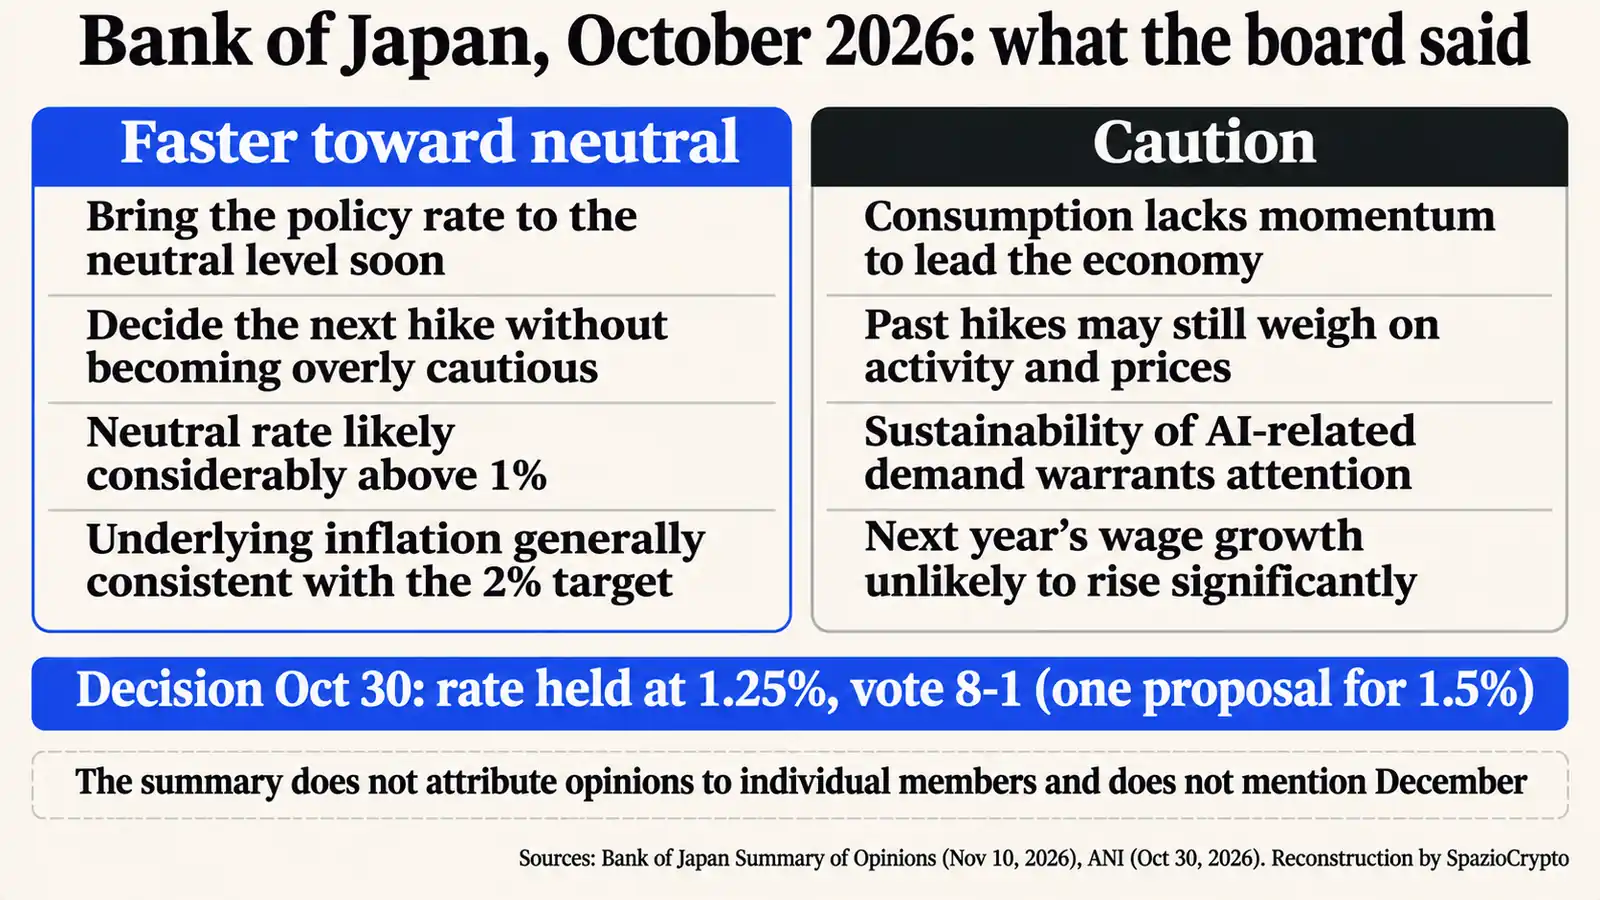
La sintesi non attribuisce le opinioni ai singoli membri, ma la direzione di una parte del consiglio è netta. Un'opinione dice che la Banca deve portare il tasso al livello neutrale «presto». Un'altra chiede di decidere il prossimo rialzo quando sarà possibile «senza diventare eccessivamente cauti» (traduzioni nostre). Un'altra ancora stima che il tasso neutrale sia probabilmente «considerevolmente sopra l'1%».
Alla base c'è un giudizio sull'inflazione. Secondo la sintesi, l'inflazione di fondo è a un livello «generalmente coerente» con l'obiettivo di stabilità dei prezzi, e diventa importante ancorarla intorno al 2%. È lo stesso argomento usato da Takata per proporre il rialzo.
Che cosa dicono le colombe
L'altra parte del consiglio invita alla prudenza, con tre argomenti. Il primo sono i consumi: una delle opinioni ritiene che non abbiano lo slancio per trainare l'economia. Il secondo sono i rialzi già fatti: c'è il rischio che esercitino ancora pressione al ribasso su attività e prezzi, e un nuovo rialzo peserebbe sull'economia. Il terzo è l'intelligenza artificiale: la domanda legata all'AI ha sostenuto l'economia, ma secondo la sintesi la durata del suo impatto «merita attenzione».
Pesano anche i salari. Secondo la sintesi, alcune imprese dicono che il prossimo anno aumenteranno le retribuzioni a un ritmo simile a quello di quest'anno, ma è improbabile che la crescita salariale acceleri in modo significativo. Il negoziato salariale di primavera, lo shunto, viene indicato come un passaggio da seguire. Nel frattempo, una formula riassume la posizione di mezzo: procedere con prudenza, «affrettarsi lentamente» nel ridurre lo stimolo.
Dicembre è vicino, ma non è scritto
Il mercato guarda a dicembre. Nel sondaggio Reuters di metà ottobre, 54 economisti su 78 si aspettavano un rialzo all'1,5% entro fine trimestre, e circa l'80% di quelli che hanno indicato un mese ha scelto dicembre. Il 60% vede l'1,75% entro fine giugno, e la quota di chi prevede un tasso finale del 2% o più è salita al 51%.
La sintesi, però, non nomina dicembre. Rafforza la percezione di un intervento vicino, ma non lo garantisce. Il dissenso di ottobre e le opinioni dei falchi spingono in quella direzione, mentre le cautele sui consumi e sull'AI lasciano aperta la possibilità di aspettare.
Perché interessa anche fuori dal Giappone
Per anni lo yen a tassi vicini a zero è stato la valuta con cui finanziare investimenti altrove, il cosiddetto carry trade. Ogni passo della Bank of Japan verso tassi più alti rende quell'operazione meno conveniente. È una nostra lettura, che la sintesi non affronta: ma nei momenti in cui il carry trade si è sgonfiato rapidamente, gli asset più rischiosi, crypto comprese, hanno risentito della volatilità. Il rapporto tra tassi e Bitcoin non è meccanico, e lo abbiamo visto anche nell'andamento del terzo trimestre.
La politica monetaria giapponese tocca anche la finanza digitale del Paese, che si sta muovendo in fretta, dai fondi tokenizzati collegati alla stablecoin JPYSC ai pagamenti in XRP di Rakuten. E il dibattito su come le banche centrali reagiscono alle nuove forme di moneta è aperto anche in Europa, come mostra l'allarme della banca centrale svizzera sulle stablecoin. Per chi segue i catalizzatori macro, dicembre si aggiunge al calendario già affollato delle decisioni delle banche centrali.
La BoJ di ottobre in sintesi
Cosa è confermato, cosa no
- Confermato: tasso fermo all'1,25% con un voto contrario; nella sintesi alcune opinioni chiedono di raggiungere presto il tasso neutrale, altre invitano alla cautela su consumi, rialzi passati e domanda legata all'AI.
- Non indicato: chi abbia espresso ciascuna opinione, una data per il prossimo rialzo, un livello preciso del tasso neutrale.
- Da seguire: la riunione di dicembre, i dati su consumi e inflazione e i primi segnali sul negoziato salariale di primavera.
La lettura più grande
La nostra lettura, che dichiariamo come tale, è che la Bank of Japan sia arrivata al punto più delicato della normalizzazione. Per la prima volta da decenni il consiglio considera l'inflazione di fondo coerente con l'obiettivo, e la domanda non è più se alzare i tassi, ma quanto in fretta. Il paradosso è che proprio ora che l'inflazione sembra centrata, i freni vengono dall'economia reale: consumi deboli, salari che non accelerano e una spinta dell'AI di cui nessuno conosce la durata.
I segnali da seguire sono tre. Il primo è la riunione di dicembre, con l'eventuale passaggio all'1,5%. Il secondo è il numero di voti contrari, che dirà quanto pesano i falchi. Il terzo sono i primi segnali sui salari del 2027, che il consiglio indica come decisivi per il ritmo dei rialzi successivi.