
Oltre 175 milioni di punti vendita in più di 200 Paesi e territori: è la rete Visa a cui Mesh vuole collegare i saldi in crypto e stablecoin che i clienti tengono già nelle app dei wallet. Le due società hanno annunciato il 19 ottobre un'integrazione per i pagamenti crypto di Visa e Mesh nei negozi fisici e online, senza vendere prima, senza trasferire fondi su un conto e senza una carta crypto dedicata. Mesh gestirebbe il finanziamento e la conversione di ogni transazione, il commerciante continuerebbe a incassare con l'infrastruttura Visa. Il servizio però è annunciato, non attivo: wallet aderenti, dispositivi e date di lancio devono ancora essere comunicati.
Abbiamo letto il comunicato diffuso da Mesh il 19 ottobre, che contiene anche una dichiarazione di Visa, nella versione di PR Newswire e in quella pubblicata sul sito della società, oltre alle ricostruzioni di The Block e Yahoo Finance. Il comunicato non indica date, Paesi, commissioni né le crypto supportate: dove ne parliamo, è per segnalare cosa manca.
Come funzionerebbe un pagamento
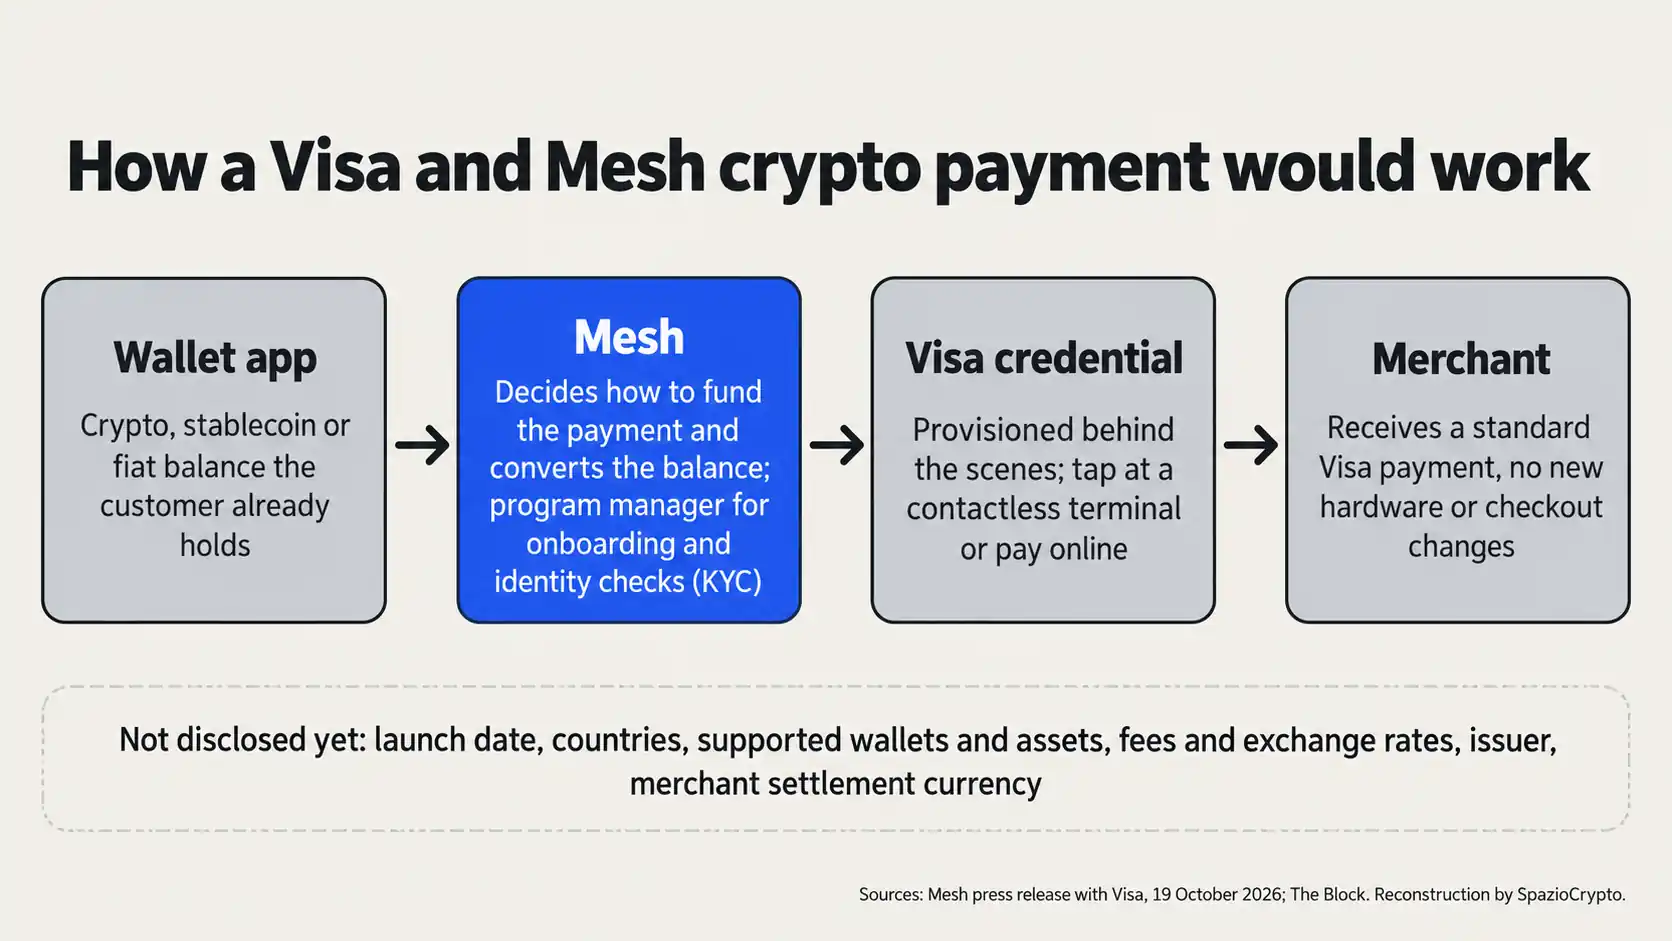
Nella descrizione del comunicato i passaggi sono quattro. Il cliente ha un saldo in crypto, in stablecoin o in valuta tradizionale dentro l'app di un wallet aderente. Paga con un tocco su un normale terminale contactless oppure online. Mesh stabilisce come finanziare la transazione e da quale saldo attingere, poi converte l'importo, mentre una credenziale Visa generata dietro le quinte completa il pagamento. Il commerciante riceve un normale pagamento Visa e non deve cambiare terminale né cassa.
Il cliente non deve vendere prima, spostare fondi su un conto o ricaricare una carta, e chi ha fondi su più wallet potrebbe spendere da ciascuno, secondo il comunicato. Per le piattaforme il vantaggio è organizzativo: si integrano una volta con Mesh, che fa da program manager e gestisce l'apertura dei profili e le verifiche sull'identità dei clienti, senza dover costruire un proprio programma di carte. «Mesh gestisce il finanziamento e la conversione, così un saldo diventa potere d'acquisto nel momento del pagamento», ha detto Bam Azizi, cofondatore e amministratore delegato di Mesh (traduzione nostra).
Chi è Mesh
Mesh è nata nel 2020 e si presenta come la prima rete globale di pagamenti crypto: collega centinaia di exchange, wallet e piattaforme finanziarie e conta oltre 200 aziende sulla sua rete, secondo il comunicato. Tra i partner cita Kalshi, Félix Pago, Majority, KAST e Tools for Humanity, la società che sviluppa World Money, l'app finanziaria del progetto World, che insieme raggiungerebbero «centinaia di milioni di utenti» (traduzione nostra). Il comunicato li presenta come partner della rete Mesh, non come piattaforme già confermate per il servizio con Visa.
Secondo The Block, Mesh è la società dietro il servizio «Pay with Crypto» di PayPal. A gennaio ha raccolto 75 milioni di dollari in un round di serie C guidato da Dragonfly, con una valutazione di un miliardo e oltre 200 milioni raccolti in totale, sempre secondo The Block. Con le carte lavora già: dal blog della società risulta che fornisce a Rain, emittente di carte e membro principale di Visa, il sistema che alimenta le carte stablecoin con i saldi di centinaia di wallet ed exchange.
Cosa cambia per le carte crypto
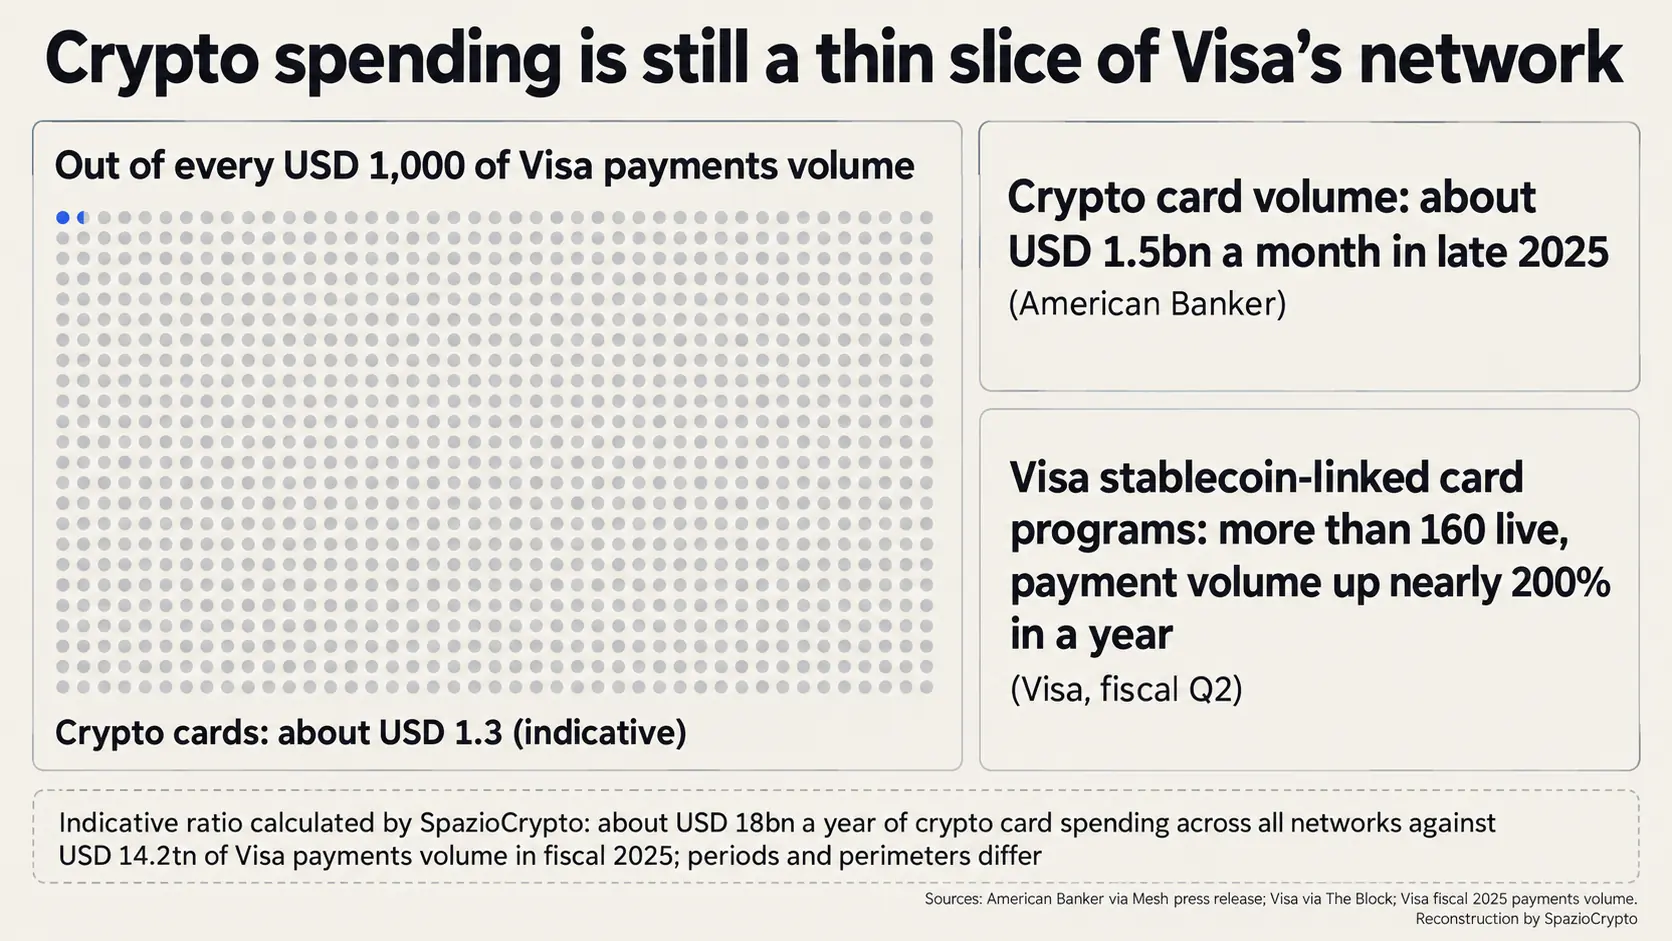
Finora per spendere le crypto servivano una vendita e un bonifico sul conto, oppure una carta dedicata legata a una sola piattaforma. È il limite che Azizi chiama ultimo miglio: «Le crypto non hanno mai avuto un problema di spesa, hanno un problema di ultimo miglio, e finora risolverlo significava prendere una carta separata» (traduzione nostra). Secondo American Banker, citato nel comunicato, a fine 2025 le carte crypto muovevano circa 1,5 miliardi di dollari al mese; a gennaio Artemis stimava una spesa annualizzata oltre i 18 miliardi, secondo The Defiant. Rispetto ai 14.200 miliardi di dollari di pagamenti passati sulla rete Visa nell'esercizio 2025 sono circa 1,3 dollari ogni mille: è un calcolo nostro e indicativo, perché periodi e perimetri non coincidono.
Visa non sta abbandonando le carte. Nel secondo trimestre del suo esercizio fiscale aveva oltre 160 programmi di carte collegate alle stablecoin attivi nel mondo, con volumi di pagamento cresciuti di quasi il 200% in un anno, secondo i dati ripresi da The Block. Sempre secondo The Block, i regolamenti in stablecoin sulla sua rete superano i 20 miliardi di dollari l'anno. Con Bridge, la società di Stripe, punta a portare queste carte in oltre 100 Paesi entro fine 2026, secondo The Defiant, e ad aprile ha presentato con WeFi un progetto per spendere crypto tenute in wallet in autocustodia, secondo The Block.
La nostra lettura, che dichiariamo come tale: la carta non sparisce, diventa invisibile. Dietro ogni pagamento restano una credenziale Visa e un programma di carte, gestito da Mesh invece che da ogni singolo wallet. Cambia chi costruisce il servizio e chi controlla il cliente: le carte crypto tradizionali perdono il vantaggio di essere l'unico ponte verso i negozi e dovranno competere su premi, costi e servizi. Visa incassa in entrambi i casi.
Cosa manca prima del lancio
I 175 milioni sono la rete raggiungibile, non i negozi in cui il servizio funziona già. Il comunicato rinvia tutto il resto: disponibilità iniziale, dispositivi supportati e piattaforme partecipanti «saranno annunciati quando i dettagli del lancio saranno definiti» (traduzione nostra). Mancano le crypto e le stablecoin spendibili, i Paesi, le commissioni e i tassi di conversione, che per chi paga in crypto pesano quanto il prezzo alla cassa. Non sono indicati nemmeno l'emittente della credenziale Visa e la valuta in cui viene regolato il commerciante.
Resta aperto anche un punto tecnico. Il comunicato parla di saldi che i consumatori tengono già nelle app dei wallet, ma non chiarisce se il servizio funzionerà con i wallet in autocustodia o solo con quelli in cui una piattaforma custodisce i fondi. È una nostra lettura che la differenza conti: cambia chi tiene le chiavi, chi converte e chi risponde se qualcosa va storto.
E in Italia?
Il comunicato non cita l'Europa né l'Italia. A gennaio Mesh aveva spiegato che il round di serie C sarebbe servito anche a crescere in Europa, secondo The Block, ma una data per il mercato italiano non c'è. Le abitudini non sarebbero un ostacolo: secondo la Banca d'Italia, nel 2025 l'88% dei pagamenti con carta ai POS dei negozi è stato contactless, e circa un acquisto su quattro in negozio è passato da smartphone o dispositivi indossabili.
Pesano di più le regole. In Europa i servizi su cripto-attività richiedono l'autorizzazione prevista dal regolamento MiCA. Il 16 ottobre CONSOB ha chiesto ai prestatori di servizi di fermare i nuovi acquisti delle stablecoin non conformi a MiCA, con un'uscita ordinata entro l'8 gennaio 2027 al più tardi. È una nostra lettura che, per arrivare in Italia, il servizio dovrà passare da piattaforme autorizzate e da stablecoin conformi.
C'è poi il fisco. Nel marzo 2025 il ministero dell'Economia, rispondendo a un'interrogazione parlamentare, ha assimilato l'uso di cripto-attività per comprare beni e servizi a una cessione a titolo oneroso, che può far emergere una plusvalenza tassabile, secondo Edotto. Dal 1° gennaio 2026 l'aliquota su queste plusvalenze è salita al 33%, con una deroga per i token di moneta elettronica in euro, secondo Fiscal Focus. Ogni pagamento in crypto diventerebbe così un'operazione da registrare ai fini fiscali.
Visa e Mesh in sintesi
Cosa è confermato, cosa no
- Confermato: integrazione annunciata il 19 ottobre; Mesh gestisce finanziamento, conversione, apertura dei profili e verifiche dei clienti; una credenziale Visa generata dietro le quinte; il commerciante riceve un normale pagamento Visa sulla rete da oltre 175 milioni di punti vendita.
- Non indicato: data di lancio, Paesi, wallet aderenti, crypto e stablecoin supportate, commissioni e tassi di conversione, emittente della credenziale, valuta di regolamento, autocustodia o custodia dei fondi.
- Da seguire: i primi wallet e Paesi di lancio, i costi per chi paga, l'eventuale arrivo in Europa con le regole di MiCA.
La lettura più grande
È una nostra lettura che il pagamento in crypto stia smettendo di essere un prodotto per diventare una funzione del wallet. Se l'integrazione arriverà sul mercato, la partita non si giocherà più sulla carta da offrire ai clienti, ma sullo strato invisibile che converte i saldi, dove Mesh vuole diventare il fornitore di centinaia di piattaforme. Visa resta il casello: qualunque modello prevalga, carte collegate alle stablecoin o credenziali generate nel wallet, il pagamento passa dalla sua rete.
I segnali da seguire sono concreti: i primi wallet aderenti, le commissioni e i tassi di conversione, i Paesi di lancio e le stablecoin ammesse. In Europa l'alternativa pubblica è ancora in fase di test, con l'Eurosistema che cerca commercianti online e su app per il pilota dell'euro digitale, in partenza nella seconda metà del 2027. Il primo pagamento reale dirà quanta parte dei 175 milioni di punti vendita è davvero raggiungibile dalle crypto.