L'euro digitale dovrà restare principalmente uno strumento di pagamento, e non potrà trasformarsi in una forma di risparmio alternativa ai depositi bancari. Lo ha detto con chiarezza Chiara Scotti, Vice Direttrice generale della Banca d'Italia, intervenendo il 25 settembre a Roma nell'ambito della Rome Future Week, durante la conferenza "Euro digitale: al lavoro per il futuro della moneta. È una precisazione che fissa un paletto importante sull'architettura finale del progetto europeo, proprio mentre il testo del regolamento si trova nella fase più delicata del suo percorso legislativo. Questa presa di posizione su Banca d'Italia ed euro digitale merita di essere raccontata insieme a un secondo elemento emerso nella stessa giornata, altrettanto concreto.
 Luca Trequattrini,Chiara Scotti,Sergio Nicoletti Altimari
Nello stesso momento in cui Scotti parlava a Roma, le principali associazioni del commercio italiano presentavano infatti una posizione congiunta molto dettagliata su come vorrebbero che l'euro digitale funzionasse nella pratica quotidiana dei negozi. Messe insieme, le due notizie permettono di costruire un quadro molto più concreto del solito generico discorso sulla moneta digitale della banca centrale. Vediamo cosa ha detto esattamente Scotti, e cosa chiedono i commercianti.
Il paletto di Banca d'Italia
Scotti ha aperto il proprio intervento con un dato che aiuta a inquadrare la trasformazione in corso: solo pochi anni fa, quasi il sessanta per cento dei pagamenti effettuati in Italia nei punti vendita avveniva in contanti, mentre oggi questa quota è scesa al quarantanove per cento. Una trasformazione che, ha sottolineato, riguarda progressivamente l'intera architettura del sistema dei pagamenti, in un contesto in cui il contante resta oggi l'unica forma di moneta di banca centrale direttamente accessibile a tutti i cittadini.
Proprio per questo, ha spiegato la vice direttrice generale, l'euro digitale dovrà essere "semplice da usare, rispettoso della privacy e realmente inclusivo", oltre che "conveniente per cittadini ed esercenti e sostenibile per gli intermediari che lo distribuiranno", capace di "rafforzare la resilienza senza compromettere la stabilità finanziaria". Ma il punto più netto del suo intervento riguarda proprio il limite sui depositi: l'euro digitale dovrà rimanere "principalmente uno strumento di pagamento" e non dovrà diventare "uno strumento di risparmio alternativo ai depositi bancari". Scotti ha ricordato che l'attenzione dei banchieri centrali è ora tutta rivolta a Bruxelles, dove il trilogo tra Parlamento europeo, Consiglio e Commissione dovrà stabilire cosa sarà esattamente l'euro digitale, chi potrà utilizzarlo, come verrà distribuito e quali diritti e tutele avranno cittadini e imprese, prima del prossimo avvio della fase pilota, a cui i prestatori di servizi di pagamento italiani parteciperanno in buon numero.

La richiesta dei commercianti: commissioni azzerate e nessun nuovo costo
Nella stessa giornata, Confcommercio, Confesercenti, FIPE e Netcomm hanno presentato a Banca d'Italia una posizione congiunta sull'euro digitale, definendolo un'opportunità strategica per rafforzare la concorrenza, aumentare la trasparenza e ridurre la dipendenza dai grandi circuiti internazionali di pagamento. Le richieste concrete sono quattro: commissioni azzerate sui micropagamenti, integrazione automatica dell'euro digitale nei circa quattro milioni di terminali POS già presenti in Italia, senza necessità di nuovi investimenti hardware per gli esercenti; funzionamento anche offline, per evitare la perdita di incassi durante interruzioni della connessione di rete; e un benchmark europeo trasparente sulle commissioni di accettazione.
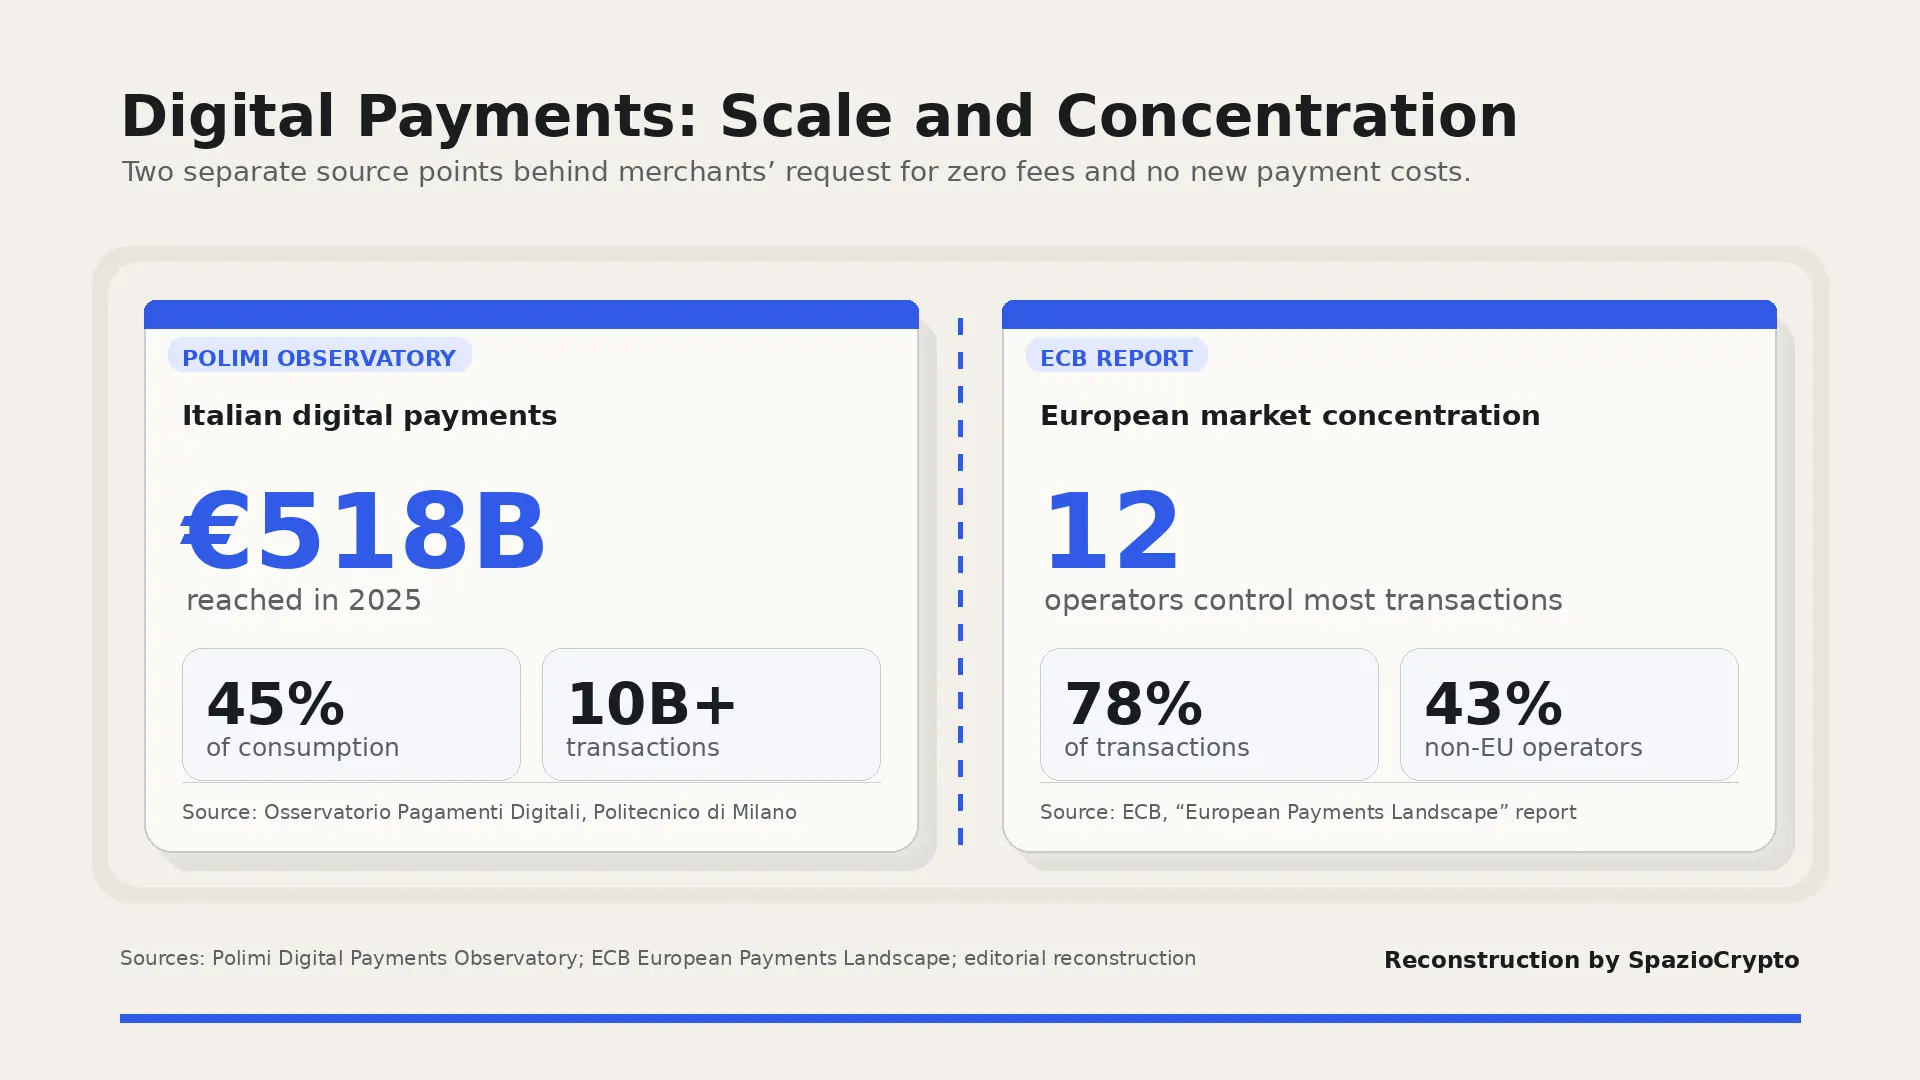
A motivare queste richieste ci sono numeri precisi. Secondo l'Osservatorio Pagamenti Digitali del Politecnico di Milano, nel 2025 il valore delle transazioni digitali in Italia ha toccato i cinquecentodiciotto miliardi di euro, arrivando a coprire il quarantacinque per cento dei consumi complessivi e superando per la prima volta il contante, con oltre dieci miliardi di operazioni effettuate ai terminali di cassa secondo le rilevazioni della stessa Banca d'Italia. Un secondo dato, questa volta tratto dal report "European Payments Landscape" della Banca Centrale Europea, mostra però anche il rovescio della medaglia: il mercato dei pagamenti in Europa risulta concentrato nelle mani di appena dodici grandi operatori, che controllano il settantotto per cento delle transazioni, con ben il quarantatré per cento riconducibile a soggetti extra-europei. Una concentrazione che, secondo le associazioni, penalizza in modo sproporzionato il potere negoziale delle micro e piccole imprese rispetto alla grande distribuzione.
I due messaggi della giornata
Cosa emerge dal 25 settembre. Fonte: Banca d'Italia, FIPE, Confcommercio, 2026
- Bankitalia: l'euro digitale è pagamento, non risparmio alternativo ai depositi.
- I commercianti: commissioni zero sui micropagamenti, integrazione nei 4 milioni di POS.
- Il contesto: 12 operatori controllano il 78% dei pagamenti europei, il 43% extra-UE.
Un dettaglio che rafforza la richiesta sui micropagamenti
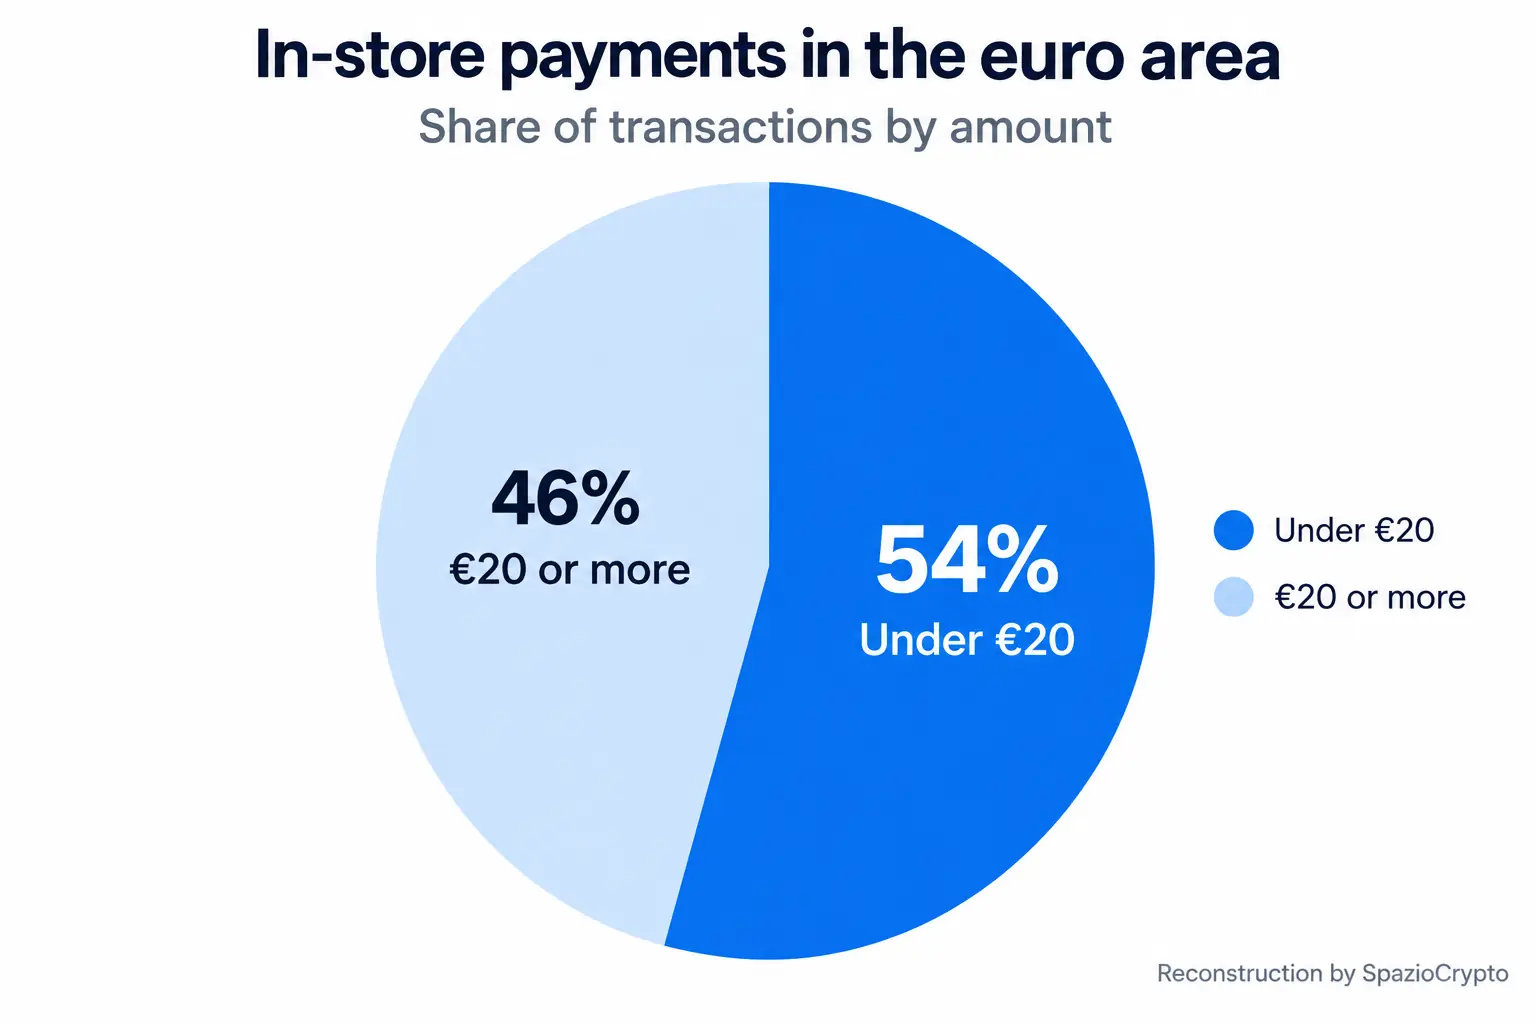
Un dato citato in alcune ricostruzioni della giornata aiuta a capire perché le associazioni insistano così tanto proprio sui micropagamenti: secondo dati della Banca Centrale Europea, il cinquantaquattro per cento delle operazioni di pagamento effettuate nei negozi dell'area euro riguarda importi inferiori ai venti euro. Se anche una piccola commissione fissa venisse applicata a ciascuna di queste transazioni di importo contenuto, l'impatto proporzionale sui margini delle piccole attività commerciali sarebbe molto più pesante rispetto a quello sostenuto dalla grande distribuzione, che gestisce volumi ben più ampi capaci di diluire lo stesso costo fisso.
Il tema si inserisce in una riflessione più ampia su come le monete digitali di banca centrale debbano coesistere con l'infrastruttura di pagamento privata già esistente, un equilibrio che avevamo già osservato da una prospettiva diversa a proposito del lancio di Pontes, l'infrastruttura BCE per il regolamento wholesale in moneta di banca centrale, e della successiva proposta della BCE di rivedere le regole MiCA sulle riserve delle stablecoin private. In tutti e tre i casi, la stessa istituzione europea si trova a dover bilanciare l'innovazione della moneta digitale con la tutela della stabilità del sistema bancario tradizionale.
La lettura più grande
Questa doppia notizia sposta la discussione sull'euro digitale dal piano astratto a quello del modello economico concreto. Non si tratta più soltanto di stabilire se la moneta digitale della banca centrale europea sia un'idea valida in linea di principio, ma di definire con precisione quanto se ne potrà detenere, quanto costerà accettarla per chi vende beni e servizi, e come verrà evitato che dreni depositi dal sistema bancario tradizionale, mettendo potenzialmente a rischio la capacità delle banche di erogare credito all'economia reale.
Per l'osservatore, la lezione è duplice. Da un lato, il fatto che sia le autorità monetarie sia le associazioni di categoria stiano già negoziando dettagli così specifici, mesi prima ancora che il regolamento europeo sia definitivamente approvato, segnala quanto il progetto sia ormai entrato in una fase di maturità operativa. Dall'altro, il confronto tra le due posizioni, quella della banca centrale preoccupata della stabilità finanziaria e quella dei commercianti preoccupati dei costi di accettazione, mostra come l'euro digitale dovrà necessariamente trovare un equilibrio tra interessi in parte diversi, un compito che spetterà proprio al testo finale del regolamento europeo attualmente in discussione a Bruxelles. Per capire meglio il contesto di queste tecnologie, resta utile la nostra guida su cosa sono le criptovalute.