Banca d'Italia ha pubblicato il 29 settembre un nuovo studio tecnico dedicato a una domanda che riguarda direttamente il futuro dei pagamenti digitali: come costruire sistemi capaci di tutelare la privacy degli utenti senza rendere impossibili i controlli di legge. Il documento, numero novantatré della collana "Mercati, infrastrutture, sistemi di pagamento", passa in rassegna strumenti crittografici nati e sviluppati prevalentemente nell'ecosistema blockchain, tra cui le prove a conoscenza zero, più note con il termine inglese zero-knowledge proof. Questo studio su Banca d'Italia e le zero-knowledge proof merita una lettura attenta, perché il tema è più concreto e meno astratto di quanto il titolo possa far pensare.
Prima di entrare nel merito, una precisazione che evita un errore comune: Banca d'Italia non sta annunciando l'adozione di questa tecnologia in un proprio sistema di pagamento. Si tratta di uno studio di carattere tecnico, che analizza lo stato dell'arte e i compromessi progettuali possibili, non di una decisione operativa. Vediamo cosa contiene esattamente, e perché il tema riguarda da vicino chi segue il mondo crypto.
 Banca d’Italia
Il problema che lo studio affronta
Il punto di partenza del documento è un conflitto di fondo che diventa sempre più evidente con l'evoluzione dei sistemi di pagamento digitali: da un lato, le transazioni dovrebbero proteggere gli utenti da forme di monitoraggio ingiustificato e da un uso improprio dei propri dati; dall'altro, il rispetto delle regole richiede meccanismi di controllo, tracciabilità e attribuzione delle responsabilità. Bilanciare questi due obiettivi, spiega lo studio, è particolarmente complesso proprio nelle infrastrutture di pagamento istituzionali, dove devono convivere la fiducia del pubblico e le responsabilità regolamentari di chi gestisce il sistema.
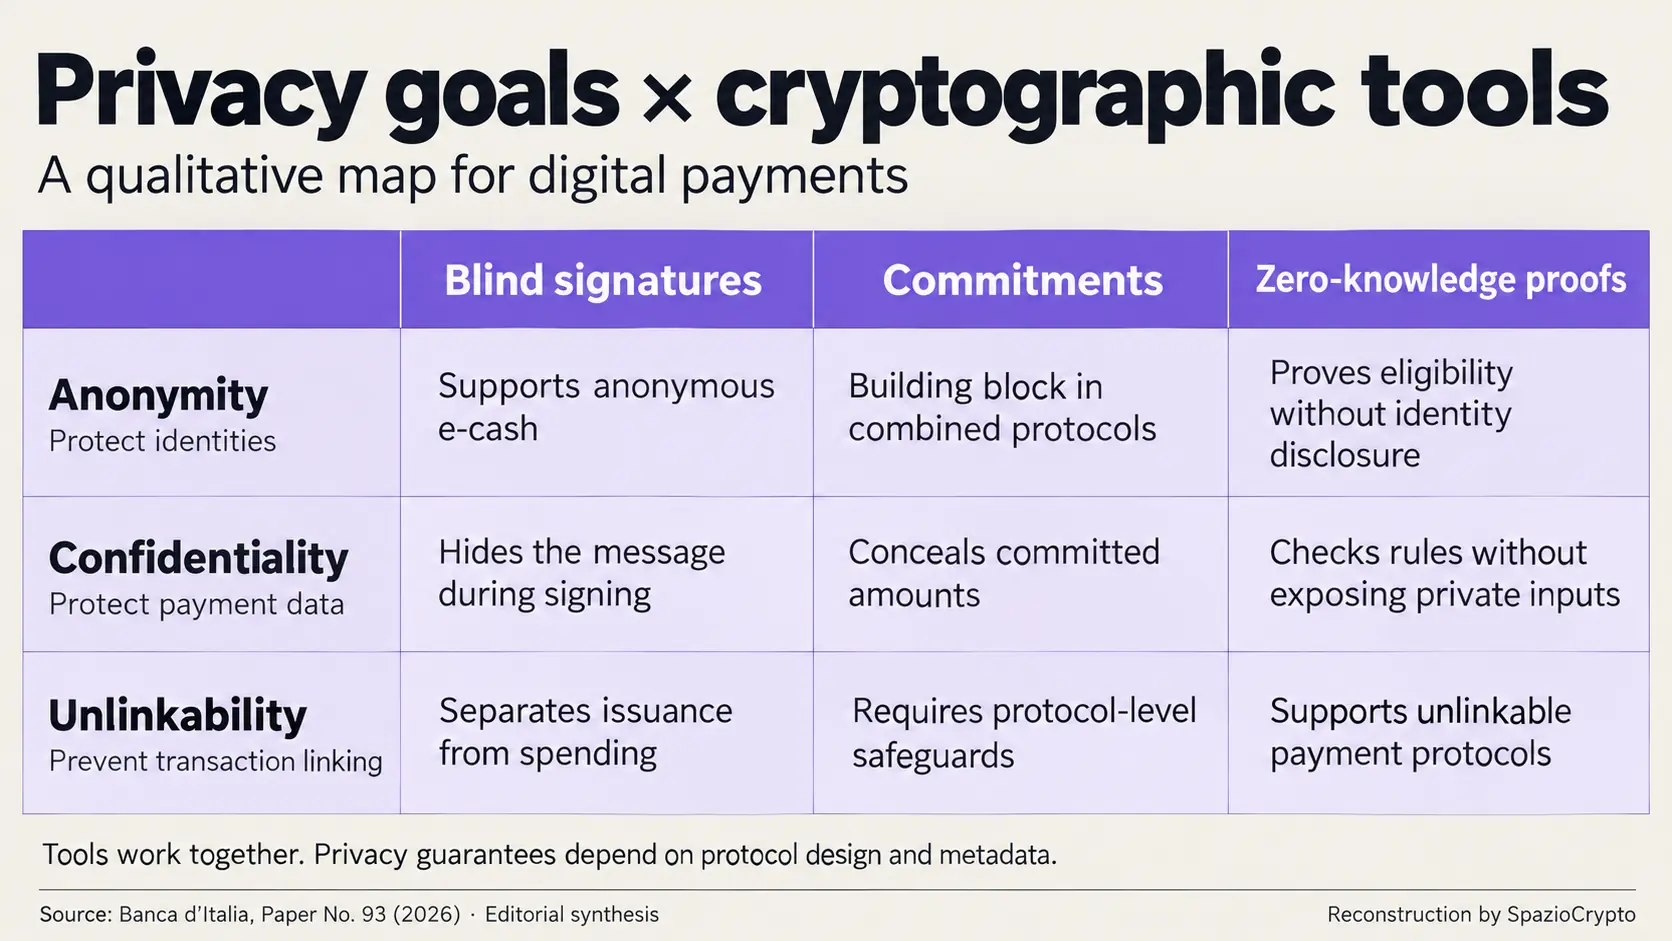
Il documento analizza esplicitamente sia le architetture decentralizzate, quelle tipiche del mondo blockchain, sia le infrastrutture gestite in modo centralizzato, come i sistemi di pagamento tradizionali. Individua inoltre tre obiettivi di privacy distinti che un sistema di pagamento può perseguire: l'anonimato, la riservatezza dei dati, e la non collegabilità, ovvero l'impossibilità di ricondurre più transazioni distinte alla stessa persona semplicemente osservandole.
Gli strumenti crittografici: cosa sono e come funzionano
Per raggiungere questi obiettivi, lo studio prende in esame tre famiglie di strumenti crittografici. Le firme cieche permettono a un soggetto di firmare digitalmente un documento senza poterne leggere il contenuto, una tecnica che nei pagamenti consente a un intermediario di autorizzare una transazione senza sapere esattamente cosa sta autorizzando. I commitment permettono di "impegnarsi" oggi su un valore che verrà rivelato solo in un momento successivo, garantendo che quel valore non possa essere cambiato nel frattempo, pur restando nascosto fino alla rivelazione.
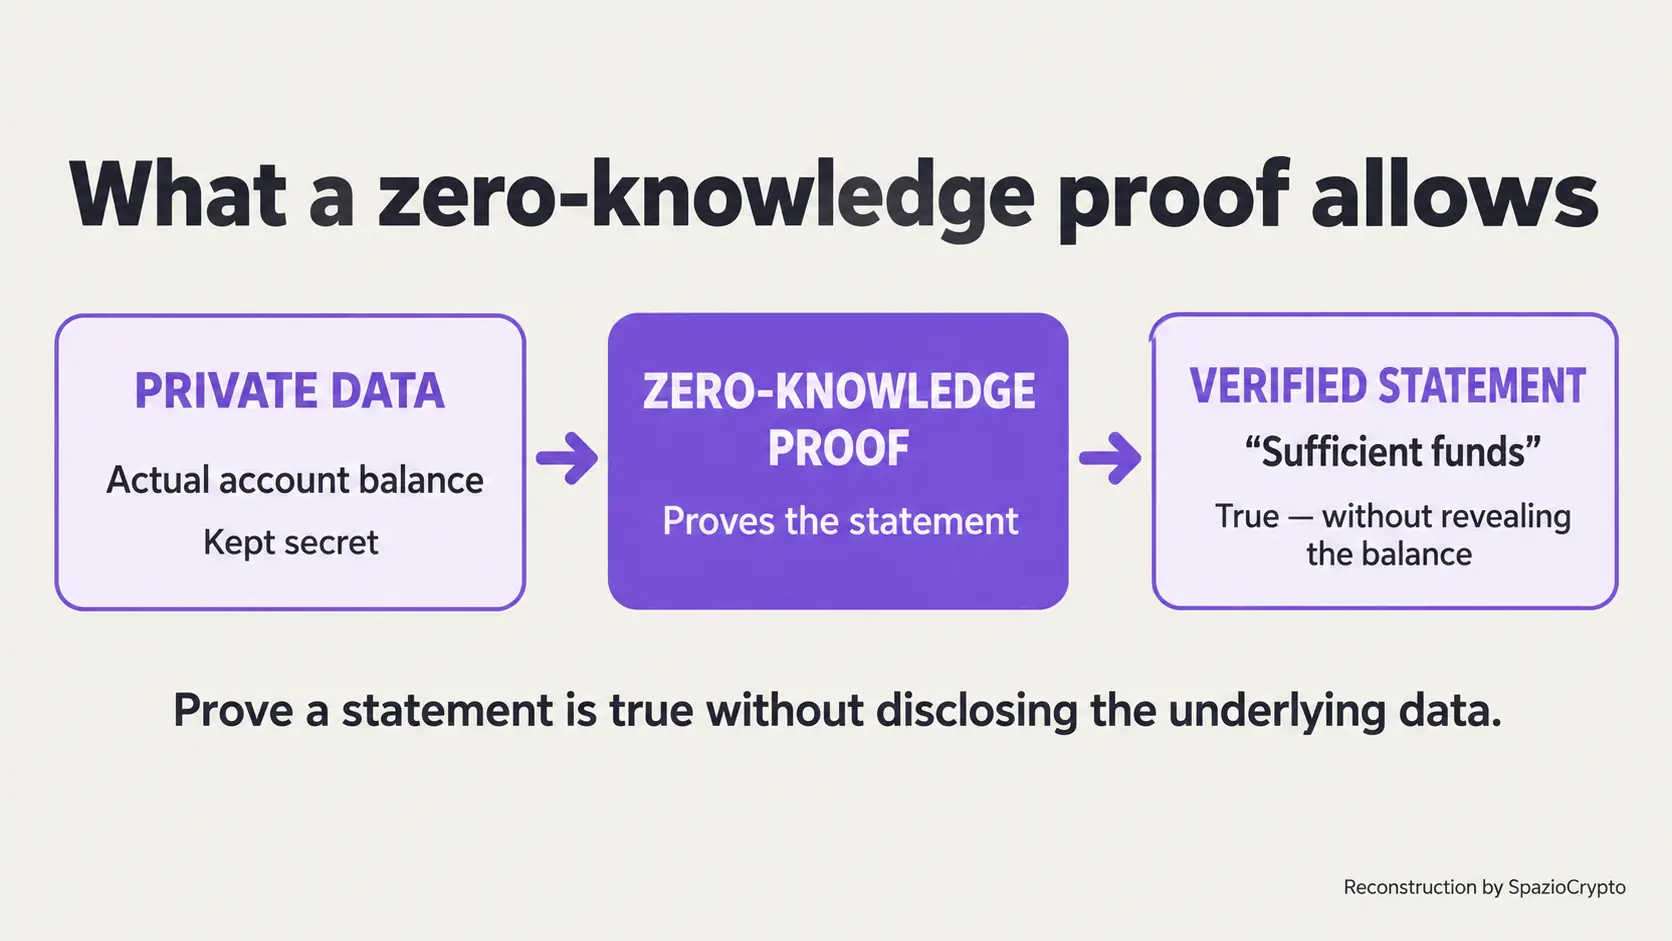
Le prove a conoscenza zero, lo strumento più sofisticato tra i tre, permettono a una parte di dimostrare matematicamente che un'affermazione è vera, senza rivelare nessuna informazione aggiuntiva oltre al fatto che l'affermazione è vera. Applicato ai pagamenti, questo significa per esempio poter dimostrare che un conto ha fondi sufficienti per un'operazione, o che una transazione rispetta determinati limiti normativi, senza mai rivelare il saldo effettivo del conto o i dettagli specifici dell'operazione a chi verifica la prova.
Lo studio in sintesi
Cosa contiene. Fonte: Banca d'Italia, n. 93, 29 settembre 2026
- Il problema: privacy dell'utente contro tracciabilità e responsabilità regolamentare.
- Gli strumenti: firme cieche, commitment, prove a conoscenza zero.
- Non è una decisione: è uno studio tecnico, non l'adozione di una tecnologia specifica.
Controlli selettivi, non tutto o niente
L'elemento probabilmente più interessante dello studio riguarda i meccanismi di verificabilità che permettono controlli selettivi, senza dover scegliere in modo netto tra privacy totale e sorveglianza totale. In pratica, questi strumenti permettono di costruire sistemi in cui una transazione resta privata per la generalità degli osservatori, ma può essere resa visibile a un'autorità specifica, in circostanze specifiche e predefinite, per esempio nel caso di un'indagine su un sospetto di riciclaggio, senza che questo richieda di rinunciare alla riservatezza in tutti gli altri casi.
È un approccio molto diverso da quello delle blockchain pubbliche più diffuse, dove ogni transazione è visibile a chiunque per progettazione, e altrettanto diverso da quello dei sistemi bancari tradizionali, dove la tracciabilità completa verso l'intermediario è la norma. Lo studio suggerisce, quindi, che esista uno spazio progettuale intermedio, tecnicamente realizzabile oggi, capace di offrire più privacy dei sistemi bancari tradizionali senza però eliminare la possibilità di controllo che le blockchain pubbliche non riescono a fornire in modo selettivo. Un tema che si inserisce in un momento in cui la stessa banca centrale sta lavorando attivamente su più fronti dell'infrastruttura di pagamento digitale, come avevamo visto a proposito di Pontes e delle discussioni sull'euro digitale.
La lettura più grande
Questo studio racconta bene come la crittografia nata per rendere possibili le criptovalute stia progressivamente attraversando i confini del proprio ecosistema di origine, per diventare oggetto di studio serio da parte delle istituzioni finanziarie più tradizionali. Le prove a conoscenza zero, sviluppate e affinate per anni in contesti come i protocolli di finanza decentralizzata o le blockchain orientate alla privacy, vengono ora esaminate da una banca centrale come possibile strumento per risolvere un problema molto concreto dei pagamenti istituzionali di domani.
Per l'osservatore, la lezione è duplice. Da un lato, questo studio conferma che la distanza tra l'innovazione crittografica del mondo crypto e le esigenze progettuali della finanza tradizionale si sta riducendo più rapidamente di quanto si percepisca dall'esterno, con concetti nati in un contesto che spesso investitori istituzionali guardavano con diffidenza, oggi analizzati con rigore accademico dalla banca centrale italiana. Dall'altro, il tema del compromesso tra privacy e controllo, lungi dall'essere risolto da questo studio, resta una delle sfide progettuali più delicate per qualunque sistema di pagamento digitale del futuro, che si tratti di un euro digitale, di una stablecoin privata o di un'infrastruttura completamente nuova ancora da immaginare. Vale la pena continuare a seguire se e come queste tecnologie troveranno applicazione concreta nei prossimi progetti pilota. Per capire meglio il contesto di queste tecnologie, resta utile la nostra guida su cosa sono le criptovalute.