La procura federale americana ha ottenuto la confisca civile di circa ottantaquattro milioni e duecentomila dollari legati a Capstone, una società di pagamenti con sede in Montana, accusata di aver operato come money transmitter senza la licenza necessaria. La vicenda è emersa pubblicamente il 24 e 25 settembre, ma va raccontata con la massima precisione, perché tocca da vicino Tether, la società dietro la maggiore stablecoin al mondo, senza però che quest'ultima sia accusata di alcun illecito. Questo caso sul sequestro di 84 milioni collegato a Tether richiede una lettura attenta della catena di fonti, non una semplificazione.
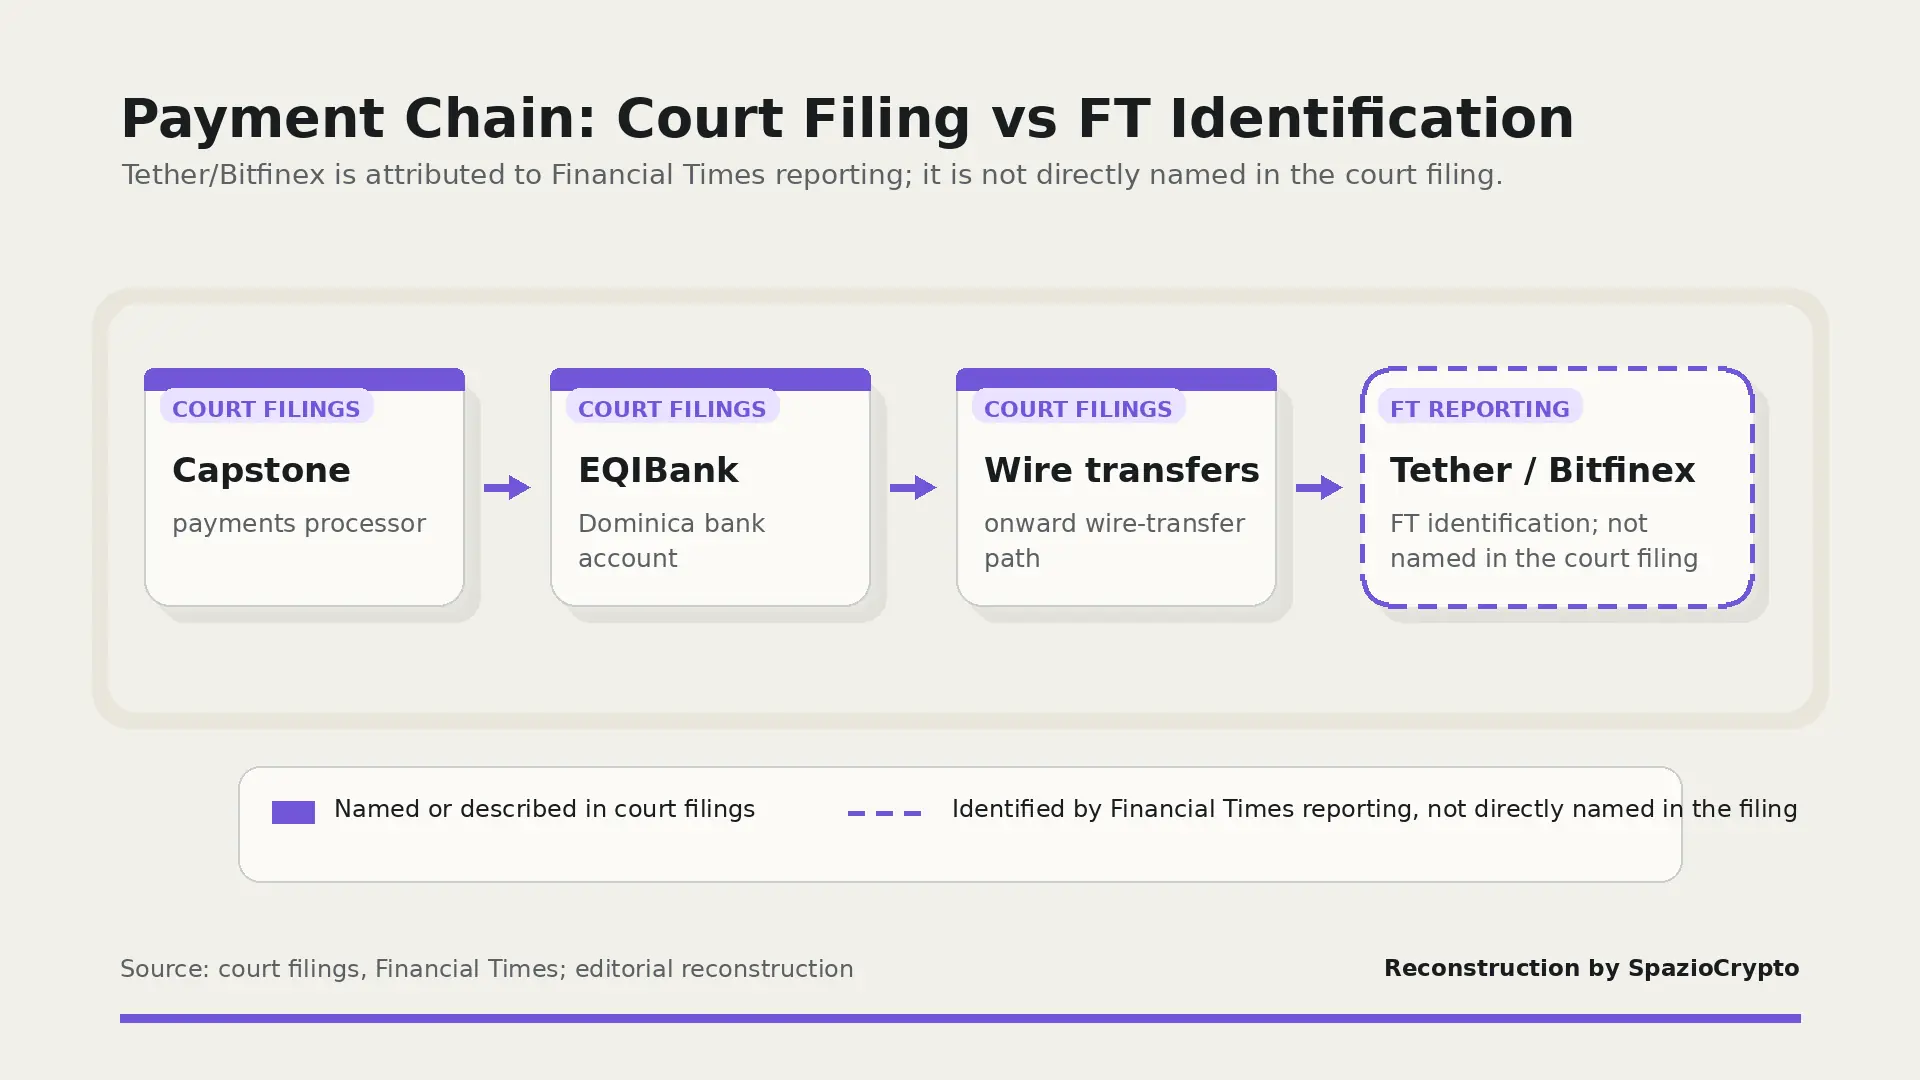
Il punto da chiarire subito, prima di ogni altra cosa: l'atto di confisca civile depositato dai procuratori non nomina direttamente né Tether, né la piattaforma di scambio affiliata Bitfinex, né la banca coinvolta. Si riferisce genericamente a "una società di criptovalute", "un exchange affiliato" e "una banca con sede in Dominica". È stato il Financial Times, attraverso fonti non identificate, a collegare questi riferimenti a Tether, Bitfinex ed EQIBank, un'identificazione che la stessa Tether ha successivamente confermato essere accurata per quanto riguarda il proprio rapporto commerciale con la banca, ma non per le accuse di condotta illecita oggetto dell'indagine. Vediamo cosa dicono esattamente gli atti giudiziari.
Cosa prevede la confisca
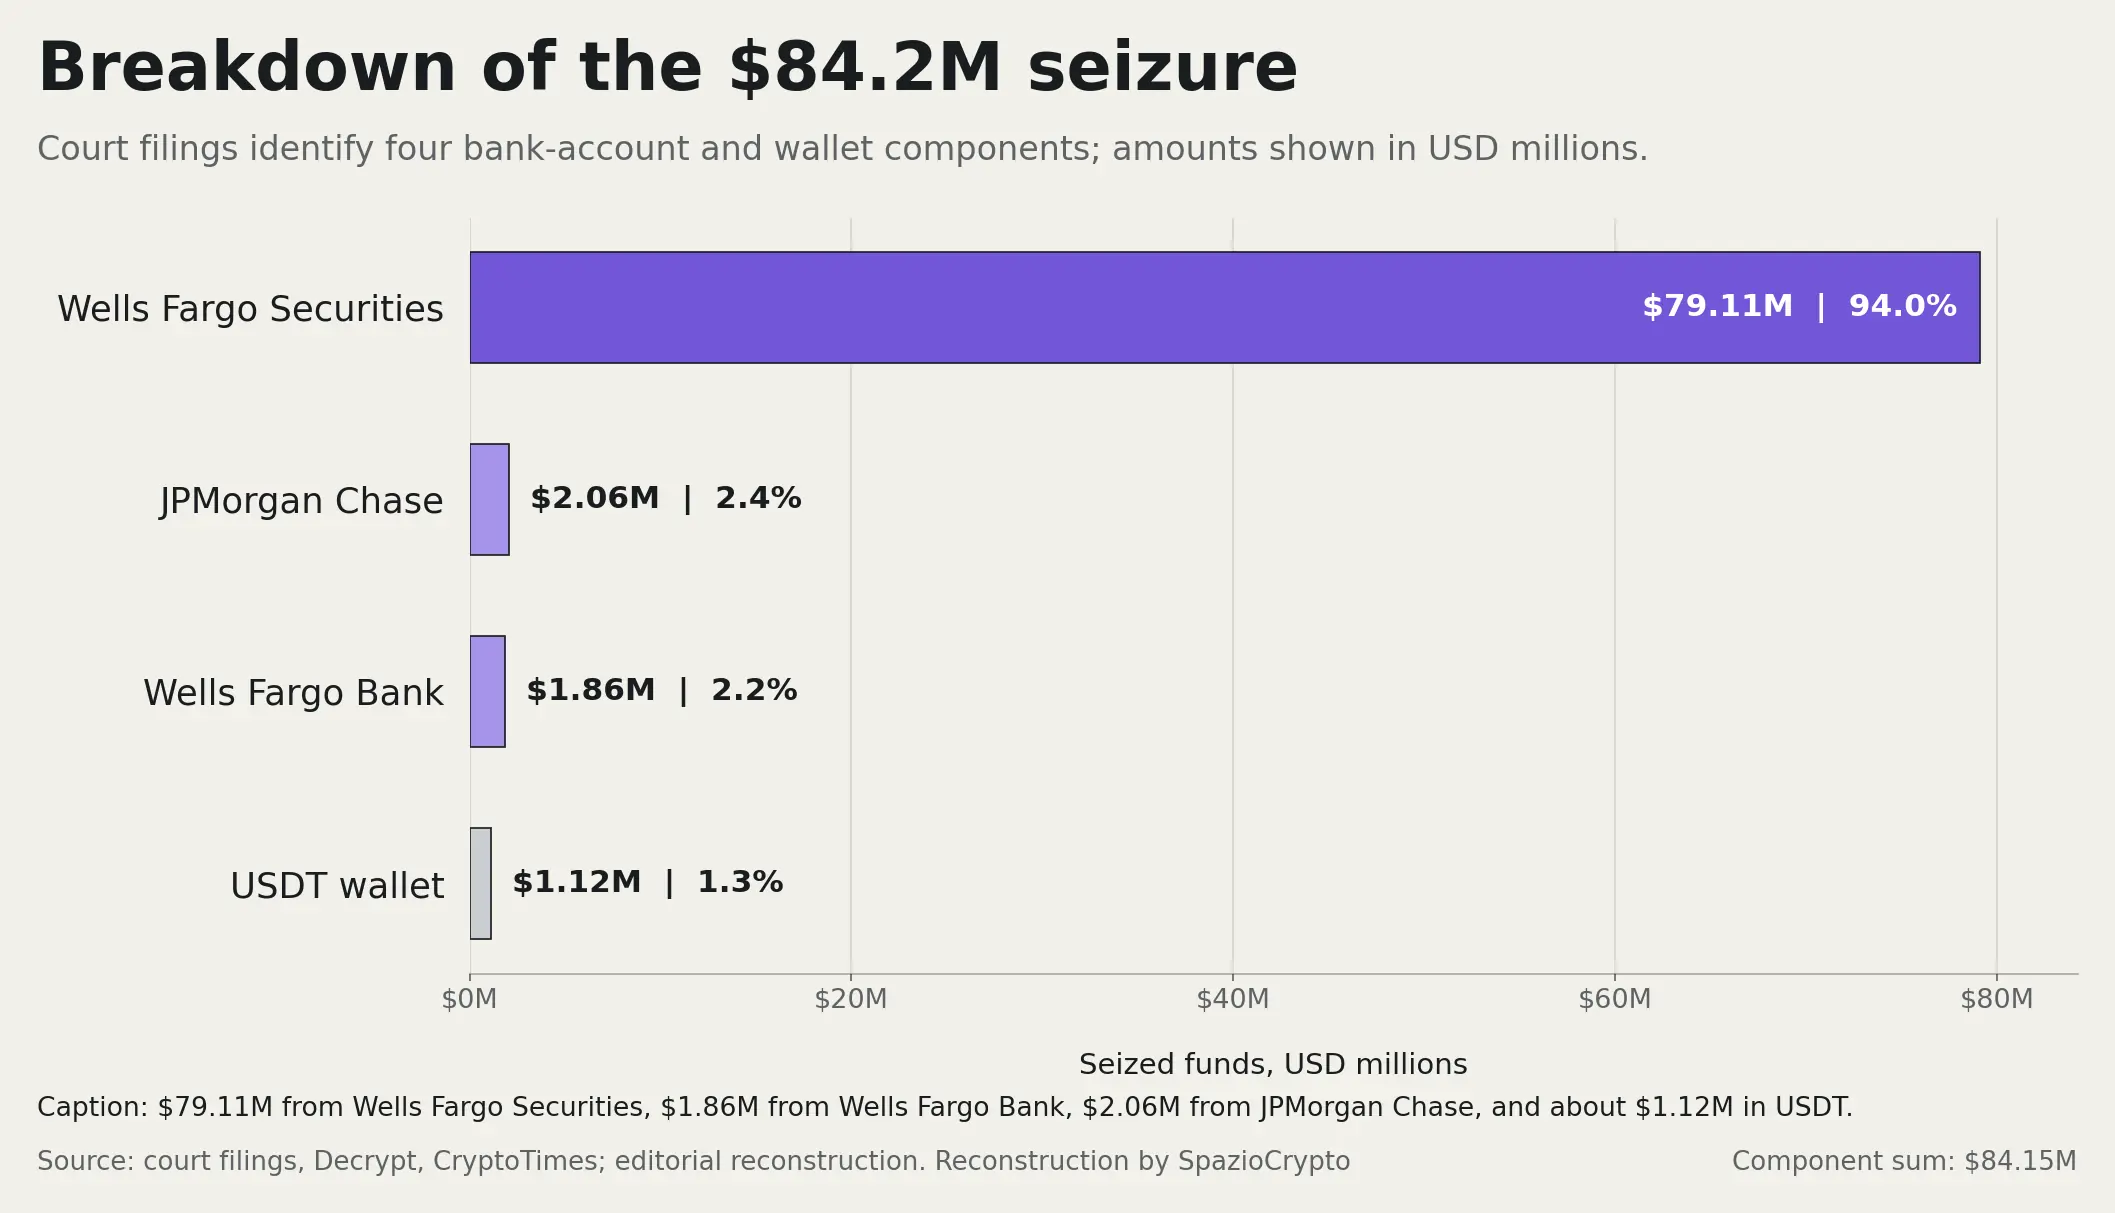
Secondo la denuncia civile, depositata lo scorso 15 luglio presso il tribunale federale del distretto orientale della California, Capstone avrebbe operato come money transmitter senza licenza in almeno sei Stati, presentandosi alle banche come una comune società di servizi informatici. Il quattordici settembre sono stati effettivamente sequestrati fondi per un totale di circa ottantaquattro milioni di dollari: settantanove milioni e centodiecimila dollari da un conto Wells Fargo Securities intestato a Capstone, un milione e ottocentosessantamila dollari da un altro conto Wells Fargo, due milioni e sessantamila dollari presso JPMorgan Chase, e poco più di un milione di dollari in USDT distribuiti su due indirizzi crypto.
 Riza Dagoc
Dietro Capstone, secondo gli atti, si troverebbe EQIBank, una banca digitale con licenza in Dominica, che avrebbe diretto le modalità con cui il processore di pagamenti muoveva il denaro. I proprietari di Capstone, identificati nei documenti, sono stati oggetto di una perquisizione dell'FBI presso una residenza in California, e il loro legale ha dichiarato che la società "nega qualsiasi illecito" e spera di risolvere rapidamente la questione. Anche EQIBank ha presentato una mozione d'urgenza per recuperare i fondi, sostenendo di essere stata ingannata da Capstone e di aver creduto che fosse regolarmente registrata: la richiesta è già stata respinta da un giudice.
Il rapporto con Tether, con la dovuta precisione
Tether ha confermato pubblicamente che EQIBank ha elaborato i propri trasferimenti bancari, legati all'emissione e al riscatto di USDT, ma ha dichiarato di non essere stata a conoscenza della condotta oggetto delle indagini. La società ha inoltre quantificato la propria esposizione potenziale in meno dello 0,034 per cento degli asset complessivi del gruppo, una cifra che, applicata ai dati della propria attestazione trimestrale più recente, corrisponderebbe a circa sessantatré milioni e ottocentomila dollari. Secondo quanto riportato dal Financial Times, il rapporto tra Tether ed EQIBank andrebbe oltre quello di semplice cliente: la stablecoin avrebbe investito nella banca stessa, offrendo di aumentare il proprio sostegno in cambio dell'apertura di un conto bancario per Tether presso un istituto di Singapore, un dettaglio che, va sottolineato, proviene da documenti citati dalla testata britannica e non da una conferma diretta di Tether su questo specifico punto.
È fondamentale ribadire, per evitare fraintendimenti che già circolano online, che né Tether né Bitfinex risultano accusate di alcun illecito in questo procedimento. I procuratori non hanno contestato reati alle due società, che vengono citate negli atti solo in relazione ai fondi transitati attraverso Capstone ed EQIBank per l'elaborazione di pagamenti legittimi.
Confermato contro non confermato
La distinzione che conta. Fonte: atti giudiziari, Financial Times, Tether, 2026
- Confermato: 84,2 milioni sequestrati a Capstone; Tether cliente di EQIBank per i propri wire transfer.
- Identificato dal FT, non dall'atto: che le società coinvolte siano Tether, Bitfinex ed EQIBank.
- NON accusate: né Tether né Bitfinex risultano imputate di alcun illecito.
Lo schema della truffa collegata
Un elemento distinto, ma collegato al caso, riguarda un presunto schema fraudolento in cui le vittime, secondo gli atti, sarebbero state contattate da persone che si spacciavano per agenti dell'FBI, inducendole con la pressione psicologica a effettuare pagamenti successivamente convertiti in stablecoin. Capstone sarebbe stata coinvolta proprio nel facilitare questa conversione in criptovalute del denaro sottratto alle vittime. È un elemento che, ancora una volta, riguarda il funzionamento dell'infrastruttura di pagamento usata dai truffatori, non un'accusa contro l'emittente della stablecoin utilizzata come strumento finale della conversione.
La lettura più grande
Questo caso illumina un punto di contatto delicato e poco raccontato tra le stablecoin, il sistema bancario corrispondente internazionale e i controlli antiriciclaggio. Le grandi stablecoin, per operare su scala globale, devono necessariamente appoggiarsi a una rete di banche e processori di pagamento sparsi in giurisdizioni diverse per gestire l'emissione e il riscatto dei propri token in valuta tradizionale. Quando uno di questi anelli della catena, come in questo caso un processore di pagamenti che si presentava falsamente alle banche americane come società informatica, viene meno alle proprie responsabilità normative, il rischio reputazionale e operativo può ricadere anche su chi, come Tether, si limitava a utilizzarlo come fornitore di servizi bancari, indipendentemente dalla propria eventuale colpevolezza. Un tema che si intreccia con la crescente attenzione ai flussi finanziari ad alto rischio legati alle stablecoin di cui avevamo parlato analizzando il rapporto Bitrace sui flussi verso indirizzi sospetti.
Per l'osservatore, la lezione è duplice. Da un lato, questa vicenda dimostra quanto sia importante, proprio mentre le stablecoin entrano sempre più in profondità nell'infrastruttura finanziaria tradizionale, come abbiamo visto a proposito di The Clearing House e Quant, che ogni anello della catena bancaria che le sostiene rispetti pienamente gli obblighi normativi previsti, perché una singola debolezza può generare conseguenze reputazionali sproporzionate rispetto alla cifra effettivamente coinvolta. Dall'altro, casi come questo, dove un procedimento legale complesso rischia di essere semplificato in titoli fuorvianti, ricordano quanto sia importante distinguere sempre con precisione tra chi viene formalmente accusato di un reato e chi, semplicemente, si trova coinvolto come cliente o controparte commerciale di un soggetto sotto indagine. Seguiremo gli sviluppi di questo procedimento, che nelle prossime settimane potrebbe portare a nuove precisazioni da parte di tutte le parti coinvolte. Per capire meglio questi strumenti, resta utile la nostra guida su cosa sono le stablecoin.