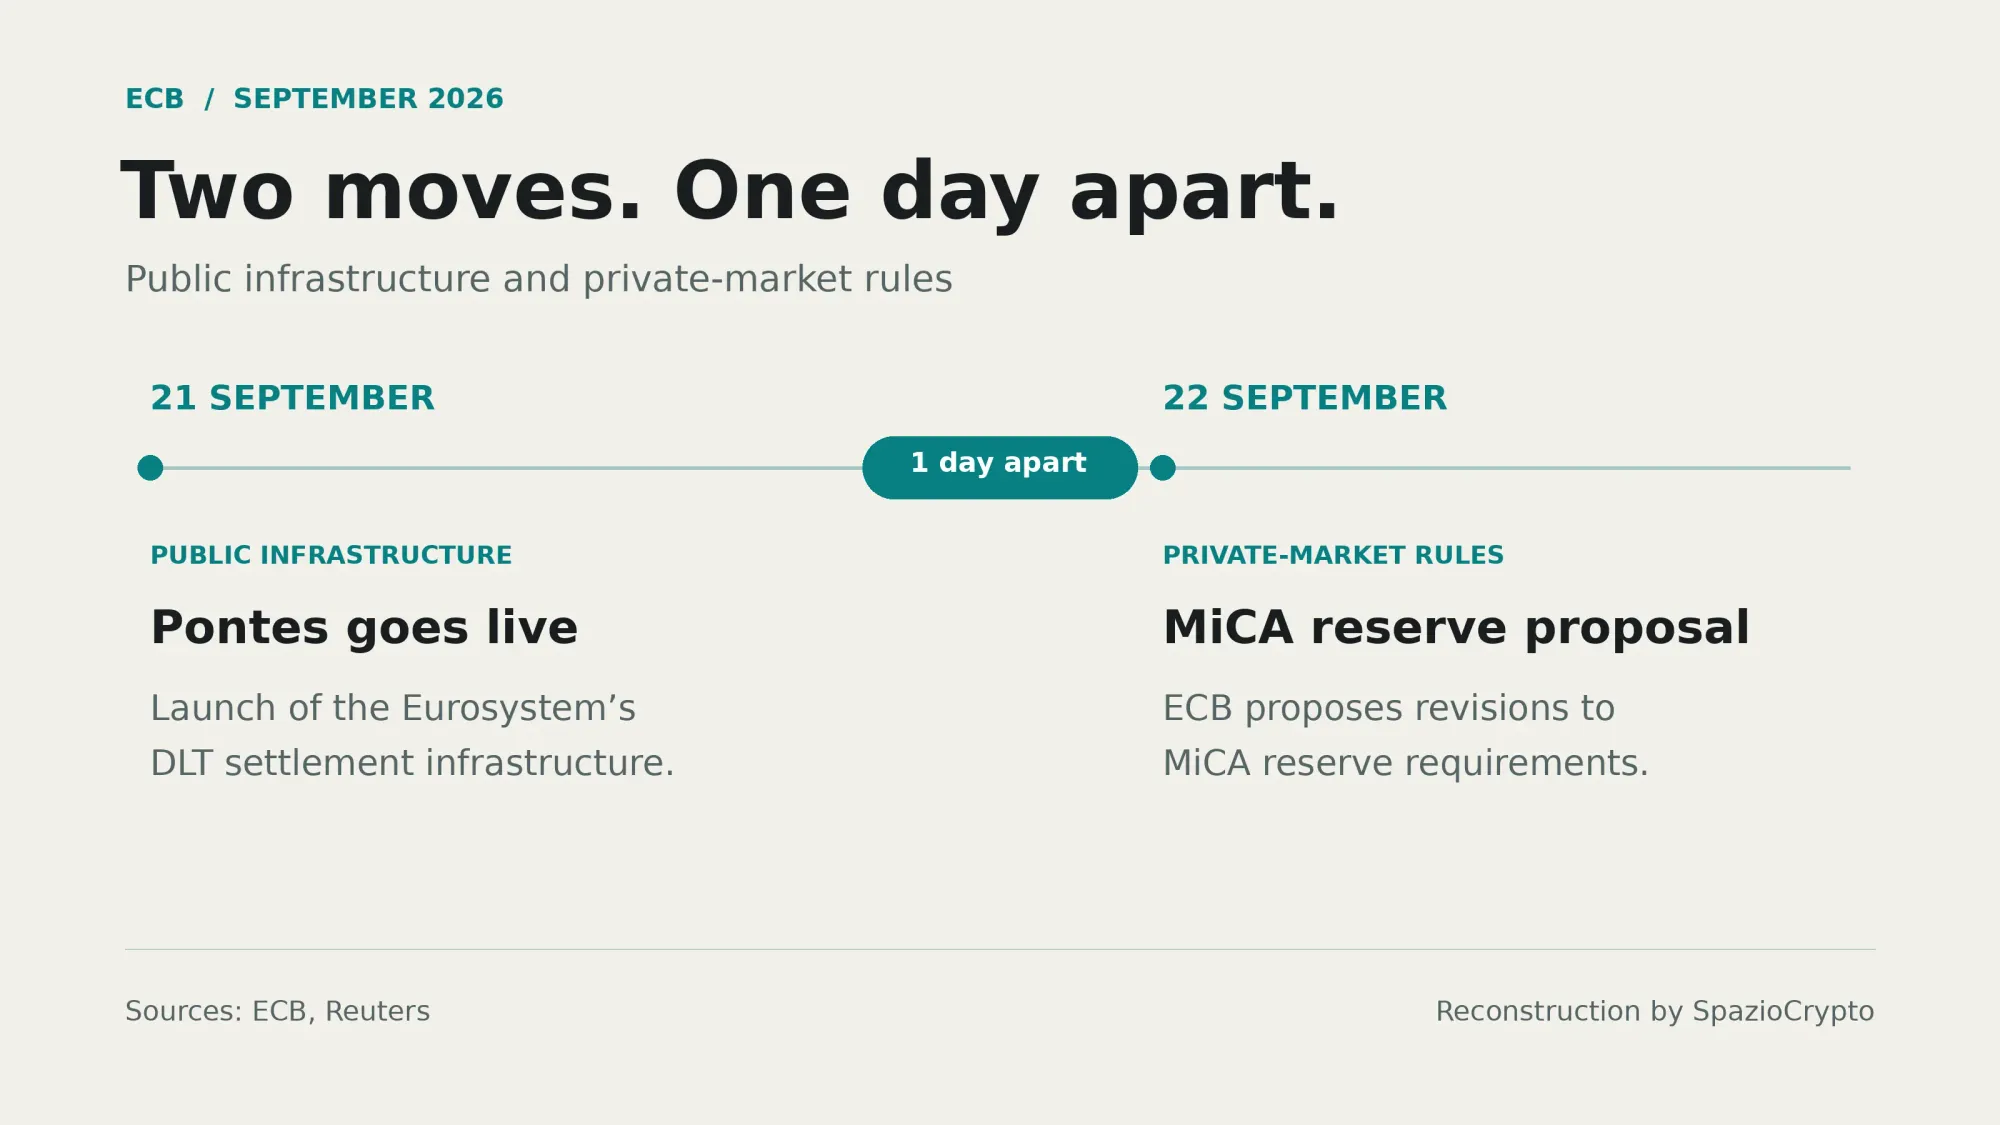
Un giorno dopo aver acceso Pontes, l'infrastruttura che porta la moneta di banca centrale dentro la finanza tokenizzata, la Banca Centrale Europea torna a occuparsi di asset digitali, questa volta per chiedere di cambiare le regole. Il 22 settembre, la BCE insieme alle banche centrali nazionali dell'Unione ha presentato una proposta formale per eliminare uno dei requisiti più importanti di MiCA sulle riserve delle stablecoin: l'obbligo di mantenere almeno il trenta per cento delle riserve in depositi bancari, soglia che sale al sessanta per cento per gli emittenti considerati sistemicamente rilevanti. Questa proposta su BCE MiCA riserve stablecoin 60% arriva dal Sistema Europeo di Banche Centrali, di cui fa parte anche la Banca d'Italia, non da un singolo istituto nazionale.

La motivazione dietro questa richiesta è, a prima vista, quasi paradossale: una regola introdotta per rendere più sicure le riserve delle stablecoin viene ora descritta dagli stessi banchieri centrali come una possibile fonte di nuovo rischio sistemico. Vediamo cosa propongono esattamente, perché cambiano idea, e cosa significa per le banche europee che stanno costruendo le proprie stablecoin conformi a MiCA.
Cosa propone l'ESCB
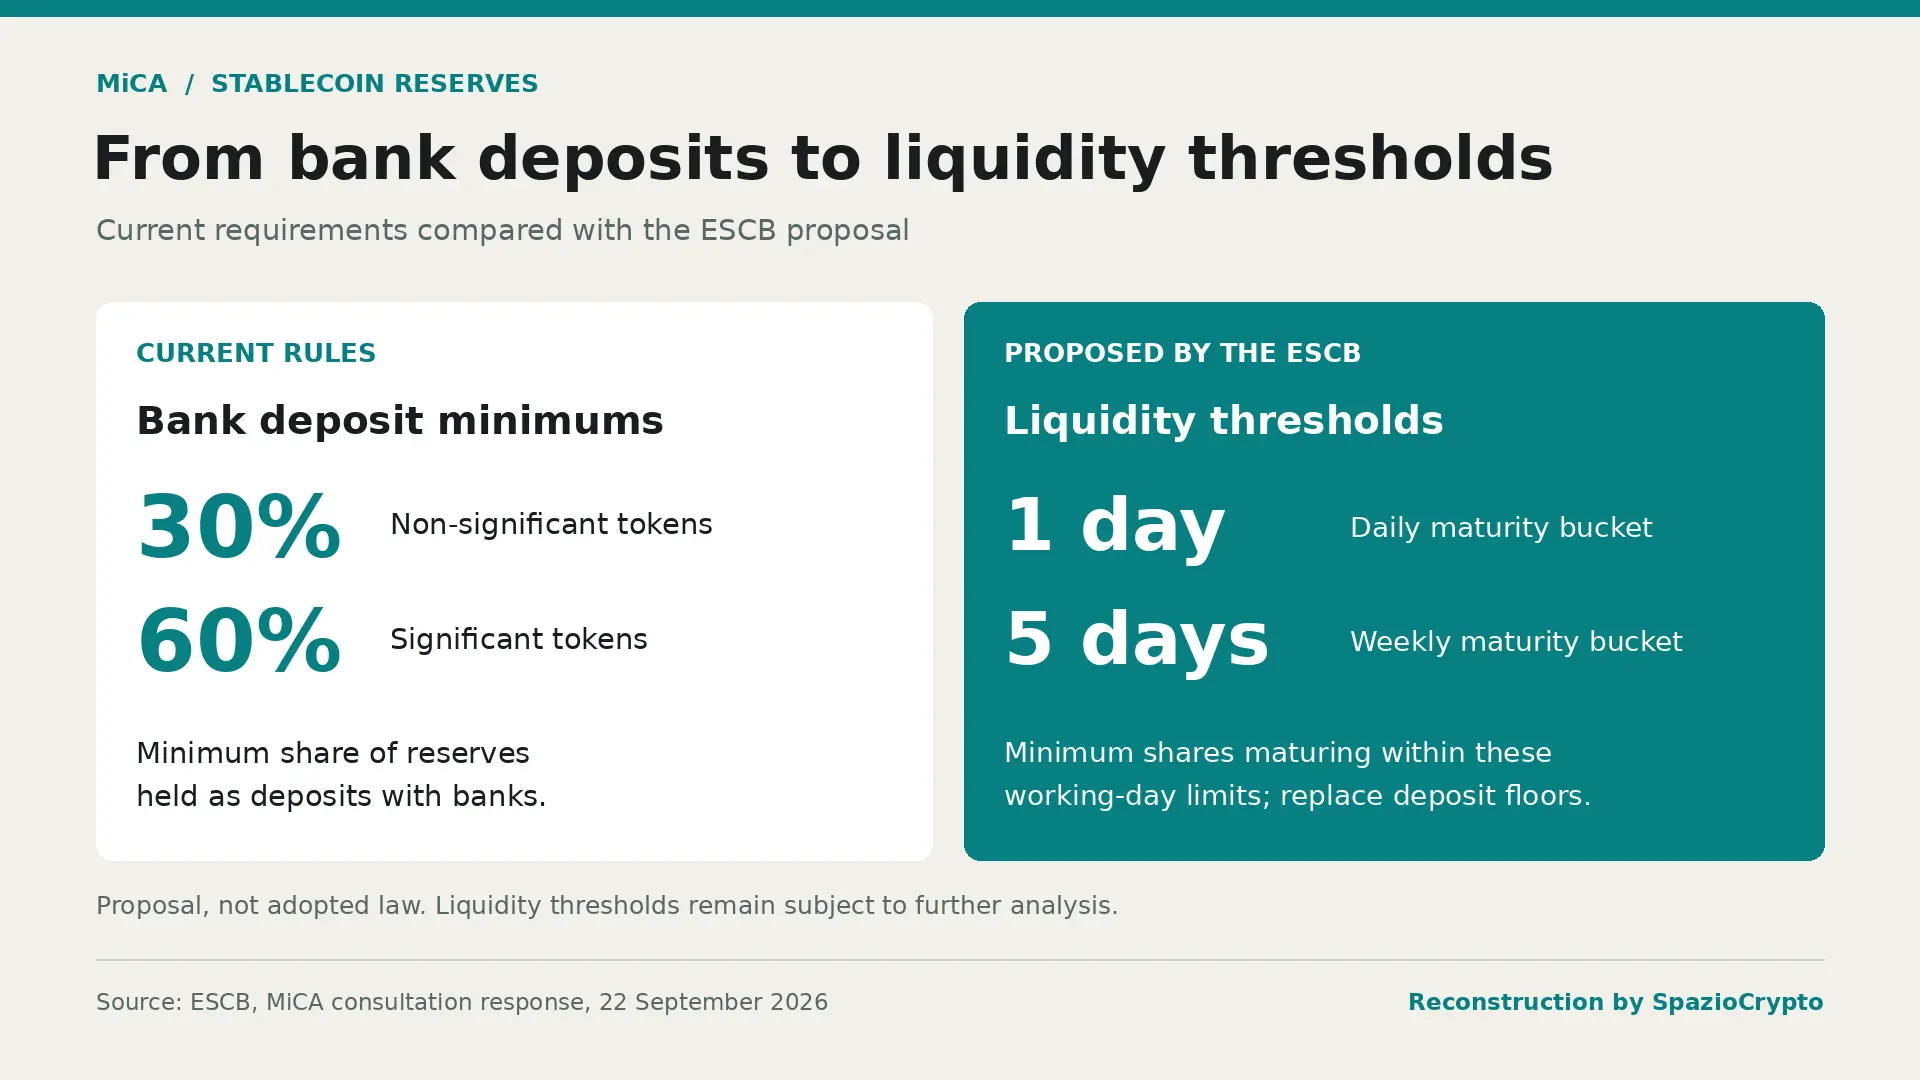
La richiesta è contenuta nella risposta ufficiale del Sistema Europeo di Banche Centrali alla consultazione mirata avviata dalla Commissione Europea sulla revisione di MiCA, il regolamento europeo sui mercati degli asset digitali in vigore dallo scorso anno. Secondo le regole attuali, contenute nell'articolo cinquantaquattro del regolamento, gli emittenti di stablecoin devono detenere almeno il trenta per cento delle proprie riserve sotto forma di depositi presso istituti di credito, percentuale che sale al sessanta per cento per i token classificati come "significativi", una designazione che scatta al superamento di determinate soglie relative al numero di possessori, al valore di mercato e all'uso internazionale del token.
Le banche centrali propongono di sostituire questa soglia rigida con un requisito basato sulla liquidità: una quota minima delle riserve dovrebbe essere investita in attività con scadenza compresa tra uno e cinque giorni lavorativi, come operazioni di pronti contro termine overnight o titoli di Stato a brevissimo termine. È importante essere precisi su un punto: l'ESCB non ha proposto percentuali specifiche per questo nuovo requisito, limitandosi a citare come riferimento le bozze tecniche elaborate nel 2024 dall'Autorità Bancaria Europea, che indicavano soglie del quaranta per cento entro un giorno e sessanta per cento entro cinque giorni per i token significativi. Quelle restano cifre dell'Autorità Bancaria, non necessariamente la proposta finale delle banche centrali.
Il paradosso: una regola di sicurezza diventata un rischio
Il ragionamento delle banche centrali merita di essere spiegato con attenzione, perché rovescia l'intuizione più immediata. La regola sui depositi bancari era stata introdotta proprio per proteggere gli utenti, mantenendo i fondi degli emittenti dentro il sistema bancario regolamentato e assicurato. Ma secondo l'ESCB, quei depositi non si comportano come una normale liquidità bancaria stabile: oscillano insieme alla creazione e al riscatto dei token, creando un legame diretto tra l'emittente della stablecoin e l'istituto di credito che ne detiene le riserve. Se una stablecoin cresce rapidamente, ingenti quantità di denaro si concentrano presso poche banche; se scatta invece una corsa ai riscatti, l'emittente potrebbe dover ritirare rapidamente quei depositi, trasferendo lo shock dalla stablecoin direttamente alla banca che li custodiva.
Non è un timore astratto: lo stesso documento richiama esplicitamente il caso della crisi tra la stablecoin USDC e la Silicon Valley Bank nel marzo del 2023, quando il crollo dell'istituto californiano mise temporaneamente a rischio parte delle riserve della stablecoin, facendone perdere l'ancoraggio al dollaro per alcune ore. Le banche centrali segnalano inoltre preoccupazioni per i cosiddetti modelli di "multi-issuance", in cui la stessa stablecoin viene emessa contemporaneamente dentro e fuori dall'Unione Europea, con i token trattati come intercambiabili tra loro: un simile schema, avvertono, potrebbe creare problemi di liquidità qualora i riscatti si concentrassero improvvisamente sulla componente europea.
La proposta in sintesi
Cosa cambierebbe. Fonte: ESCB, Reuters, 22 settembre 2026
- Oggi: 30% (60% per i token significativi) delle riserve in depositi bancari.
- La proposta: soglie di liquidità, attivi con scadenza 1-5 giorni lavorativi.
- Il perché: i depositi legati alle stablecoin possono trasferire lo shock alle banche.
Cosa significa per le stablecoin bancarie europee
Ed eccoci al punto che riguarda più da vicino il nostro pubblico. Un'eventuale modifica del regime delle riserve non è un dettaglio tecnico isolato: potrebbe incidere direttamente sull'architettura economica delle stablecoin bancarie europee attualmente in fase di sviluppo. È il caso, per esempio, del consorzio di nove grandi banche europee, tra cui UniCredit e Banca Sella, che sta costruendo una stablecoin in euro conforme a MiCA. Va detto con chiarezza, per evitare fraintendimenti: questa proposta è un'implicazione di sistema, non una decisione specifica che riguardi quel singolo progetto, il quale resta comunque soggetto, come tutti gli altri emittenti autorizzati, alle regole che risulteranno dalla revisione complessiva di MiCA.
 European Central Bank
Il mercato delle stablecoin in euro resta oggi ancora piccolo, con una capitalizzazione complessiva stimata attorno agli ottocento milioni di dollari, una frazione minima rispetto al mercato denominato in dollari. È significativo notare, per completezza, che Tether, il maggiore emittente mondiale di stablecoin, non figura nel registro delle autorizzazioni ESMA, avendo visto chiudersi il proprio periodo transitorio previsto da MiCA lo scorso primo luglio. Il suo amministratore delegato ha commentato pubblicamente che si tratterebbe della stessa regola per cui l'azienda avrebbe in passato rinunciato a richiedere una licenza europea, una ricostruzione che resta però una sua caratterizzazione personale, non un fatto verificato in modo indipendente.
Due mosse, un giorno di distanza: infrastruttura pubblica e regole private
C'è un contrasto temporale che vale la pena sottolineare, perché racconta bene la strategia europea su questo fronte. Il 21 settembre, come avevamo raccontato nel nostro approfondimento su Pontes, la BCE ha acceso l'infrastruttura per il regolamento delle transazioni tokenizzate in moneta di banca centrale. Appena un giorno dopo, la stessa istituzione, insieme al resto del sistema, propone di rivedere le regole sul denaro privato che circola on-chain sotto forma di stablecoin. Non sembra un caso isolato, ma due mosse complementari della stessa strategia più ampia: da un lato costruire l'infrastruttura pubblica per il settlement tokenizzato, dall'altro rivedere e affinare le regole che disciplinano la moneta privata digitale, con l'obiettivo dichiarato di renderla più sicura per l'intero sistema finanziario, non solo per chi la possiede direttamente.
La lettura più grande
Questa proposta racconta un'evoluzione interessante nel modo in cui le autorità europee guardano alla regolamentazione delle stablecoin. Le prime regole di MiCA erano state scritte, in larga parte, per rassicurare gli utenti finali, imponendo che gran parte del denaro raccolto restasse dentro il sistema bancario tradizionale, assicurato e vigilato. Con il senno di poi, e alla luce di episodi come la crisi USDC-SVB, le stesse banche centrali riconoscono che quella soluzione, pur ben intenzionata, può spostare il rischio invece di eliminarlo, concentrandolo su un numero ristretto di istituti bancari.
Per l'osservatore, la lezione è duplice. Da un lato, questa vicenda mostra la regolamentazione europea in una fase di maturazione reale, capace di rivedere le proprie stesse regole quando l'esperienza pratica suggerisce che possano produrre effetti indesiderati, un segnale di serietà istituzionale più che di indecisione. Dall'altro, resta da vedere come reagirà la Commissione Europea a questa richiesta, e quali soglie di liquidità specifiche verranno eventualmente fissate, una decisione che avrà conseguenze dirette sul modello economico di tutte le future stablecoin bancarie europee, compresi i progetti italiani già in cantiere. Vale la pena continuare a seguire da vicino l'evoluzione di questa consultazione, il cui termine è fissato per la fine di settembre. Per capire meglio questi strumenti, resta utile la nostra guida su cosa sono le stablecoin.