The Clearing House, la società che possiede e gestisce le infrastrutture di pagamento che regolano oltre duemila miliardi di dollari al giorno negli Stati Uniti, ha annunciato ieri di aver scelto Quant come tecnologia alla base della propria On-Chain Money Initiative, la rete interoperabile attraverso cui le istituzioni finanziarie potranno effettuare clearing e settlement di depositi bancari tokenizzati. Non stiamo parlando di una startup che sperimenta con la blockchain: The Clearing House e Quant per i depositi tokenizzati significa che venticinque tra le maggiori istituzioni finanziarie americane, proprietarie della società, hanno scelto insieme l'infrastruttura tecnologica su cui costruire il futuro del denaro bancario digitale negli Stati Uniti.
C'è un elemento che rende questa notizia ancora più significativa di quanto sembri a prima vista, e che emerge solo incrociando le fonti con attenzione: la stessa identica tecnologia scelta ieri dalle grandi banche americane è quella che sta già alimentando, dallo stesso identico giorno, l'infrastruttura equivalente nel Regno Unito. Vediamo cosa prevede l'accordo, e perché questa coincidenza cambia la lettura dell'intera vicenda.
Cosa prevede l'accordo
Quant fornirà lo strato di interoperabilità, orchestrazione e gestione delle transazioni che coordina il clearing e il settlement dei depositi tokenizzati, garantendo al tempo stesso la connessione con i sistemi di pagamento in valuta tradizionale già esistenti e ampiamente utilizzati, tra cui le reti RTP e CHIPS. Il progetto non nasce con questo annuncio: era già stato reso pubblico a giugno, con il sostegno di grandi istituzioni tra cui BNY, Citi, PNC, Regions, Santander e Wells Fargo. La novità di ieri riguarda specificamente la scelta del fornitore tecnologico che dovrà renderlo operativo, al termine di un processo competitivo. La rete dovrebbe diventare disponibile agli istituti partecipanti nella prima metà del 2027.

Il responsabile della strategia di The Clearing House ha dichiarato che costruire un'infrastruttura interbancaria per i depositi tokenizzati richiede una tecnologia collaudata e capace di scalare, sottolineando come Quant porti l'esperienza necessaria per dare a istituzioni finanziarie di ogni dimensione un percorso concreto per partecipare. Il fondatore e amministratore delegato di Quant ha definito questo accordo un passo che segna la transizione globale verso il denaro programmabile, aggiungendo che, trovandosi The Clearing House al centro del sistema bancario statunitense, questa partnership fissa uno standard che il resto del mondo dovrà seguire. Un elemento di conferma indiretta dell'importanza dell'annuncio arriva anche dai mercati: il token nativo di Quant ha toccato il proprio massimo annuale nelle ore immediatamente successive alla notizia.
 Matthew Braithwaite
La scoperta che cambia la lettura: lo stesso fornitore, due sponde dell'Atlantico
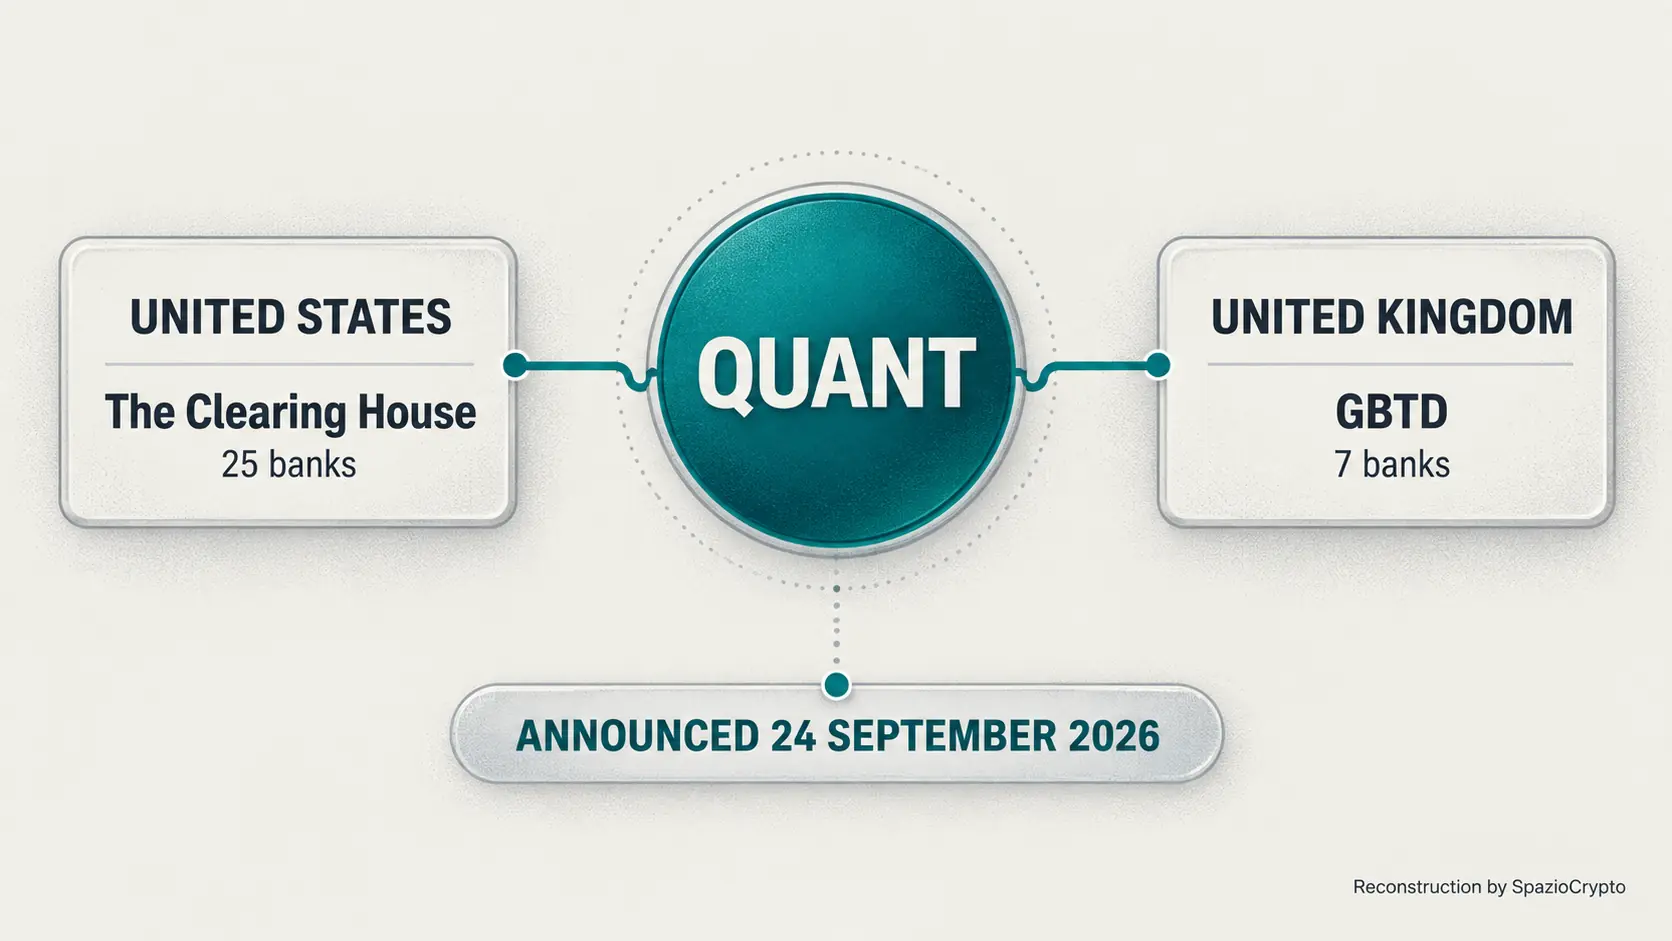
Ed eccoci al punto più interessante, quello che rende questa notizia molto più di un semplice annuncio tecnologico americano. Come avevamo raccontato pochi giorni fa, le grandi banche britanniche, tra cui Lloyds, Barclays, NatWest e HSBC, avevano completato le prime transazioni interbancarie reali con depositi tokenizzati nell'ambito del progetto Great British Tokenised Deposit, coordinato da UK Finance. Ebbene, quella stessa piattaforma britannica risulta essere stata sviluppata proprio da Quant, esattamente la stessa azienda scelta ieri da The Clearing House per la rete americana, e i due annunci sono usciti pubblicamente lo stesso identico giorno, il 24 settembre.

Non si tratta quindi soltanto di due mercati che sperimentano in parallelo due architetture diverse, come avevamo osservato analizzando il caso di SoFi e della sua stablecoin bancaria su Mastercard. È anche, e forse soprattutto, una storia di concentrazione tecnologica: un singolo fornitore privato si trova ora a sostenere l'infrastruttura di regolamento dei depositi tokenizzati sia nel Regno Unito sia, potenzialmente, negli Stati Uniti, due dei sistemi finanziari più importanti al mondo. È un dettaglio che gli osservatori del settore hanno iniziato a notare solo confrontando i due comunicati separati, pubblicati da fonti diverse, in un momento in cui l'attenzione mediatica era naturalmente concentrata sulle singole notizie nazionali piuttosto che sul quadro d'insieme.
Un solo fornitore, due sponde dell'Atlantico
Cosa emerge incrociando le fonti. Fonte: The Clearing House, UK Finance, Quant, 24 settembre 2026
- USA: Quant sceglie a farvi da interoperabilità per 25 banche via The Clearing House.
- UK: la stessa Quant ha sviluppato la piattaforma del progetto GBTD.
- Stesso giorno: entrambi gli annunci il 24 settembre 2026.
Neanche gli Stati Uniti hanno un unico modello
Vale la pena ricordare, per completare il quadro, che nemmeno all'interno degli Stati Uniti sta emergendo un modello unico per portare il denaro bancario on-chain. Mentre The Clearing House costruisce una rete condivisa di depositi tokenizzati posseduta collettivamente dalle grandi banche, SoFi ha scelto una strada diversa, emettendo direttamente una propria stablecoin bancaria per il regolamento del proprio programma carte. Stablecoin bancarie e depositi tokenizzati condivisi si stanno quindi sviluppando in parallelo, anche all'interno dello stesso Paese, segno che il settore non ha ancora convergito su un'unica risposta alla domanda di fondo: come portare il denaro bancario sulla blockchain mantenendone le tutele regolamentari.
Un elemento tecnico importante, sottolineato dalla stessa The Clearing House, riguarda proprio questo equilibrio: i depositi tokenizzati della nuova rete conserveranno le protezioni e la supervisione regolamentare tipiche dei normali depositi bancari, pur potendo diventare programmabili e muoversi ventiquattro ore su ventiquattro secondo regole prestabilite, un'automazione pensata soprattutto per usi come la tesoreria aziendale, la gestione della liquidità e i pagamenti transfrontalieri.
La lettura più grande
Le banche, a questo punto, non stanno più sperimentando se portare il denaro sulla blockchain. Stanno decidendo, concretamente, quale infrastruttura useranno per farlo, e con chi. La scelta di The Clearing House, maturata al termine di un processo competitivo tra fornitori diversi, segnala che la fase pilota è ormai alle spalle per una parte consistente del sistema bancario americano, e che la vera partita si gioca ora sulla costruzione di infrastrutture condivise capaci di scalare a livello dell'intero settore, non più su singoli progetti isolati.
Per l'osservatore, la lezione è duplice. Da un lato, la scoperta che uno stesso fornitore tecnologico privato sostenga contemporaneamente l'infrastruttura di due tra i più importanti sistemi finanziari al mondo apre un interrogativo che merita attenzione nel tempo: quanto sia opportuno, dal punto di vista della resilienza sistemica, che punti di infrastruttura critica come questi finiscano per dipendere da un numero molto ristretto di fornitori tecnologici, per quanto capaci e affidabili. Dall'altro, la varietà di approcci che stiamo osservando, dai depositi tokenizzati condivisi alle stablecoin bancarie proprietarie, fino alla moneta di banca centrale su cui avevamo scritto a proposito di Pontes in Europa, suggerisce che il settore stia ancora esplorando attivamente quale combinazione di modelli risulterà vincente, prima di una convergenza che, con ogni probabilità, richiederà ancora diversi anni. Per capire meglio queste tecnologie, resta utile la nostra guida su cosa sono le criptovalute.