

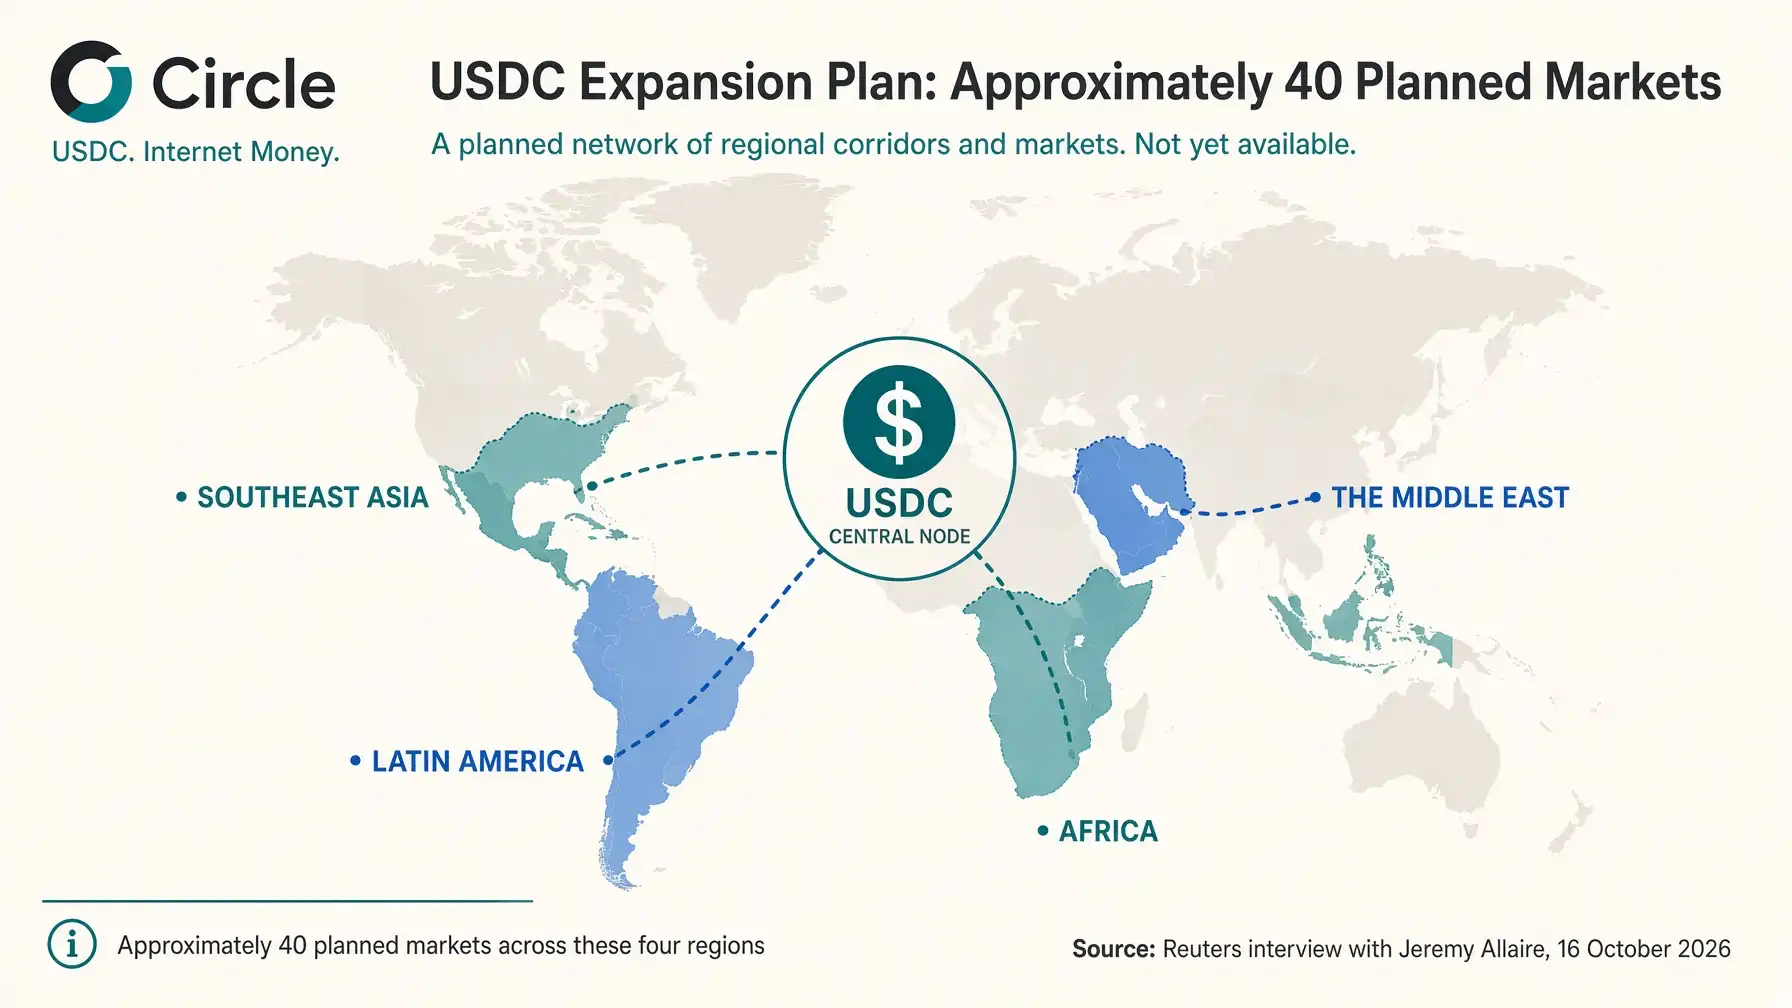
Il piano da circa 40 mercati
Allaire ha collegato l'espansione a mercati nei quali imprese e consumatori devono spesso muovere valore tra valute, banche e sistemi di pagamento con costi elevati. Una stablecoin denominata in dollari può ridurre alcuni passaggi tecnici, ma non elimina gli obblighi locali: accesso ai conti, conversione nella valuta del Paese, identificazione dei clienti e licenze restano essenziali.
Circle vuole quindi avvicinare USDC ai punti in cui il denaro entra ed esce dalla rete digitale. È una strategia diversa dalla semplice quotazione su un exchange. Serve una rete di partner capace di raccogliere fondi, effettuare payout locali e collegare imprese, fintech e banche.
L'obiettivo arriva dopo l'investimento da 100 milioni di dollari di Binance in Circle, già analizzato da SpazioCrypto il 23 settembre. La notizia del 16 ottobre aggiunge una dimensione operativa: il numero indicativo dei mercati e le quattro regioni sulle quali Circle vuole concentrarsi. È questo l'elemento nuovo che evita di ripetere la storia precedente.
Perché Tazapay è il tassello operativo
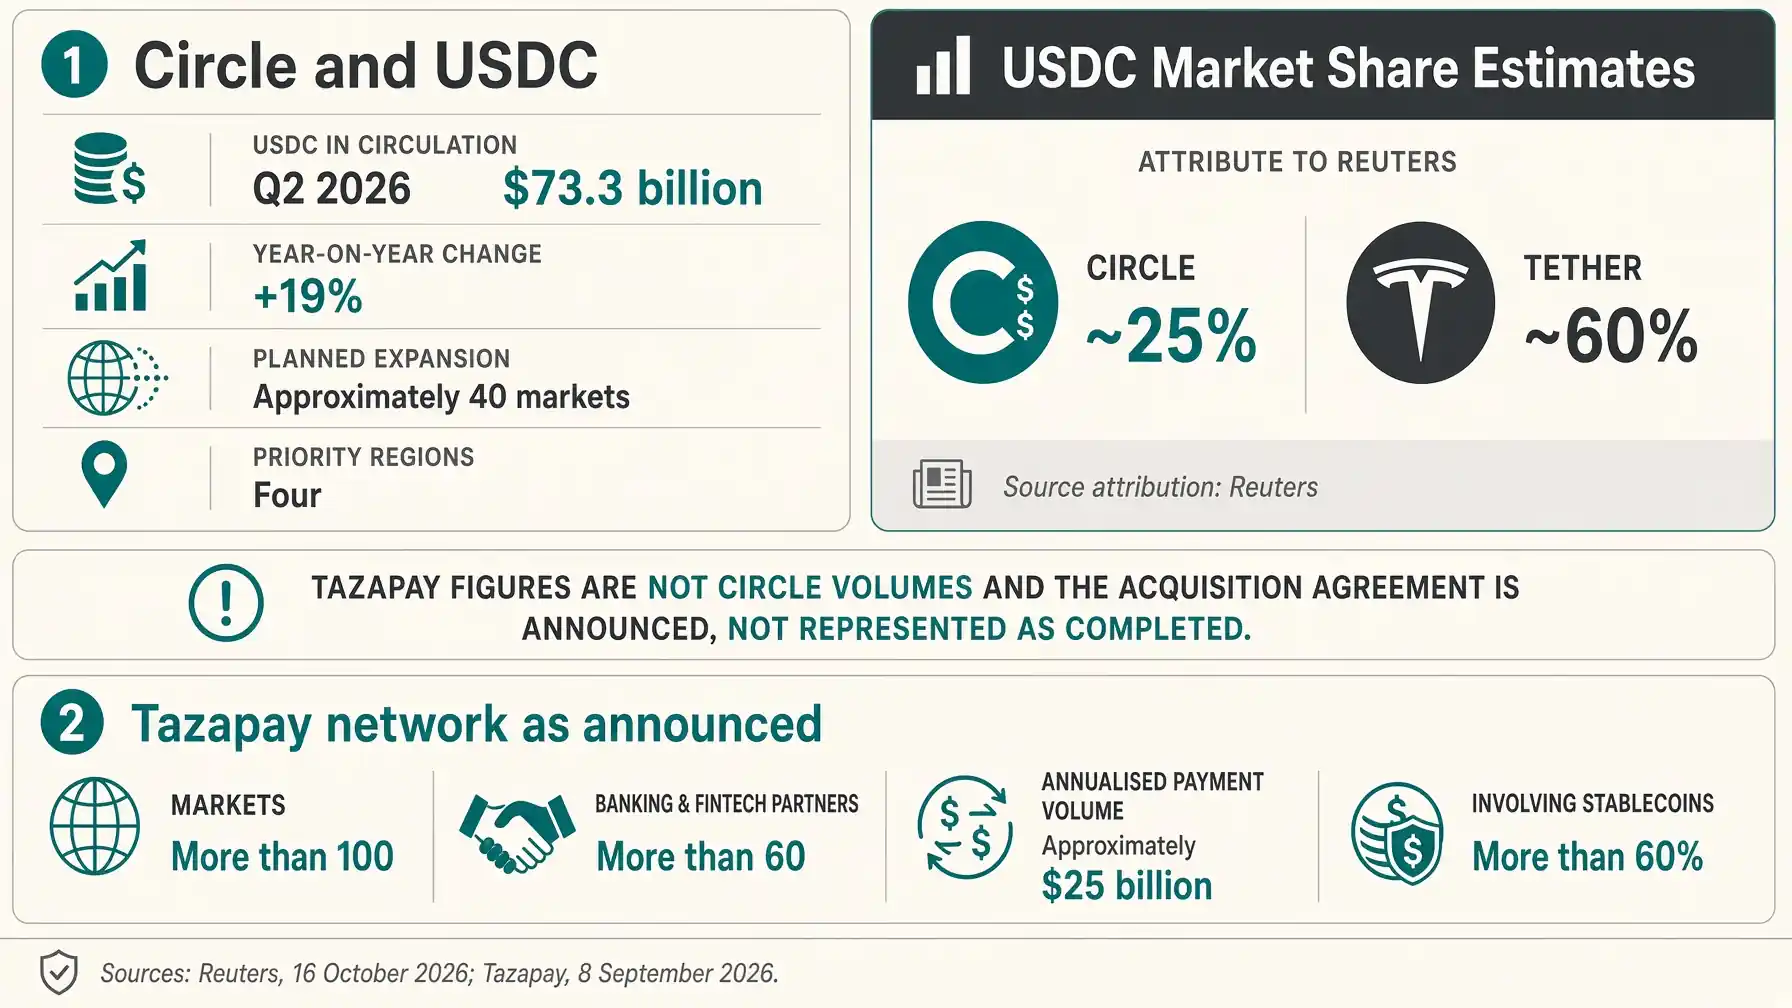
Tazapay ha annunciato l'8 settembre di aver firmato un accordo per essere acquisita da Circle. Secondo la società, la sua rete raggiunge più di 100 mercati attraverso oltre 60 partner bancari e fintech, con un volume annualizzato vicino a 25 miliardi di dollari. Oltre il 60% di quel volume coinvolgerebbe stablecoin.
Questi numeri descrivono Tazapay, non il futuro perimetro di Circle. Non devono essere sommati automaticamente ai dati di USDC né presentati come ricavi o volumi già trasferiti all'acquirente. L'operazione può essere soggetta ad approvazioni e condizioni di chiusura; inoltre Tazapay ha precisato che i contratti esistenti restano invariati e che eventuali nuove rotte saranno comunicate separatamente.

Il valore strategico è comunque evidente. Una rete locale riduce il lavoro necessario per integrare banche, metodi di pagamento e payout Paese per Paese. Per Circle significa poter combinare l'emissione di USDC con un livello di distribuzione più vicino alle imprese che pagano fornitori, marketplace o lavoratori oltre confine.
I numeri di USDC e il confronto con Tether
Reuters riporta che nel secondo trimestre 2026 USDC aveva 73,3 miliardi di dollari in circolazione, il 19% in più rispetto a un anno prima. La stessa fonte attribuisce a Circle circa un quarto del mercato delle stablecoin, contro quasi il 60% di Tether. Le quote dipendono dalla data e dalla metodologia, quindi sono una fotografia giornalistica, non una costante.
Il precedente record dei volumi USDC nel primo trimestre 2026 aveva già mostrato una separazione tra crescita dell'uso e redditività dell'emittente. Più monete in circolazione possono aumentare gli interessi sulle riserve, ma espansione commerciale, incentivi e distribuzione hanno costi propri.
Tether conserva un vantaggio di liquidità e riconoscibilità in molti mercati. Circle prova a rispondere con un profilo regolamentare più strutturato, integrazioni aziendali e nuovi corridoi locali. La sfida non consiste quindi nel sostituire un simbolo con un altro sugli exchange, ma nel rendere USDC utilizzabile nei pagamenti quotidiani delle imprese.
Pagamenti internazionali e agenti AI
Circle presenta USDC come infrastruttura per trasferimenti programmabili. Nel settore dei pagamenti, il vantaggio potenziale è la disponibilità continua e la possibilità di regolare transazioni digitali senza attendere ogni finestra bancaria. L'approfondimento su USDC come concorrente nei pagamenti internazionali descrive questo spostamento verso i casi d'uso, oltre il trading.
Allaire ha anche collegato la crescita futura agli agenti di intelligenza artificiale. Software capaci di acquistare servizi, dati o capacità di calcolo possono generare molte transazioni di importo ridotto. Le stablecoin sono una delle infrastrutture candidate per questi micropagamenti, perché possono essere integrate nel codice e operare su reti disponibili in modo continuo.
La stessa automazione amplia però i rischi. Un agente compromesso può inviare pagamenti in pochi secondi, moltiplicare operazioni errate o aggirare controlli progettati per un utente umano. Limiti di spesa, autorizzazioni granulari, identità verificabili e capacità di blocco diventano parte del prodotto, non accessori.
Cosa manca prima del lancio
Il primo dato mancante è l'elenco dei mercati. Le quattro regioni includono decine di giurisdizioni con regole molto diverse sulle stablecoin, sui cambi e sui pagamenti. Senza nomi, non è possibile valutare la copertura regolamentare o il peso commerciale di ciascun ingresso.
Mancano anche calendario, partner locali, prodotti iniziali e criteri di disponibilità. “Entrare” può significare aprire un corridoio di payout, distribuire USDC tramite una piattaforma, integrare un'azienda o ottenere una licenza. Questi passaggi non sono equivalenti.
Infine, non sono stati comunicati costi, obiettivi di volume o tempi di pareggio. L'espansione può migliorare la distribuzione ma richiede compliance, liquidità locale e assistenza operativa. È quindi prematuro tradurre il piano in una previsione sui risultati economici di Circle.
Italia ed Europa: il filtro MiCA
L'Europa offre a Circle un quadro diverso da molti mercati emergenti. MiCA disciplina emissione e distribuzione delle stablecoin e obbliga i fornitori autorizzati a verificare quali token possano essere offerti. Il confronto su stablecoin, depositi bancari e posizione della Banca d'Italia mostra quanto riserve e concorrenza siano diventate questioni di politica finanziaria.
Negli Stati Uniti, il GENIUS Act e le regole affidate a OCC, FDIC e FinCEN costruiscono un altro perimetro. Circle può sfruttare questa esperienza normativa, ma non trasferirla automaticamente in Africa, America Latina, Medio Oriente o Asia.
Per l'Italia, il piano non implica un nuovo lancio specifico. L'effetto più concreto è indiretto: più corridoi locali possono rendere USDC più utile alle imprese italiane che pagano o incassano in quei mercati. Ogni servizio offerto nell'Unione resta però soggetto a MiCA e ai controlli dei CASP.
La lettura più grande
Questa è un'interpretazione: la prossima fase delle stablecoin sarà decisa meno dalla semplice emissione e più dalla distribuzione. Il token deve arrivare nei conti, nei wallet aziendali e nei sistemi di payout, poi tornare in valuta locale con costi e tempi prevedibili.
Circle sta cercando di costruire questa rete attraverso Tazapay, Binance e integrazioni per imprese. Tether parte da una base più ampia e da una presenza consolidata in molti mercati. Il piano dei circa 40 ingressi mostra che la competizione si sposta verso infrastrutture locali, compliance e affidabilità operativa. Finché Circle non pubblicherà Paesi e calendario, resta una strategia dichiarata, non una presenza già realizzata.