Ricavi in crescita del 17%, utile su del 5%, EBITDA rettificato quasi raddoppiato. Letti così, i risultati di Circle del Q3 2026, pubblicati il 4 novembre, raccontano un trimestre forte per l'emittente di USDC, la seconda stablecoin del mondo. Ma dentro quel +17% ci sono 182 milioni di dollari che non vengono dalla stablecoin: arrivano dalla prevendita del token ARC, legato alla nuova blockchain di Circle. Senza quella voce, i ricavi sarebbero scesi. È un calcolo nostro, e cambia la lettura del trimestre.
Abbiamo letto il comunicato completo di Circle e lo abbiamo confrontato con la ricostruzione di Bitcoin.com News. L'articolo del Wall Street Journal non è accessibile ai nostri strumenti e il webcast non è stato visto: per questo non riportiamo le stime degli analisti. Tutti i numeri sono dichiarati dall'azienda.

Il 17% che viene da un token
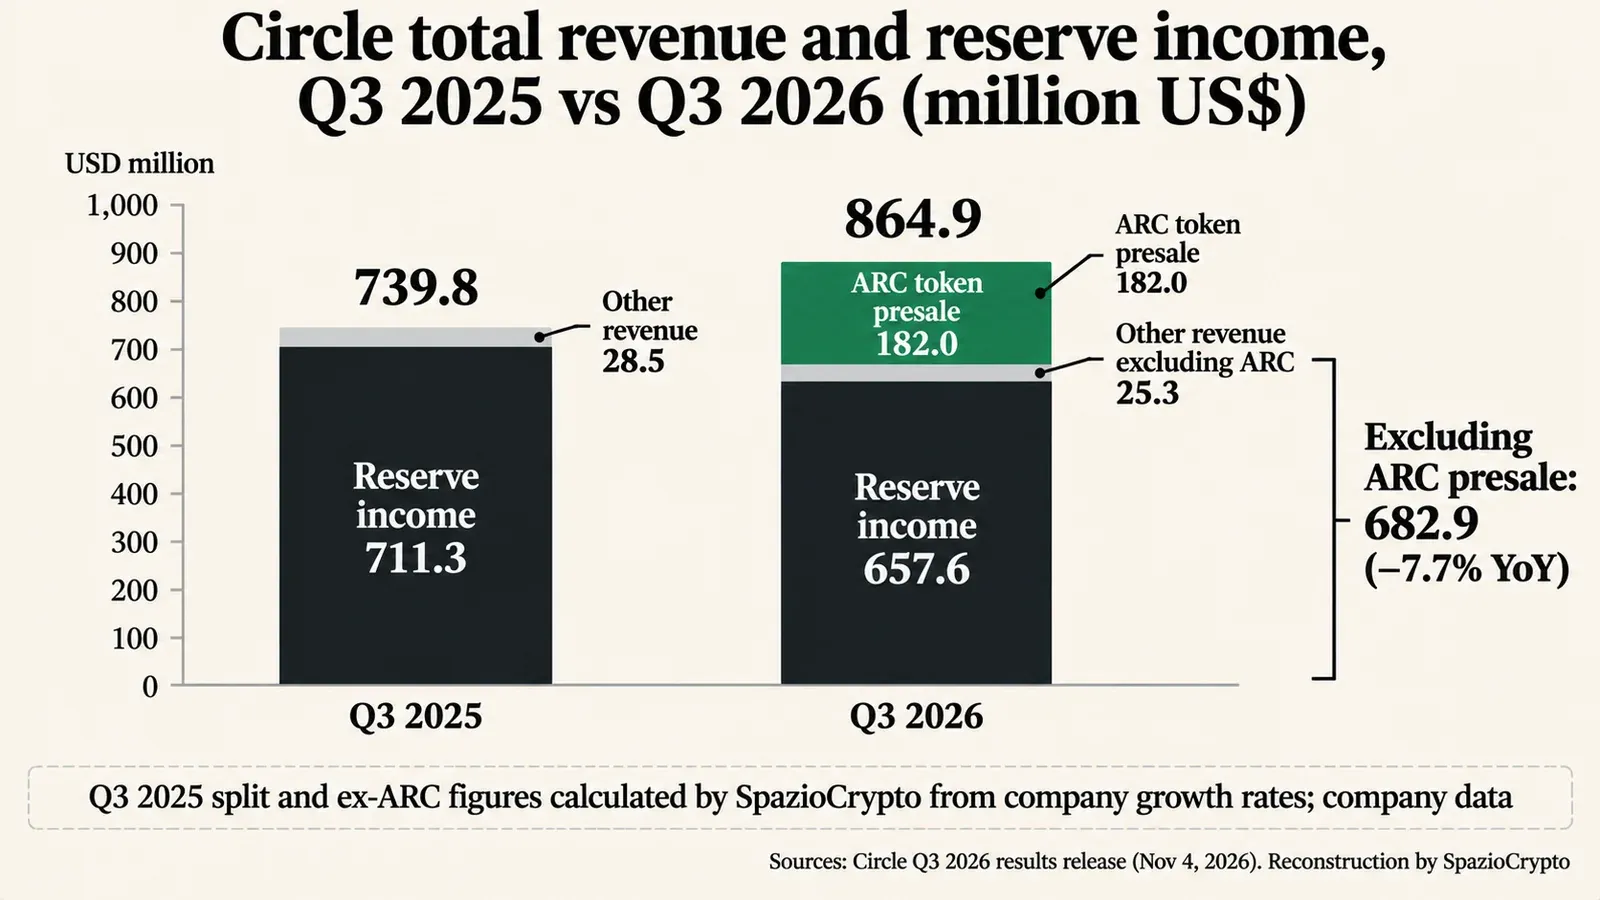
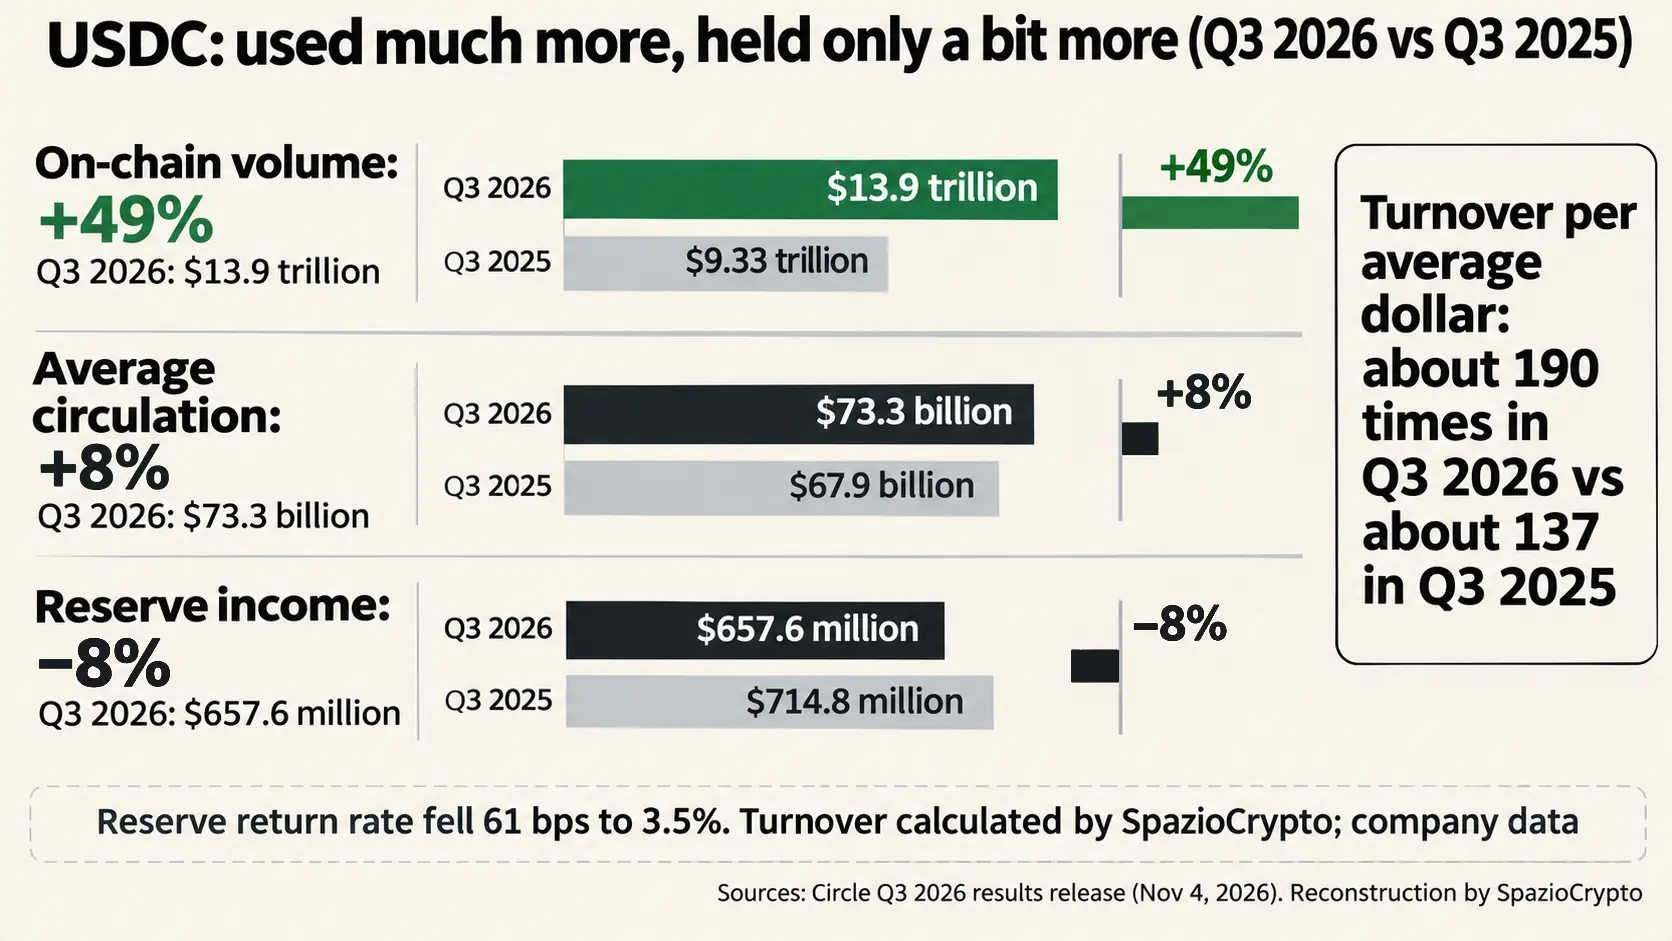
Secondo il comunicato, ricavi e proventi delle riserve hanno raggiunto 864,9 milioni di dollari, contro 739,8 milioni un anno prima. La voce principale, gli interessi sulle riserve che garantiscono USDC, è scesa dell'8% a 657,6 milioni. A crescere sono stati gli «altri ricavi», passati a 207,3 milioni, più 627%. Di questi, 182 milioni sono la prevendita del token ARC, mentre abbonamenti e servizi sono in calo.
Togliendo la prevendita, i ricavi del trimestre sarebbero stati 682,9 milioni, il 7,7% in meno dell'anno prima, e gli altri ricavi circa 25 milioni, l'11% in meno. Sono calcoli nostri e indicativi, sui dati del comunicato. Anche l'EBITDA rettificato di 316,7 milioni, più 85%, misura non GAAP costruita da Circle, incorpora quella prevendita. L'utile netto da attività continuative è salito del 5% a 226 milioni, con un margine sceso dal 29% circa al 26%.
Il vero motore rallenta con i tassi
Circle guadagna soprattutto sugli interessi delle riserve: chi tiene USDC non riceve rendimento, l'emittente sì, come avevamo spiegato raccontando come Tether e Circle guadagnano miliardi. Nel trimestre il rendimento medio delle riserve è sceso al 3,5%, 61 punti base in meno di un anno prima. La circolazione media di USDC è cresciuta dell'8%, a 73,3 miliardi, ma non abbastanza da compensare tassi più bassi.
La circolazione a fine settembre, 73,9 miliardi, è ferma rispetto a un anno prima, e la quota di Circle sul mercato delle stablecoin è scesa al 27%, 183 punti base in meno. Il confronto con Tether, che nello stesso trimestre ha dichiarato 1,5 miliardi di profitto con circa 184 miliardi di token in circolazione, come abbiamo ricostruito nel pezzo sulle riserve di Tether al 30 settembre, mostra la distanza di scala.
 Investing News Network
Il paradosso dei 13,9 trilioni
Il dato più vistoso del comunicato è il volume on chain: 13,9 trilioni di dollari di USDC trasferiti in tre mesi, più 49%. Diviso per la circolazione media, significa che ogni dollaro di USDC è passato di mano circa 190 volte nel trimestre, contro circa 137 un anno prima. È un calcolo nostro e indicativo, ma dice una cosa precisa: USDC si usa molto di più, e si tiene di poco di più.
Per Circle è un paradosso. Il modello di ricavi premia la quantità di USDC ferma nelle riserve, non quante volte si muove. Un dollaro che gira 190 volte rende a Circle quanto uno che resta fermo. Le transazioni crescono, i ricavi da interessi no. Lo avevamo già visto nel primo trimestre, quando i volumi record convivevano con utili in calo.
Chi si prende la fetta più grande
I costi di distribuzione e transazione, cioè soprattutto i pagamenti ai partner che portano USDC agli utenti, sono stati 409,2 milioni, in calo dell'8%. Valgono circa il 62% dei proventi delle riserve, secondo un nostro calcolo. È il prezzo della distribuzione: per far circolare USDC, Circle condivide gli interessi con exchange e piattaforme. A settembre Binance ha investito 100 milioni in Circle, come abbiamo raccontato nel pezzo sulla partnership tra Binance e Circle.
Il margine al netto della distribuzione è salito al 52%, quasi 13 punti in più, e i ricavi netti di distribuzione a 453 milioni, più 55%. Anche qui pesa la prevendita ARC, che entra nei ricavi senza costi di distribuzione. Le spese operative sono cresciute del 16% e Circle ha ridotto il personale di circa il 5%, con 9,1 milioni di costi di ristrutturazione.
La scommessa oltre gli interessi
Circle prova a costruirsi ricavi meno legati ai tassi. La blockchain Arc è partita in rete pubblica il 16 settembre, con 10 miliardi di token ARC alla nascita e il passaggio alla proof of stake previsto nel 2027. La rete di pagamenti di Circle, presentata ad aprile come strumento per far usare le stablecoin alle banche senza toccare le crypto, ha un volume annualizzato di 41,3 miliardi. Circle ha firmato l'acquisizione di Tazapay, società di pagamenti B2B di Singapore, con chiusura attesa nel 2027.
Jeremy Allaire, fondatore e amministratore delegato, scrive che nel trimestre si è vista la prova che le istituzioni stanno costruendo su USDC (traduzione nostra). Per il 2026 Circle conferma la guida: altri ricavi tra 310 e 330 milioni, inclusa la prevendita ARC, e margine al netto della distribuzione tra il 41,7% e il 43,7%. Il titolo ha chiuso il 4 novembre in rialzo del 4,36% a 75,22 dollari, secondo Blockonomi.
E in Italia?
USDC è conforme a MiCA ed è disponibile per gli utenti europei, a differenza di USDT. La Banca d'Italia l'ha usata anche in una sperimentazione sui costi delle rimesse, come abbiamo raccontato nel pezzo sul test di Banca d'Italia con USDC. Il trimestre di Circle ricorda però che il business di una stablecoin dipende dai tassi americani: se scendono, scende il reddito dell'emittente, non il valore del token per chi lo usa.
Il trimestre di Circle in sintesi
Cosa è confermato, cosa no
- Confermato: secondo il comunicato, ricavi e proventi delle riserve a 864,9 milioni (+17%), di cui 182 milioni dalla prevendita ARC; proventi delle riserve a 657,6 milioni (−8%); utile netto da attività continuative a 226 milioni (+5%); volume on chain di USDC a 13,9 trilioni (+49%).
- Non indicato: la scomposizione degli altri ricavi oltre ARC, l'effetto della prevendita sull'EBITDA rettificato e i costi diretti della prevendita.
- Da seguire: i tassi americani, la circolazione di USDC a fine anno, la crescita di Arc dopo il lancio e la chiusura dell'acquisizione di Tazapay.
La lettura più grande
La nostra lettura, che dichiariamo come tale: Circle ha un problema che i volumi non risolvono. USDC è sempre più usata, ma Circle è pagata per quanto USDC viene tenuta, e ne divide i proventi con chi la distribuisce. Con tassi in discesa, ogni trimestre serve più circolazione solo per stare fermi. Il token ARC ha coperto il buco questa volta, ma una prevendita non si ripete ogni tre mesi. La vera domanda è se Arc e la rete di pagamenti diventeranno ricavi ricorrenti prima che i tassi scendano ancora.
I segnali concreti da seguire sono quattro. I proventi delle riserve nel quarto trimestre, senza voci straordinarie. La quota di mercato, scesa al 27%. Il rapporto tra costi di distribuzione e proventi delle riserve, nel terzo trimestre intorno al 62%. E la prima volta in cui Arc o la rete di pagamenti compariranno nel comunicato con ricavi propri e non solo con volumi.