
Ripple ha annunciato il 26 ottobre di aver ricevuto dall'Office of the Comptroller of the Currency (OCC), l'autorità federale statunitense che vigila sulle banche nazionali, l'approvazione finale per la Ripple National Trust Bank. Il percorso era partito il 12 dicembre 2025 con un'approvazione preliminare condizionata. La nuova banca potrà gestire le riserve segregate della stablecoin RLUSD, fare da trustee di quelle riserve per i detentori e, una volta aperta, offrire custodia fiduciaria di asset digitali. Non è una banca commerciale: non raccoglierà depositi assicurati e non è autorizzata a concedere prestiti.
Abbiamo letto il comunicato di Ripple, diffuso da Business Wire e pubblicato su ripple.com, la lettera dell'OCC del 12 dicembre 2025 con le condizioni imposte e il comunicato con cui l'autorità annunciò cinque approvazioni condizionate quello stesso giorno. Al 27 ottobre sul sito dell'OCC non abbiamo trovato un provvedimento finale dedicato a Ripple: la conferma viene dalla società. Il post su X dell'amministratore delegato Brad Garlinghouse non si apre con i nostri strumenti.
Big news heading into @RippleSwell: the @USOCC has granted final approval for Ripple National Trust Bank.
— Brad Garlinghouse (@bgarlinghouse) October 26, 2026
This gives Ripple a federally supervised platform to support $RLUSD and provide digital asset custody to enterprises.
We’ve always said crypto and banks work better…
Che cosa ha autorizzato l'OCC
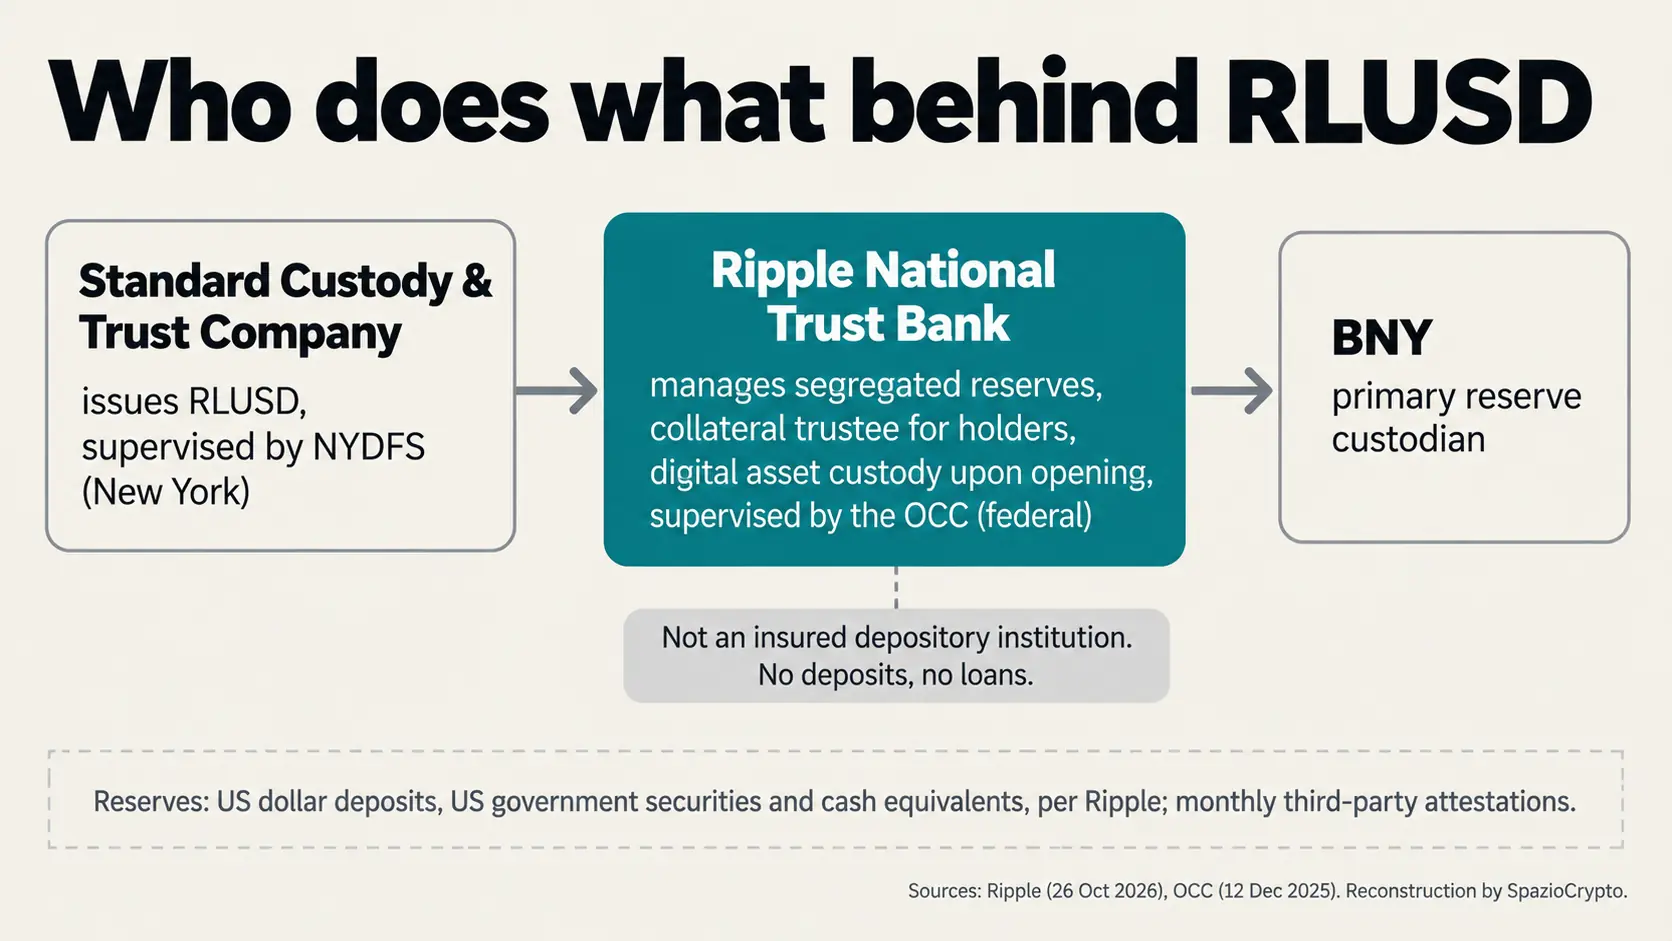
Secondo il comunicato, la Ripple National Trust Bank avrà tre compiti: gestire le riserve segregate che garantiscono RLUSD, agire come collateral trustee di quelle riserve per conto dei detentori e fornire custodia fiduciaria di asset digitali, che sarà autorizzata «all'apertura» (traduzione nostra). Ripple aggiunge che il piano industriale approvato va oltre il solo supporto a RLUSD. La lettera dell'OCC di dicembre descriveva lo stesso perimetro: gestione di una riserva di attività liquide per la controllata che emette la stablecoin, servizi di collateral trustee e custodia di cripto-attività per società del gruppo e clienti istituzionali.
Il comunicato non indica una data di apertura, una sede operativa né i vertici della banca. Scrive solo che la banca «avvia le operazioni» (traduzione nostra) e che Ripple continuerà a lavorare con i regolatori mentre gli Stati Uniti attuano il quadro del GENIUS Act, la legge federale sulle stablecoin. Su quel fronte l'OCC ha appena chiuso le regole attuative sui rendimenti delle stablecoin.
Chi emette RLUSD, chi custodisce le riserve
Il punto da non fraintendere riguarda l'emittente. RLUSD continuerà a essere emessa da Standard Custody & Trust Company, una trust company a scopo limitato vigilata dal New York Department of Financial Services (NYDFS). La banca nazionale si aggiunge come livello di vigilanza federale sulla gestione delle riserve, non sostituisce l'emittente. Il comunicato indica BNY come custode principale delle riserve e afferma che RLUSD è garantita da depositi in dollari, titoli di Stato statunitensi e altri equivalenti di cassa, con attestazioni mensili di terze parti indipendenti.
Ne risulta una catena a tre anelli: l'emittente vigilato a New York, la banca fiduciaria vigilata a livello federale e la banca depositaria. Secondo Ripple, RLUSD è stata lanciata a dicembre 2024 e ha una capitalizzazione di 2,5 miliardi di dollari, un dato della società che non abbiamo verificato in modo indipendente.
Le condizioni scritte nella lettera di dicembre
La lettera dell'OCC del 12 dicembre 2025, firmata da Stephen A. Lybarger, responsabile dell'area autorizzazioni, fissava requisiti precisi. La banca deve mantenere almeno 11,7 milioni di dollari di capitale di qualità primaria (tier 1), con una quota in attività liquide pari al maggiore tra il 50% di quel capitale e 5,85 milioni. Deve detenere in attività liquide anche l'equivalente di 180 giorni di spese operative, calcolate in uno scenario di crisi e di chiusura ordinata. Prima dell'approvazione finale doveva presentare l'architettura definitiva dei sistemi informativi e un piano di gestione dei rischi.
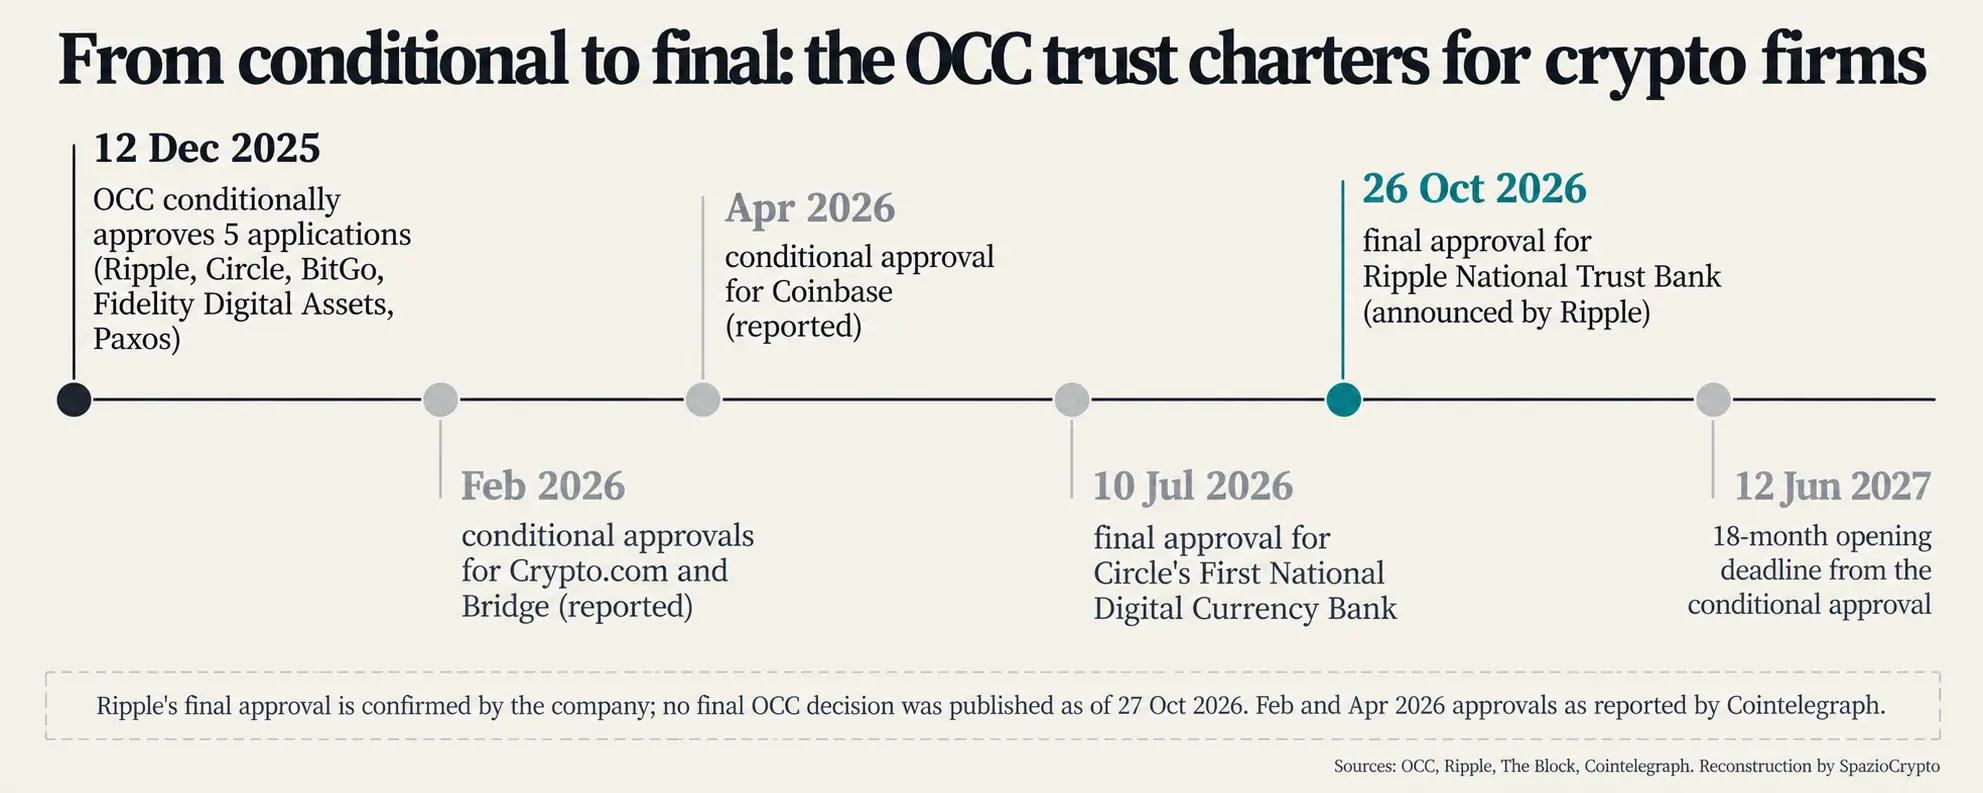
Altre condizioni restano valide dopo l'apertura. Per tre anni ogni modifica significativa del piano industriale richiede un preavviso all'OCC e la sua non opposizione, così come la nomina di nuovi amministratori e dirigenti. L'attività è limitata a quella di una trust company e alle attività connesse. La lettera è esplicita: la banca «non sarà un'istituzione depositaria assicurata» (traduzione nostra). L'approvazione decadeva se la banca non apriva entro 18 mesi, cioè entro il 12 giugno 2027 secondo un calcolo nostro, e l'OCC si dichiarava contraria a concedere proroghe.
Le altre domande approvate lo stesso giorno
Il 12 dicembre 2025 l'OCC approvò in via condizionata cinque domande: due nuove banche fiduciarie, quella di Ripple e First National Digital Currency Bank di Circle, e tre conversioni di trust company statali, BitGo, Fidelity Digital Assets e Paxos. «I nuovi ingressi nel settore bancario federale fanno bene ai consumatori, all'industria bancaria e all'economia», disse il Comptroller Jonathan V. Gould (traduzione nostra). Circle ha ottenuto l'approvazione finale il 10 luglio, secondo The Block, ma con un perimetro iniziale più stretto: custodia per il gruppo, con la gestione delle riserve di USDC rinviata a una fase successiva.
Il confronto è utile. La banca di Ripple, secondo il comunicato, nasce invece con la gestione delle riserve di RLUSD tra i compiti dichiarati. Secondo Cointelegraph, nel 2026 l'OCC ha concesso approvazioni condizionate anche a Coinbase, Crypto.com e Bridge, la società di Stripe. Circle, intanto, punta sulla diffusione internazionale, come mostra il piano di portare USDC in circa 40 nuovi mercati.
Cosa resta escluso
Una trust bank nazionale è un'autorizzazione specifica. Non raccoglie depositi assicurati, non concede prestiti e lavora entro i limiti dei poteri fiduciari concessi dall'OCC. Il comunicato non parla di un conto presso la Federal Reserve, né di un accesso diretto ai sistemi di pagamento della banca centrale. Per i detentori di RLUSD la protezione resta quella delle regole sulle riserve e della segregazione, non un'assicurazione sui depositi.
È una nostra lettura che il valore principale dell'approvazione stia nella doppia vigilanza, statale a New York e federale tramite l'OCC, più che in nuove attività. Per i clienti istituzionali la domanda decisiva è chi controlla le riserve e con quali regole. La stessa logica ha spinto banche tradizionali verso la custodia, come Deutsche Bank con il servizio in arrivo in Germania.
E in Italia?
L'autorizzazione dell'OCC vale negli Stati Uniti e non cambia lo stato di RLUSD in Europa, dove contano le regole del regolamento MiCA sulle cripto-attività. Ripple ha ottenuto a giugno una lettera preliminare dalla CSSF lussemburghese per operare come prestatore di servizi, come abbiamo raccontato parlando del via libera MiCA ottenuto in Lussemburgo, con condizioni finali allora ancora da soddisfare. Non abbiamo verificato se RLUSD sia oggi una stablecoin conforme a MiCA.
Il dettaglio conta per chi opera dall'Italia. La CONSOB ha chiesto ai prestatori di servizi di bloccare i nuovi acquisti di stablecoin non conformi a MiCA e di gestire le posizioni residue entro tre mesi. Una vigilanza federale americana sulle riserve non sostituisce l'autorizzazione europea dell'emittente: chi detiene stablecoin su piattaforme italiane dovrebbe verificare quale regime si applica al singolo token.
Ripple National Trust Bank in sintesi
Cosa è confermato, cosa no
- Confermato: approvazione condizionata dell'OCC del 12 dicembre 2025 con capitale minimo di 11,7 milioni di dollari e 180 giorni di spese in attività liquide; approvazione finale annunciata da Ripple il 26 ottobre 2026; RLUSD resta emessa da Standard Custody & Trust Company; la banca non sarà un'istituzione depositaria assicurata.
- Non indicato: un provvedimento finale pubblicato dall'OCC; la data di apertura effettiva; la sede e i vertici della banca; un conto presso la Federal Reserve.
- Da seguire: la pubblicazione della decisione dell'OCC; l'avvio della custodia per clienti istituzionali; il passaggio delle riserve di RLUSD sotto la gestione della banca; lo stato di RLUSD rispetto a MiCA.
La lettura più grande
La nostra lettura, che dichiariamo come tale: l'approvazione segna il passaggio delle stablecoin americane da prodotti di aziende crypto a strutture con un piede nel sistema bancario federale, pur senza diventare banche commerciali. Ripple ottiene una vigilanza federale sulle riserve e un'autorizzazione alla custodia che può vendere a clienti istituzionali. Il prezzo è una cornice rigida: capitale e liquidità vincolati, tre anni di controllo sulle modifiche del piano industriale, nessun deposito e nessun prestito. Le buone notizie per l'azienda, va ricordato, non si traducono automaticamente in un effetto sul token, come abbiamo osservato quando XRP restava fermo nonostante una serie di risultati favorevoli.
I segnali da seguire sono tre. Il primo è la pubblicazione della decisione finale da parte dell'OCC, che renderebbe pubbliche le eventuali condizioni aggiuntive. Il secondo è il momento in cui le riserve di RLUSD passeranno effettivamente sotto la gestione della banca e la custodia sarà aperta ai clienti. Il terzo riguarda le altre domande di dicembre, a partire da Paxos e Fidelity Digital Assets, e i nuovi richiedenti del 2026.