
Un anno, nove banche, una fintech e ancora nessun cliente. Il 29 ottobre, a un anno dalle prime notizie sul progetto, BANCOMAT ha annunciato l'ingresso di Hercle nell'ecosistema della stablecoin EUR.BANK di BANCOMAT, la moneta digitale in euro con cui il circuito vuole collegare banche, imprese e mercati. La fintech milanese, che opera come prestatore di servizi per le cripto-attività e, secondo la nota, come istituto di moneta elettronica, porterà l'infrastruttura per liquidità, conversioni multivaluta e collegamento tra sistemi bancari. EUR.BANK però non è ancora un prodotto: mancano autorizzazioni definitive, data di lancio e condizioni operative.
Abbiamo letto la nota di ANSA delle 12:38, il testo esteso pubblicato da Teleborsa e il comunicato di BANCOMAT sulla sperimentazione, oltre al registro dell'autorità francese dei mercati che riporta l'autorizzazione di Hercle. Il comunicato autonomo di Hercle non si è aperto con i nostri strumenti, e lo stesso vale per il comunicato congiunto di Consob e Banca d'Italia del 30 giugno.
Chi è Hercle
Hercle S.r.l. è autorizzata da Consob come prestatore di servizi per le cripto-attività secondo il regolamento europeo MiCA, come risulta dal registro dell'AMF francese. I servizi indicati sono quattro: custodia, scambio tra cripto-attività e denaro, scambio tra cripto-attività e trasferimento per conto dei clienti. Dal 10 luglio può offrirli anche in Francia. L'autorizzazione è il primo controllo da fare su qualsiasi operatore, anche per difendersi dalle truffe che imitano exchange e autorità.
I numeri della società sono quelli che dichiara lei stessa. Nell'ottobre 2025, secondo il comunicato diffuso da Business Wire, ha raccolto 60 milioni di dollari: 10 milioni di capitale, con F-Prime come investitore principale, e una linea di credito da 50 milioni. Dal lancio, sempre secondo la società, la piattaforma ha gestito oltre 20 miliardi di dollari di transazioni tra stablecoin, asset digitali e valute tradizionali.
Cosa farà nel progetto
Secondo la nota ripresa da Teleborsa, Hercle fornirà servizi di connettività per la gestione della liquidità, le conversioni tra valute e l'integrazione tra sistemi bancari, con l'obiettivo di collegare EUR.BANK a pool di liquidità, controparti e mercati internazionali. È la prima fintech italiana a entrare nell'ecosistema. Le fonti lette parlano di potenziali applicazioni nei pagamenti transfrontalieri, non di un progetto pilota già definito.
Le dichiarazioni vanno in questa direzione. «Il nostro obiettivo è costruire un ecosistema aperto e interoperabile», ha detto Fabrizio Burlando, amministratore delegato di BANCOMAT, che secondo ANSA vede l'iniziativa come un modo per preparare il terreno «in previsione del lancio commerciale». Per Gabriele Sabbatini, amministratore delegato e cofondatore di Hercle, si tratta di collegare la finanza istituzionale alle infrastrutture per asset digitali di nuova generazione.
A che punto è EUR.BANK
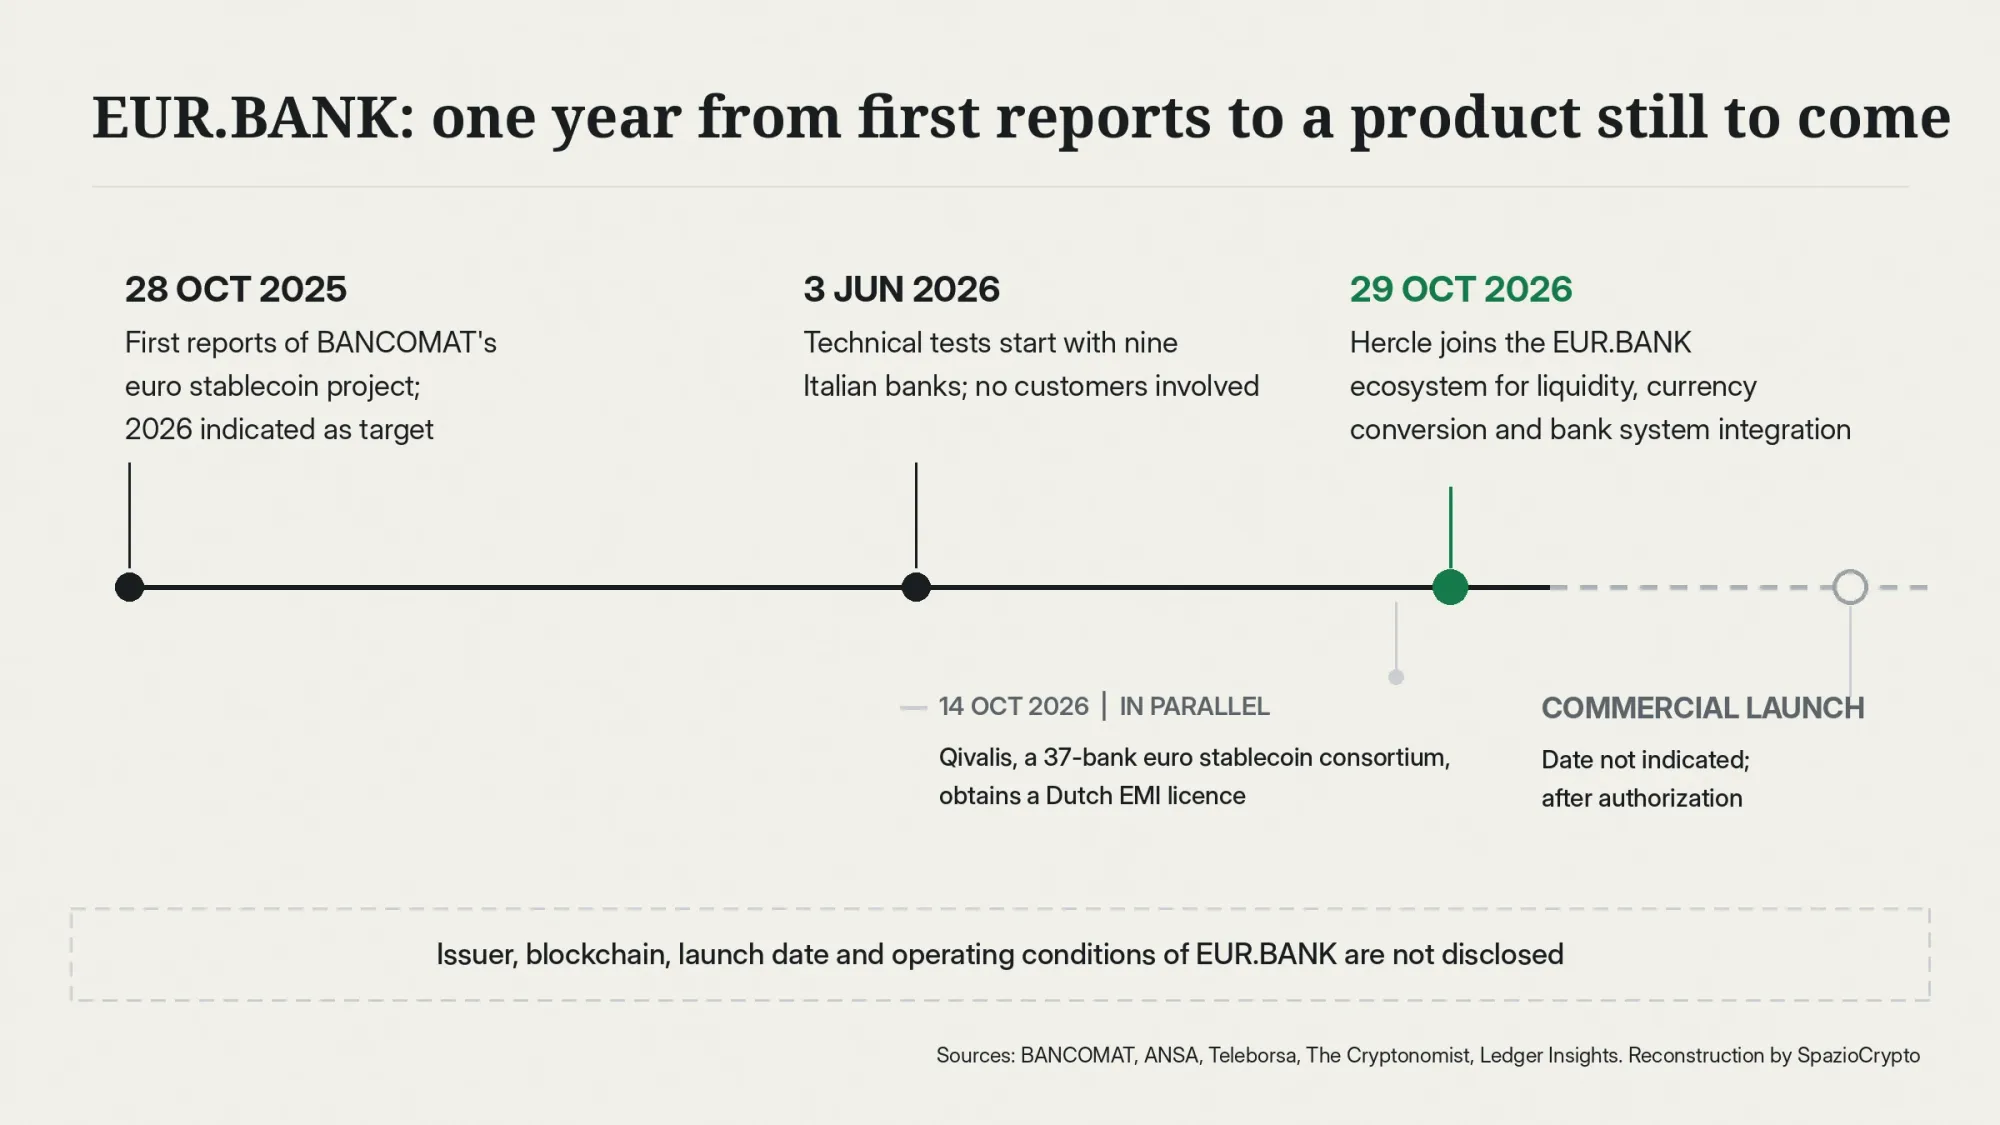
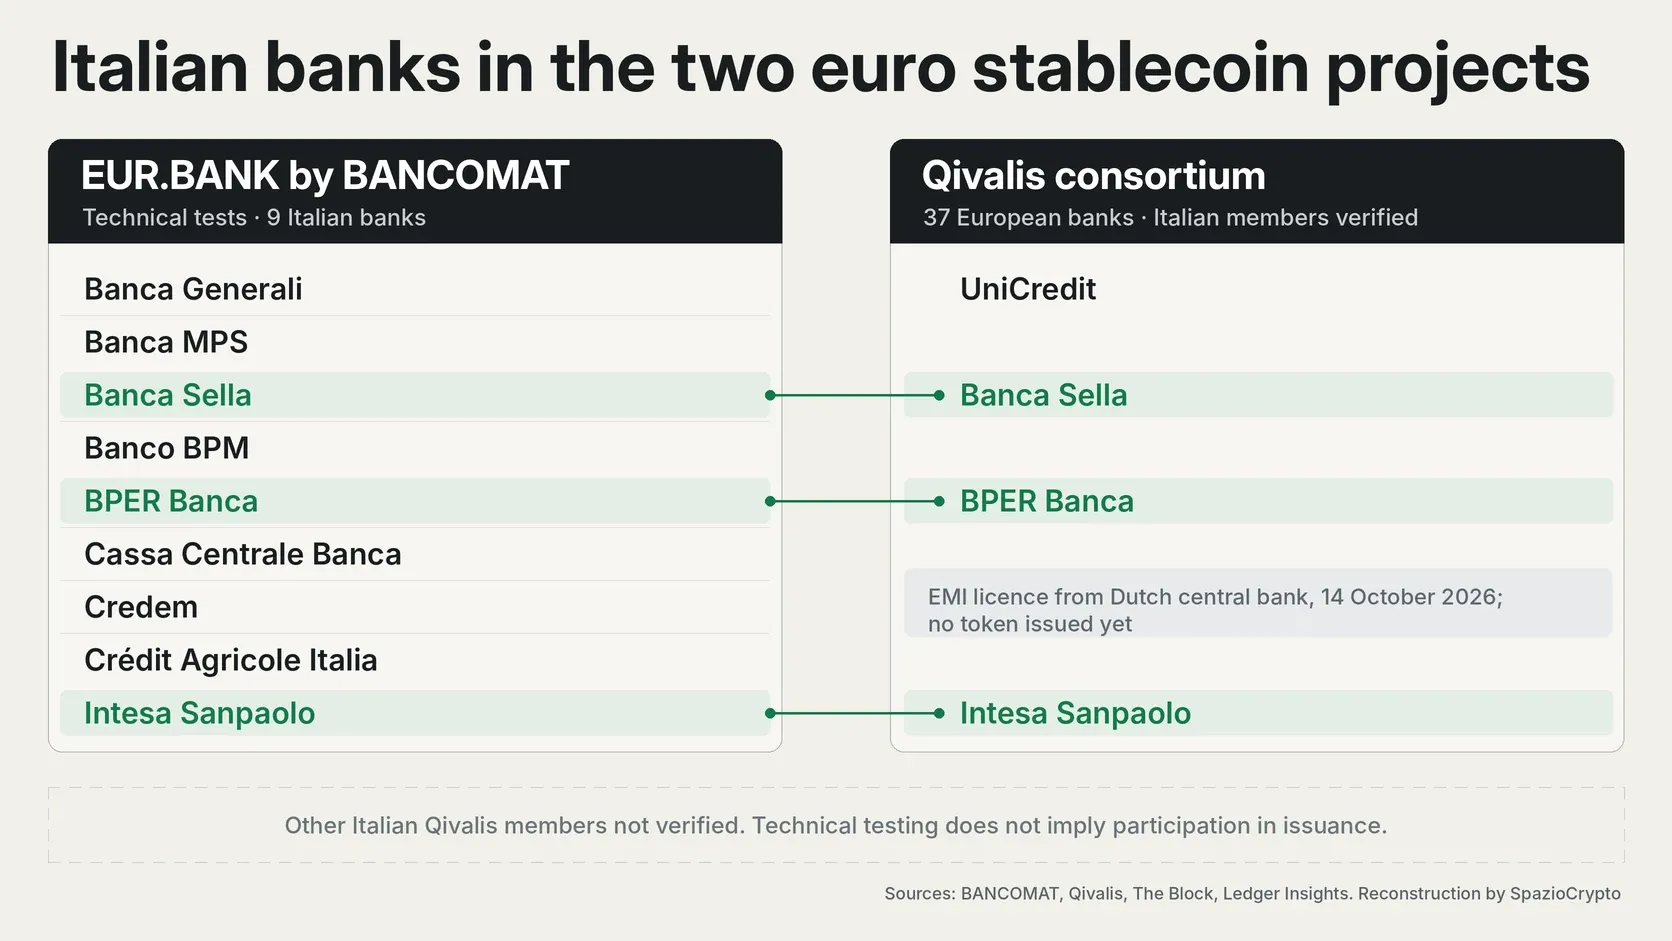
Le prime notizie sul progetto risalgono al 28 ottobre 2025, quando il Corriere della Sera, ripreso da The Cryptonomist, parlò di sperimentazioni per trasformare il contante in un token digitale trasferibile, con il 2026 come obiettivo di lancio. Il 3 giugno 2026 BANCOMAT ha annunciato la prima fase di test tecnici con nove banche: Banca Generali, Banca MPS, Banca Sella, Banco BPM, BPER Banca, Cassa Centrale Banca, Credem, Crédit Agricole Italia e Intesa Sanpaolo. I test non coinvolgono i clienti.
Gli ambiti allo studio sono tre: la tokenizzazione di strumenti finanziari, compreso il debito pubblico, i pagamenti e i regolamenti on-chain attivi a ogni ora, il supporto alle imprese nei flussi tra Paesi. Le riserve, secondo BANCOMAT, resteranno nel sistema bancario a tutela dei depositanti. Non sono indicati l'emittente né la blockchain, una scelta che conta più di quanto sembri, come mostra il caso di Coinbase che ha interrotto USDC su Noble.
Le regole del gioco
Per il regolamento MiCA, una stablecoin ancorata a una sola valuta ufficiale, come l'euro, è un token di moneta elettronica, e possono emetterla solo banche e istituti di moneta elettronica. Per questo l'identità dell'emittente è il dato che manca più di tutti: da essa dipendono l'autorità che rilascerà il via libera e il documento informativo da pubblicare prima dell'offerta. BANCOMAT dice di procedere in dialogo con ABI e Banca d'Italia e che l'operatività dipenderà dalle autorizzazioni delle autorità competenti.
Il settore bancario guarda all'iniziativa con favore. Marco Elio Rottigni, direttore generale dell'ABI, ha detto nel comunicato di giugno che le stablecoin di settore possono svilupparsi «in modo complementare e coerente con le iniziative pubbliche in corso». Nella nostra lettura, il riferimento è all'euro digitale della Banca centrale europea.
Due progetti, due banche in comune
EUR.BANK non è l'unica stablecoin in euro sostenuta da banche italiane. Qivalis, il consorzio che secondo The Block conta 37 banche europee, tra cui UniCredit, Intesa Sanpaolo e Banca Sella, ha ottenuto il 14 ottobre la licenza di istituto di moneta elettronica dalla banca centrale olandese, secondo Ledger Insights. Non ha ancora emesso il token. Intesa Sanpaolo e Banca Sella compaiono quindi in entrambi i progetti: in Qivalis come membri del consorzio, in EUR.BANK come banche della sperimentazione.
È una nostra lettura che i due progetti non siano necessariamente in concorrenza diretta: Qivalis punta a una moneta europea emessa da un consorzio, EUR.BANK a un'infrastruttura nazionale integrata nel circuito dei pagamenti già usato dagli italiani. Il modello alternativo resta quello dei depositi tokenizzati, già sperimentato da banche britanniche nei pagamenti interbancari.
Cosa manca
La lista è lunga e conta più degli annunci. Mancano il nome dell'emittente, l'autorizzazione definitiva, la data di lancio, le condizioni per clienti e imprese, la rete su cui circolerà il token e qualsiasi dato su volumi o costi. Per Hercle, l'iscrizione come istituto di moneta elettronica è dichiarata nella nota ma non l'abbiamo trovata in un registro pubblico. Nessuna fonte indica un calendario per il pilota sui pagamenti transfrontalieri citato in alcune ricostruzioni.
EUR.BANK in sintesi
Cosa è confermato, cosa no
- Confermato: ingresso di Hercle annunciato il 29 ottobre per liquidità, conversioni tra valute e integrazione tra sistemi bancari; Hercle autorizzata da Consob come prestatore di servizi per le cripto-attività; sperimentazione tecnica con nove banche avviata a giugno, senza clienti.
- Non indicato: emittente, blockchain, data di lancio, condizioni operative, stato delle autorizzazioni, calendario di un eventuale pilota transfrontaliero.
- Da seguire: la richiesta di autorizzazione e il nome dell'emittente, il primo token di Qivalis, l'eventuale ingresso di altre fintech e banche.
La lettura più grande
È una nostra lettura che la partita delle stablecoin in euro si giochi sulla distribuzione più che sulla tecnologia. Oggi il mercato è dominato dalle stablecoin in dollari come USDT e USDC, e gli emittenti americani continuano ad allargarsi, come Circle che porta USDC in 40 nuovi mercati. BANCOMAT ha un vantaggio che una fintech non ha, la rete di banche e il marchio che gli italiani usano ogni giorno, e con Hercle aggiunge il collegamento con i mercati internazionali che alle banche manca.
I segnali da seguire sono tre. Il primo è il nome dell'emittente e l'avvio formale dell'iter autorizzativo, che diranno quando EUR.BANK potrà davvero partire. Il secondo è la prima emissione di Qivalis, che fisserà il termine di confronto europeo. Il terzo è l'arrivo di grandi gestori e piattaforme nel mercato delle stablecoin, dove anche Fidelity ha lanciato la propria: il tempo, per una moneta che non c'è ancora, è un costo.