I fondi monetari tokenizzati sono lontani dal trading di criptovalute: servono a gestire la liquidità, non a speculare. Spiko ha appena raccolto 90 milioni di dollari per portarli in più Paesi, Italia compresa. La società, con hub a Parigi e Londra, ha annunciato il 6 ottobre un round di Series B guidato da New Enterprise Associates (NEA), che porta il totale raccolto a 120 milioni. Dichiara circa 2,7 miliardi di dollari di asset, oltre 10.000 clienti in più di 25 Paesi e fondi in euro, dollari, sterline e franchi svizzeri. Il collegamento italiano è esplicito ma limitato: Spiko dice di costruire team locali in diversi mercati europei, Italia inclusa, e non annuncia né una sede né una data di lancio commerciale. Spiko, inoltre, non è un'azienda italiana: la notizia riguarda l'ingresso programmato di un operatore estero nel mercato nazionale.
Che cosa ha annunciato Spiko
Il round da 90 milioni è guidato da NEA, che dichiara oltre 38 miliardi di dollari di asset gestiti, con Index Ventures, Bpifrance, Speedinvest, Flourish Ventures, Shapers, White Star Capital, Blockwall, Frst, EQNX, Mirana Ventures e Wintermute Ventures. Tra i business angel ci sono Axel Weber, ex presidente della Bundesbank, e i fondatori di Qonto. Spiko indica tre priorità per i fondi: lanciare nuovi prodotti, entrare in nuovi mercati e ampliare il team. Non dice come saranno ripartiti i 90 milioni.
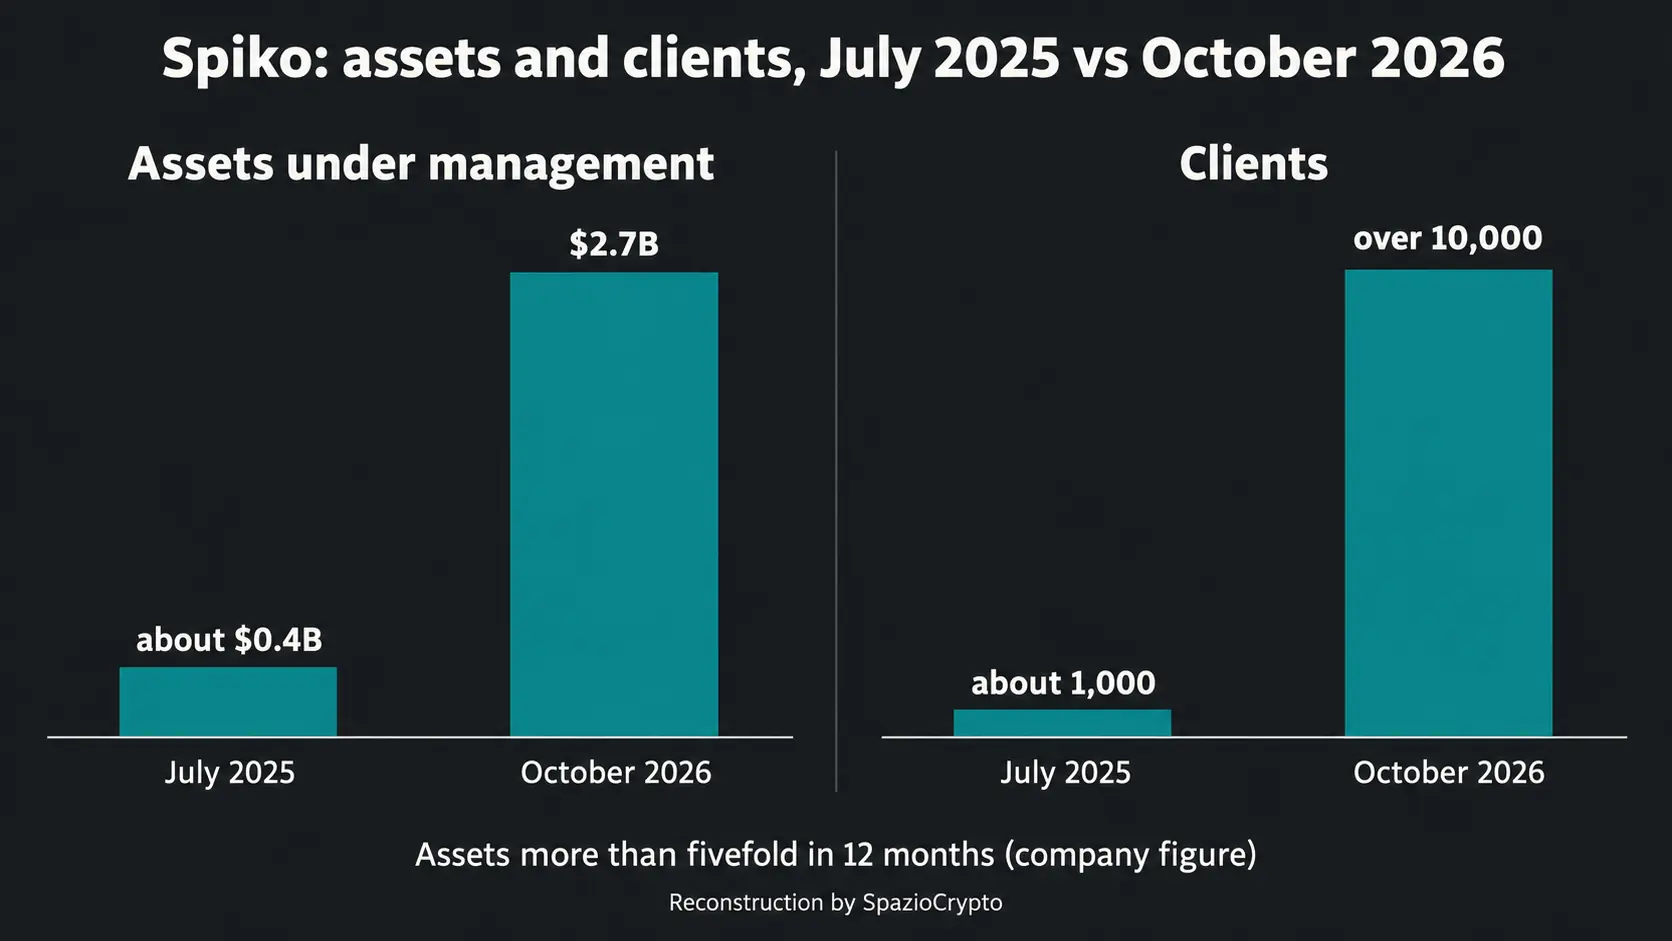
Sui numeri la società parla di asset più che quintuplicati in dodici mesi: 2,7 miliardi di dollari nel comunicato in inglese, ripreso da The Block, e 2,4 miliardi di euro nella versione francese dell'annuncio. Secondo FinTech Futures erano circa 400 milioni a luglio 2025, mentre i clienti sono passati da 1.000 a oltre 10.000: aziende e privati, tra cui startup, istituti di ricerca, enti pubblici, fondi di venture capital e studi medici. FinTech Futures riporta anche una valutazione di 800 milioni di dollari, citando Bloomberg, che Spiko non conferma nell'annuncio.
Paul-Adrien Hyppolite, cofondatore e amministratore delegato, già vicecapo della divisione mercati finanziari del Tesoro francese, riassume la tesi con la frase «il rendimento dovrebbe essere universale». Philip Chopin, responsabile Europa di NEA, sostiene che Spiko sia «l'unica ad aver risolto allo stesso tempo la parte normativa e quella di prodotto» (traduzioni nostre). Sono giudizi di chi guida la società e di chi la finanzia, non una verifica indipendente.
Che cosa vende davvero Spiko
Non è trading. Spiko emette quote di fondi monetari registrate su blockchain, accessibili da app web e mobile e integrabili via API, e le propone come liquidità che rende. L'annuncio parla di «tesoreria programmabile»: regole automatiche per pagare stipendi e fornitori o spostare la liquidità in eccesso su un fondo a termine, modificabili via API, da un software di tesoreria o da un agente di intelligenza artificiale. Il fondo a termine è un esempio, non un prodotto lanciato; i prelievi istantanei sono già disponibili e il calcolo degli interessi in tempo reale è indicato come prossimo passo, senza data.
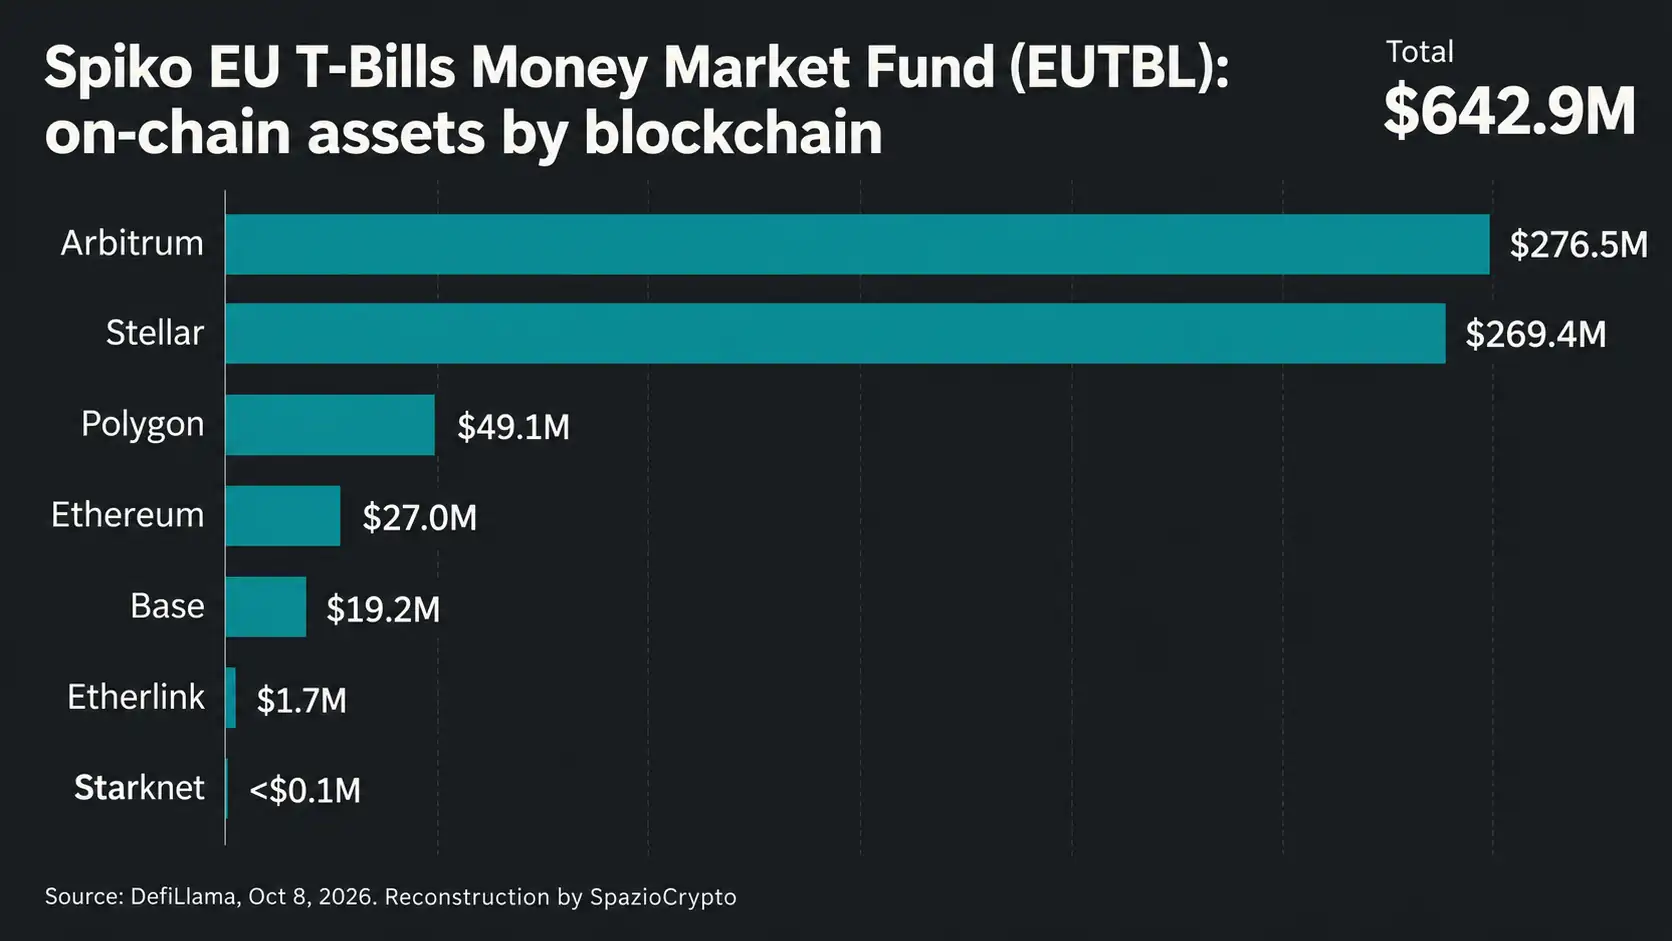
Su che cosa ci sia sotto, l'annuncio è avaro: non cita regolatori né quadri come UCITS e non nomina le blockchain. The Block parla solo di «più blockchain pubbliche» e di fondi «regolamentati», senza indicare regolatore o giurisdizione. Il sito presenta Spiko come impresa di investimento autorizzata dall'ACPR francese, e i dati pubblici completano il quadro: secondo DefiLlama il fondo EUTBL, che investe in titoli di Stato a breve dell'area euro, ha domicilio in Francia, rientra nella direttiva UCITS ed è emesso su sette reti, tra cui Arbitrum, Stellar, Polygon ed Ethereum, per circa 643 milioni di dollari.
Secondo Crypto Briefing, che a metà settembre contava 2,55 miliardi di dollari, i fondi sono nove e legati a titoli di Stato dell'eurozona, degli Stati Uniti e britannici. Il maggiore è lo Spiko Amundi Overnight Swap Fund, gestito da Amundi, con CACEIS e BNY Mellon come custodi, commissioni di gestione dello 0,25% sui prodotti legati a T-bill e fondi monetari, vigilanza dell'AMF francese e un accesso riservato a chi ha completato la verifica dell'identità ed è stato approvato.
Il passaggio italiano: cosa c'è e cosa no
Spiko è già presente a Londra e Parigi e dice di costruire team locali in Germania, nei Paesi nordici, in Italia, in Spagna e nei Paesi Bassi, assumendo. È tutto ciò che l'annuncio dice sull'Italia, e The Block e FinTech Futures lo riprendono senza aggiungere dettagli. Mancano una sede italiana, una data di apertura, il numero di addetti, i clienti italiani, i tempi dei nuovi prodotti e il modello con cui i fondi saranno distribuiti nel nostro Paese, cioè con quali licenze, banche o partner.
I destinatari più plausibili sono le tesorerie di imprese e organizzazioni, come nelle categorie di clienti che Spiko dichiara di servire, ma per l'Italia l'annuncio non lo dice. Il terreno in cui arriverebbe non è vuoto. La tokenizzazione italiana è finora soprattutto istituzionale: doValue e Weltix hanno tokenizzato una cartolarizzazione di NPL da 10 milioni su un registro DLT autorizzato dalla Consob, la piattaforma di BlockInvest, con UniCredit nel capitale, è descritta come il primo caso operativo in Italia di emissione e regolamento di bond tokenizzati in moneta di banca centrale tramite i sistemi della Banca d'Italia, come abbiamo raccontato nel pezzo sulla blockchain che entra nella finanza italiana, e sei realtà italiane, da ABI a Intesa Sanpaolo, partecipano al gruppo di contatto del progetto Appia della BCE. Alla Camera, inoltre, i 14 gruppi di lavoro su bitcoin e tokenizzazione includono uno dedicato agli asset reali tokenizzati.
Spiko si rivolgerebbe a un pubblico diverso da emittenti e banche. Se le quote sono di fondi UCITS, restano strumenti finanziari e la cornice è quella dei fondi, non quella delle cripto-attività di MiCA: è una nostra lettura, perché l'annuncio non indica la cornice normativa.
Il mercato in cui entra
Spiko sostiene di avere la gamma più ampia al mondo di fondi di cassa tokenizzati, davanti a BlackRock e Franklin Templeton, citando RWA.xyz. The Block precisa che il confronto riguarda la posizione tra gli emittenti di questi fondi e non il patrimonio complessivo, e non c'è una verifica indipendente. A metà settembre Crypto Briefing collocava Spiko al sesto posto tra gli emittenti di asset reali tokenizzati, subito dopo Securitize e Ondo.
BlackRock gioca la stessa partita in Europa: ha tokenizzato dodici classi di quote di sei fondi monetari europei della sua Institutional Cash Series, su Ethereum e con Kinexys di JPMorgan come partner tecnologico, come abbiamo raccontato nell'articolo sui fondi tokenizzati per 311 miliardi in Europa. Quella cifra è il patrimonio dell'intera serie, non l'importo tokenizzato. Più in generale, i depositi di asset reali tokenizzati nei protocolli DeFi sono più che triplicati in dodici mesi a 7,4 miliardi di dollari, secondo CoinShares e Token Terminal, con i Treasury tokenizzati tra i motori della crescita, come nell'analisi sugli RWA che triplicano mentre la DeFi perde capitali.
Spiko e l'Italia in sintesi
Cosa è confermato, cosa no. Fonti: annuncio Spiko, The Block, FinTech Futures
- Confermato: Series B da 90 milioni guidata da NEA (120 milioni in totale), circa 2,7 miliardi di dollari di asset, oltre 10.000 clienti in più di 25 Paesi, team locali in costruzione in Europa, Italia inclusa.
- Non indicato: sede italiana, data di lancio, clienti italiani, licenze e modello di distribuzione. Spiko non è un'azienda italiana e la valutazione da 800 milioni non è confermata dalla società.
- Da seguire: assunzioni o sede in Italia, accordi con banche e fintech italiane, nuovi prodotti e calcolo degli interessi in tempo reale.
La lettura più grande
La liquidità che rende è probabilmente il caso d'uso più semplice da spiegare a un tesoriere: non chiede di credere in una crypto, chiede di usare un fondo monetario con un'interfaccia diversa. Per questo il passaggio italiano di Spiko si giudicherà su tre cose che oggi mancano: con quali licenze e partner distribuirà in Italia, a quale costo rispetto a un fondo monetario tradizionale o a un conto deposito, e quanto sarà integrabile nei gestionali che le imprese italiane già usano. L'annuncio non offre un confronto di costi né di rendimenti, e noi non ne inventiamo uno.
I segnali da seguire sono concreti: annunci di assunzioni o di una sede in Italia, accordi con banche o fintech italiane, il debutto dei nuovi prodotti e il calcolo degli interessi in tempo reale promesso. Finché non arrivano, la notizia è una raccolta di capitale con un'ambizione dichiarata, non un lancio in Italia.