Un'impresa con sedi a Singapore e negli Stati Uniti può ora spostare dollari da un'entità all'altra anche di sabato sera o la domenica, in pochi istanti, senza aspettare l'apertura delle banche. Il 16 novembre 2026 DBS e Kinexys by J.P. Morgan hanno reso operativo il trasferimento di depositi tokenizzati in dollari tra conti su blockchain nei due Paesi, a qualsiasi ora. Il primo cliente è Ant International, il gruppo dei pagamenti nato da Ant Group. Non si tratta di stablecoin ma di depositi bancari in forma digitale, e il servizio ha ancora un limite tecnico: una finestra di tre ore ogni sabato.
Il comunicato di DBS, CoinDesk e The Block non sono accessibili ai nostri strumenti. Abbiamo letto il comunicato attraverso The Paypers e crypto.news, che lo riportano con le citazioni, e il confronto tra dieci testate pubblicato da Newscord.
Come funziona il collegamento
Ognuna delle due banche ha la propria rete. DBS usa DBS Token Services, Kinexys, la divisione blockchain di JPMorgan, usa la rete dei Blockchain Deposit Account. Sono entrambe reti permissioned, cioè chiuse e riservate a partecipanti autorizzati. Il servizio le collega: un cliente può spostare dollari in forma di deposito tokenizzato dal suo conto DBS a Singapore al suo conto Kinexys negli Stati Uniti, e viceversa, con regolamento istantaneo.
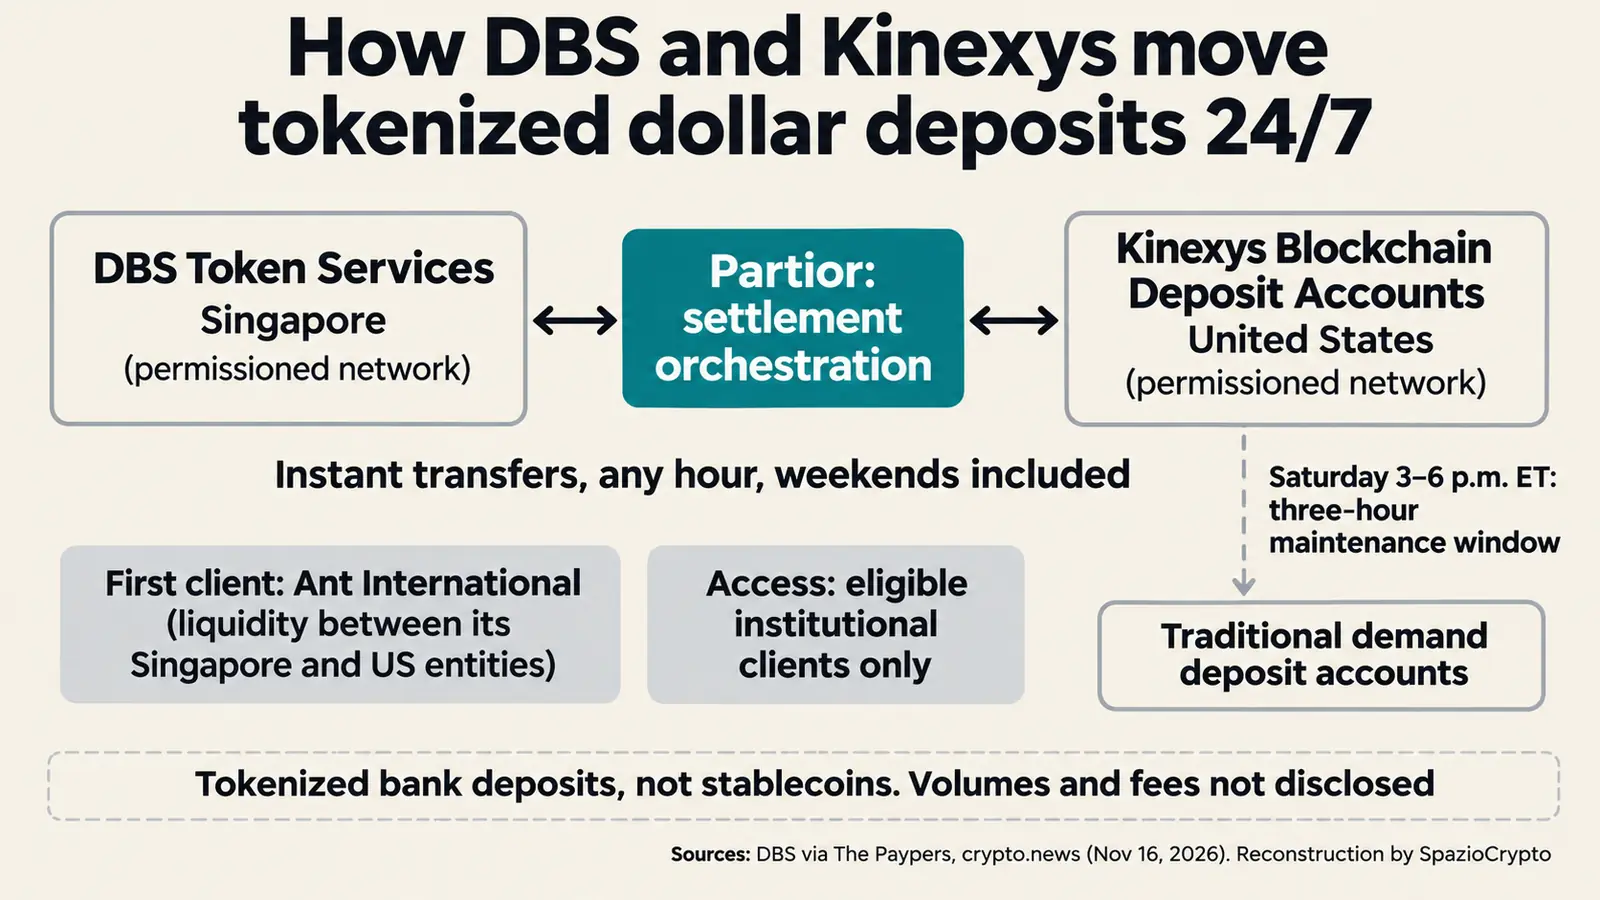
Tra le due reti lavora Partior, piattaforma di regolamento di cui DBS e JPMorgan sono tra i soci fondatori, che si occupa dell'orchestrazione: coordina il passaggio in modo che il denaro esca da una rete ed entri nell'altra nello stesso momento. Il servizio è riservato a istituzioni idonee e non è aperto al pubblico, come ha precisato crypto.news.
Depositi tokenizzati, non stablecoin
La differenza conta. Una stablecoin è emessa da una società come Circle o Tether e circola liberamente tra chiunque abbia un portafoglio. Un deposito tokenizzato è un normale deposito bancario registrato su blockchain: resta un debito della banca verso il cliente, sotto le regole e la vigilanza bancaria, e si muove solo tra conti autorizzati. È la strada che le grandi banche americane stanno seguendo anche in patria, con la rete condivisa di depositi tokenizzatiin costruzione per il 2027.
Per un tesoriere aziendale il vantaggio è pratico. I bonifici internazionali si fermano nei fine settimana e nei festivi, e tra Singapore e New York c'è un fuso orario di dodici o tredici ore. Kelvin Li, direttore generale della tecnologia di piattaforma di Ant International, ha spiegato che il gruppo, operando su mercati globali che si muovono rapidamente, ha bisogno di strumenti di tesoreria disponibili a ogni ora (traduzione nostra).
Il limite del sabato
Il 24/7 ha però un asterisco. Secondo crypto.news, i trasferimenti all'interno della rete Kinexys funzionano tutti i giorni, ma il passaggio tra i conti blockchain di Kinexys e i conti di deposito tradizionali ha una finestra di manutenzione di tre ore ogni sabato, dalle 15 alle 18 ora della costa est degli Stati Uniti, cioè dalle 21 alle 24 in Italia. JPMorgan sta sviluppando una modifica per eliminarla, senza una data. Sette delle dieci testate confrontate da Newscord non riportano questo dettaglio.
Mancano anche i numeri. Nessuna fonte indica volumi, commissioni o altri clienti oltre ad Ant International. Rachel Chew, responsabile delle operazioni e co-responsabile degli asset digitali nella divisione Global Transaction Services di DBS, sostiene che il denaro tokenizzato stia passando rapidamente dalla sperimentazione a un valore concreto per i clienti (traduzione nostra). Per misurarlo serviranno dati che per ora non ci sono.
Da un annuncio del 2025 al servizio attivo
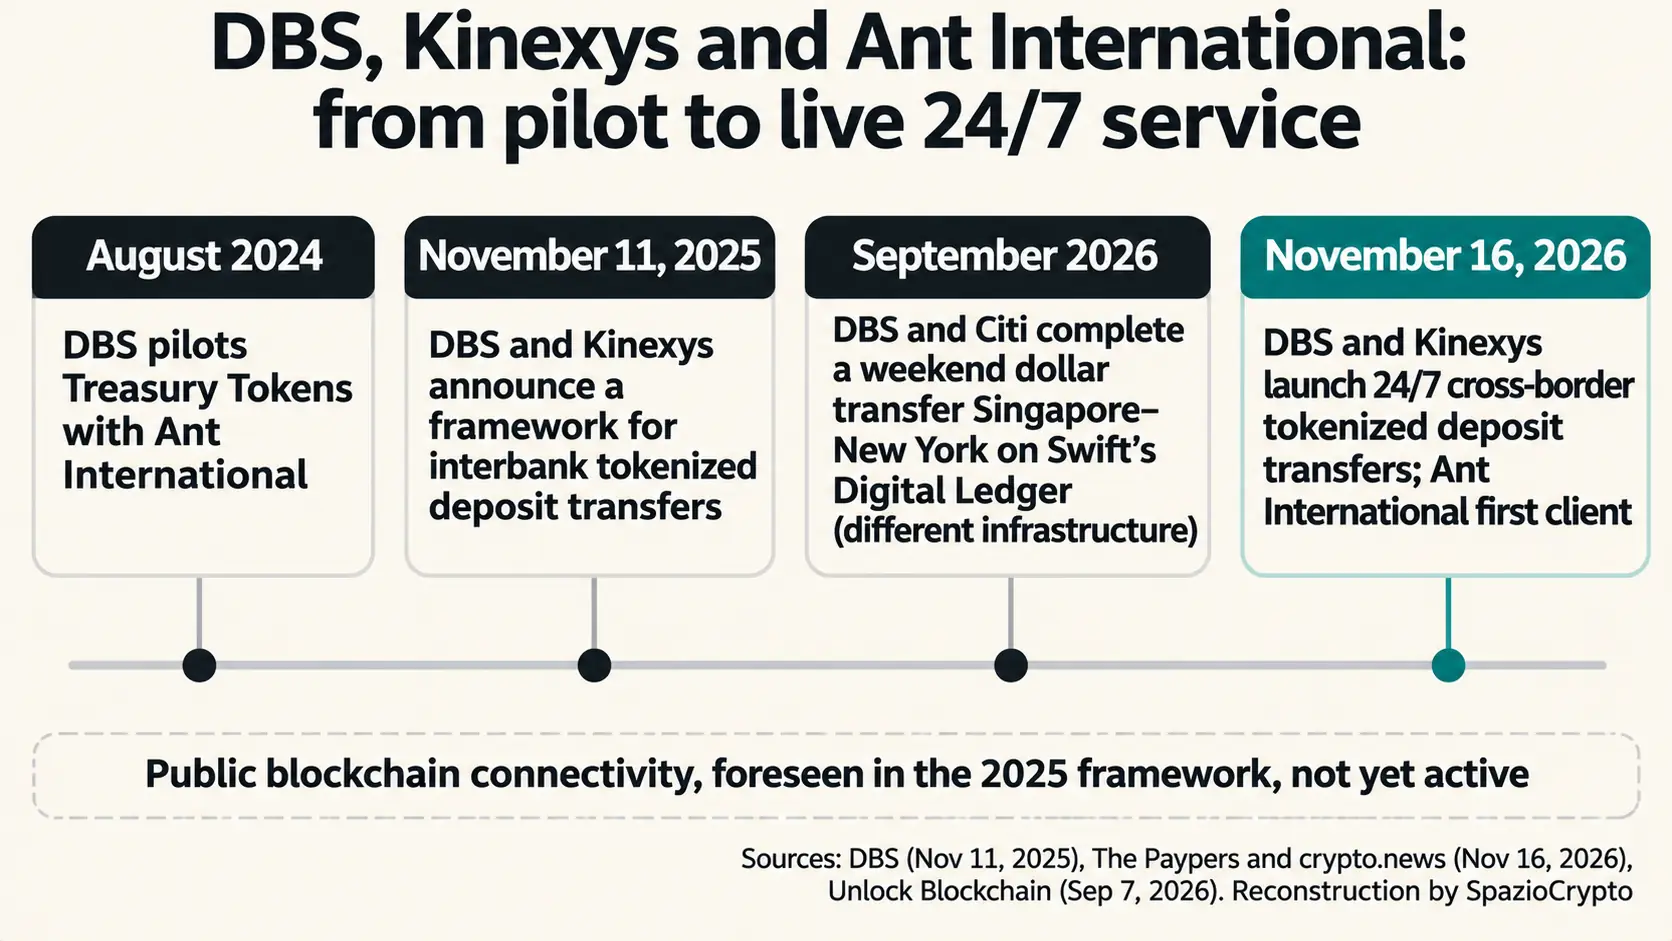
Il lancio mette in pratica il quadro di interoperabilità annunciato dalle due banche l'11 novembre 2025, quando DBS e Kinexys avevano descritto l'obiettivo di scambiare depositi tokenizzati tra reti pubbliche e permissioned. Ant International non è un cliente scelto a caso: ad agosto 2024 aveva provato con DBS i Treasury Tokens, i depositi tokenizzati per la tesoreria, ed è stata tra le prime aziende asiatiche a collegarsi alla rete di depositi di Kinexys. È la stessa piattaforma su cui BlackRock ha portato i suoi fondi monetari tokenizzati in Europa.
A settembre DBS aveva già fatto un trasferimento in dollari di sabato tra Singapore e New York con Citi, ma su un'altra infrastruttura, il registro digitale sperimentale di Swift. DBS lavora quindi su più binari insieme, segno che nessuno standard ha ancora vinto.
Singapore come laboratorio
Il servizio rientra in Project BLOOM, l'iniziativa dell'Autorità monetaria di Singapore sul denaro tokenizzato, in cui DBS e Kinexys guidano insieme il gruppo di lavoro sull'interoperabilità dei token. Singapore sta testando anche il regolamento delle valute tra sistemi tradizionali e registri distribuiti, come abbiamo raccontato nel pezzo su Project Meridian FX in Asia. Il contesto spiega l'interesse: secondo DBS, i pagamenti transfrontalieri in uscita dall'Asia passeranno da 13,5 trilioni di dollari nel 2025 a 24 trilioni nel 2033, e in un sondaggio della banca l'88% delle aziende dichiara di usare o sperimentare denaro tokenizzato.
Anche il Regno Unito si muove nella stessa direzione: a settembre Lloyds, NatWest, Barclays e HSBC hanno completato le prime transazioni interbancarie con depositi tokenizzati. La differenza è che il collegamento tra DBS e JPMorgan attraversa un confine e due giurisdizioni.
E in Italia?
Per un'impresa italiana il problema è diverso. In euro e dentro l'area SEPA i bonifici istantanei funzionano già a ogni ora, compresi sabato e domenica. Il nodo resta sui pagamenti internazionali in valute diverse, quelli che un esportatore fa verso Stati Uniti o Asia, ancora legati agli orari delle banche corrispondenti. La Banca d'Italia ha proposto di tokenizzare SEPA prima che le stablecoin occupino lo spazio, e ha segnalato il rischio che le stablecoin facciano concorrenza ai depositi bancari, come abbiamo raccontato nel pezzo sull'avvertimento di Banca d'Italia. Il modello di DBS e JPMorgan è la risposta delle banche: denaro su blockchain, ma sempre dentro il bilancio bancario.
I depositi tokenizzati DBS e JPMorgan in sintesi
Cosa è confermato, cosa no
- Confermato: dal 16 novembre i clienti istituzionali idonei possono trasferire depositi tokenizzati in dollari, a qualsiasi ora, tra conti DBS Token Services a Singapore e conti Kinexys negli Stati Uniti; Partior coordina il regolamento e Ant International è il primo cliente.
- Non indicato: volumi, commissioni, altri clienti e data dell'eliminazione della finestra di tre ore del sabato tra conti Kinexys e conti tradizionali.
- Da seguire: l'arrivo di altri clienti e altre valute, il collegamento con reti pubbliche previsto dal quadro del 2025 e la scelta tra questa infrastruttura e quella di Swift.
La lettura più grande
La nostra lettura, che dichiariamo come tale: le banche hanno capito che il vantaggio delle stablecoin non è la blockchain, è l'orario. Un dollaro digitale che si muove di domenica tra due continenti è ciò che le imprese chiedono, e DBS e JPMorgan dimostrano che si può offrire senza uscire dal sistema bancario. La partita non è più tra banche e crypto, ma tra infrastrutture: reti delle singole banche collegate tra loro, come in questo caso, o un registro comune come quello sperimentato da Swift.
I segnali concreti da seguire sono quattro. I primi dati di utilizzo, se le banche decideranno di comunicarli. L'eliminazione della finestra del sabato, che renderà il 24/7 davvero completo. L'ingresso di altre banche nello stesso collegamento. E l'apertura alle reti pubbliche, prevista nel quadro annunciato nel 2025 ma non ancora attivata.