UniCredit ha annunciato il 6 ottobre di aver strutturato il suo primo Schuldschein tokenizzato: un finanziamento a tre anni, in scadenza a settembre 2029, per la società immobiliare tedesca OSMAB Holding. La blockchain è usata per gestire, archiviare in modo sicuro e certificare la documentazione dell'operazione. Nessuna fonte ufficiale dice che il credito sia stato trasformato in un token negoziabile, ed è la distinzione da tenere a mente leggendo la notizia.
Cosa è stato annunciato
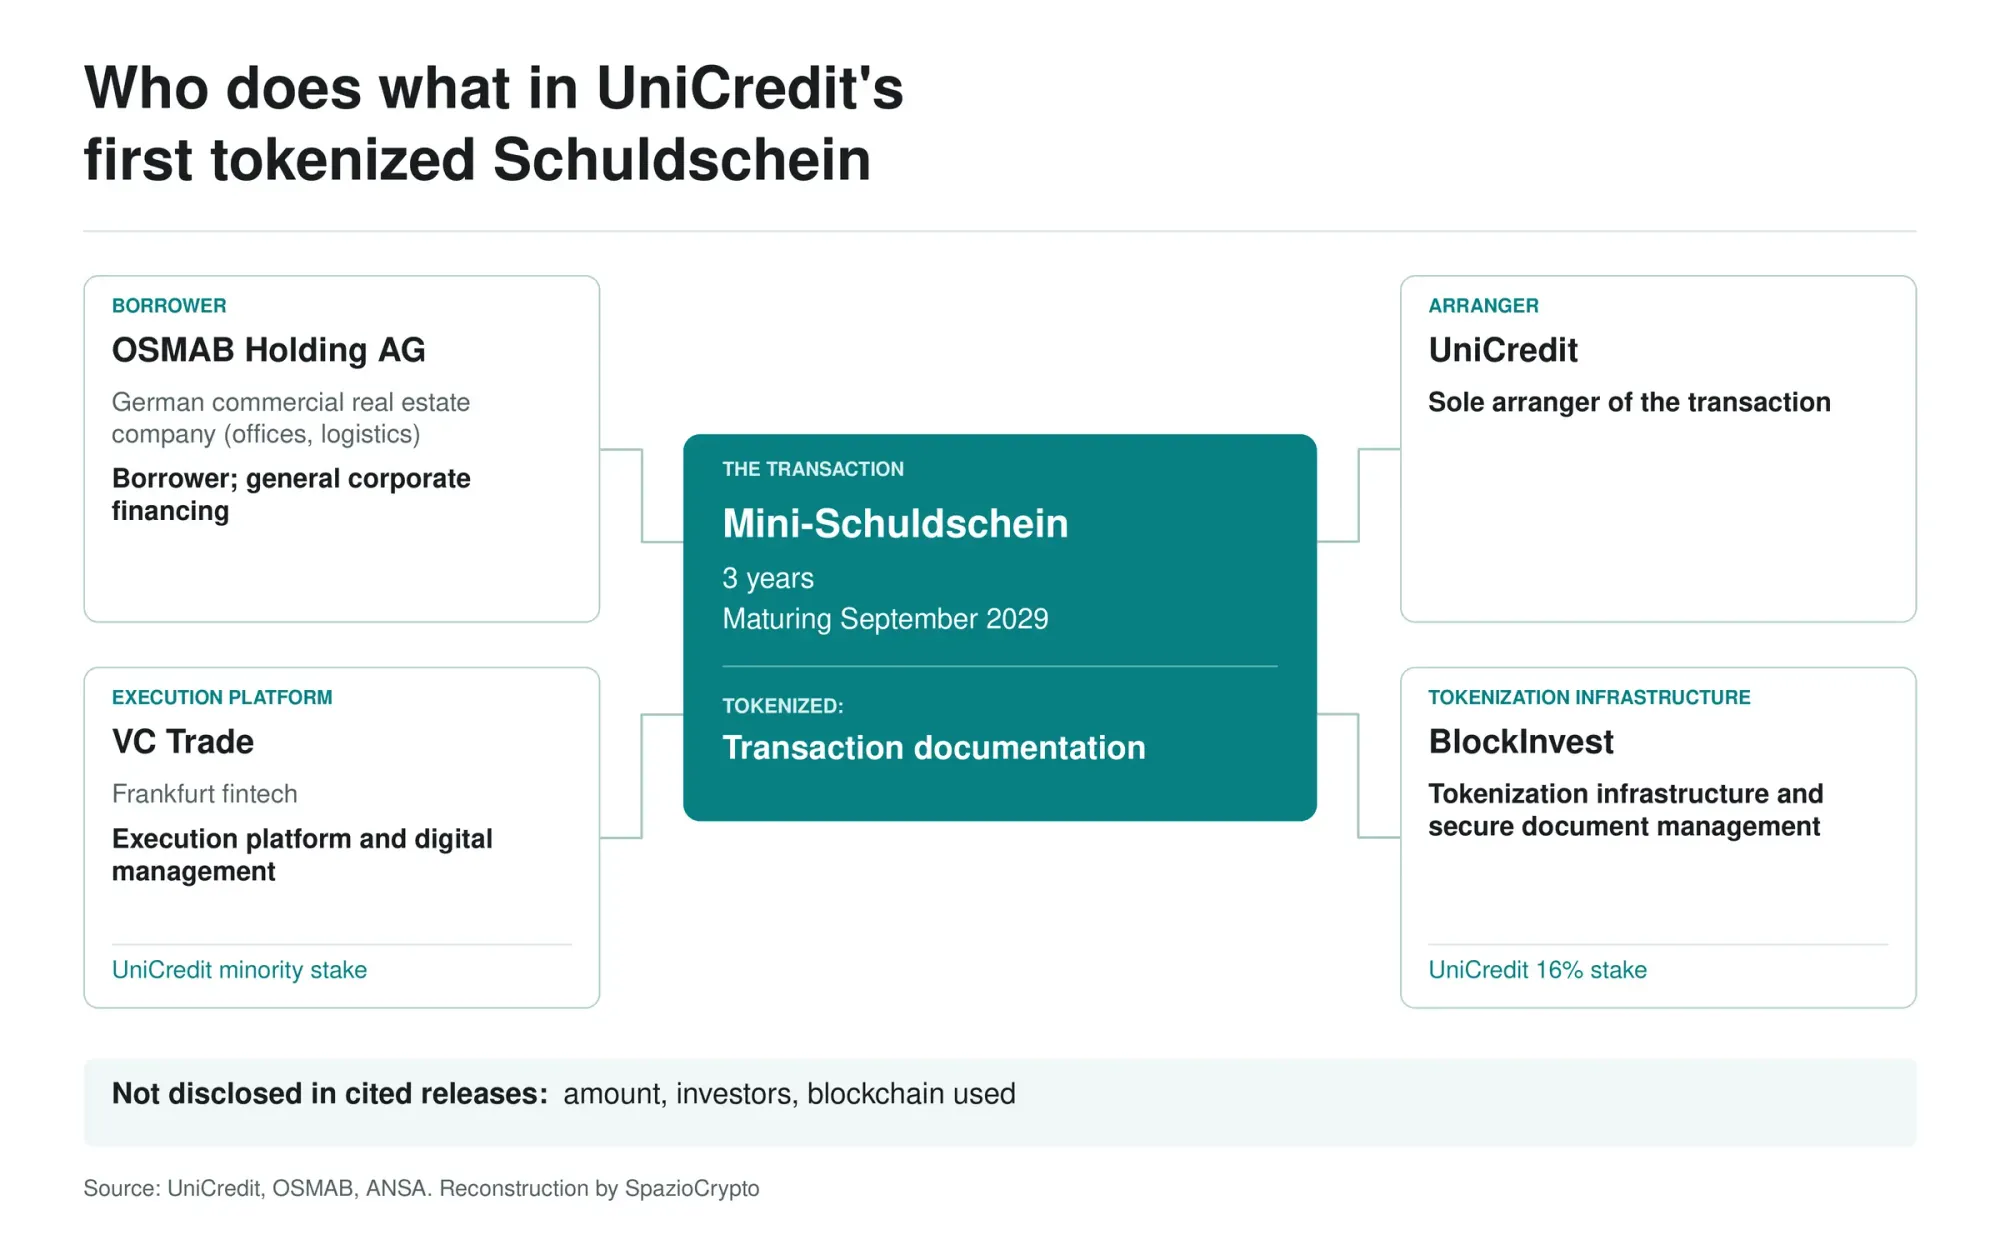
Secondo la nota di UniCredit, ripresa da Teleborsa e ANSA, la banca ha agito come sole arranger, cioè come unica banca a strutturare l'operazione. Il finanziamento, definito nelle fonti "mini-Schuldschein", copre le esigenze finanziarie generali di OSMAB, società tedesca che investe, sviluppa e gestisce immobili commerciali, con un focus su uffici e logistica. È il secondo Schuldschein che OSMAB realizza con UniCredit. L'importo non è stato reso pubblico e non risultano indicati né gli investitori né la blockchain utilizzata.
La notizia, in realtà, era già uscita: OSMAB l'ha pubblicata sul proprio sito il 2 ottobre, quattro giorni prima della nota della banca. Il testo della società parla di un mini-Schuldschein tokenizzato di tre anni e spiega che la rappresentazione digitale e tokenizzata della documentazione rende i processi più efficienti, trasparenti e sicuri lungo l'intero ciclo di vita del finanziamento.
Che cos'è uno Schuldschein
Lo Schuldschein, in forma estesa Schuldscheindarlehen, è un prestito di diritto tedesco documentato da un'attestazione di debito: non è un titolo quotato. UniCredit lo descrive come uno degli strumenti di finanziamento più diffusi tra le imprese tedesche, e ANSA lo colloca a metà strada tra il credito bancario e il mercato dei capitali. In pratica è un finanziamento che l'arranger può distribuire a più finanziatori, in alternativa al rapporto bilaterale con una sola banca.
Cosa è tokenizzato, e cosa no
Le fonti ufficiali sono coerenti. UniCredit parla di blockchain e tokenizzazione per la gestione, l'archiviazione sicura e la certificazione della documentazione; OSMAB di rappresentazione digitale e tokenizzata della documentazione dell'operazione. Tra i benefici dichiarati ci sono più trasparenza, sicurezza ed efficienza, una tracciabilità verificabile e meno processi manuali. Un resoconto di settore tedesco, IT-Finanzmagazin, riferisce di tokenizzazione della documentazione e del mini-Schuldschein, ma nei testi che abbiamo letto né UniCredit né OSMAB dicono che il diritto di credito sia diventato un token negoziabile on-chain.
Restano così aperte le domande che per un lettore crypto contano di più: su quale rete sono registrati i documenti, chi può leggerli, se gli investitori ricevono un token e se questo può circolare. Finché non arrivano dettagli, "Schuldschein tokenizzato" è l'etichetta usata dalle fonti, non la descrizione di un credito che vive on-chain.
Chi c'è dietro: VC Trade e BlockInvest
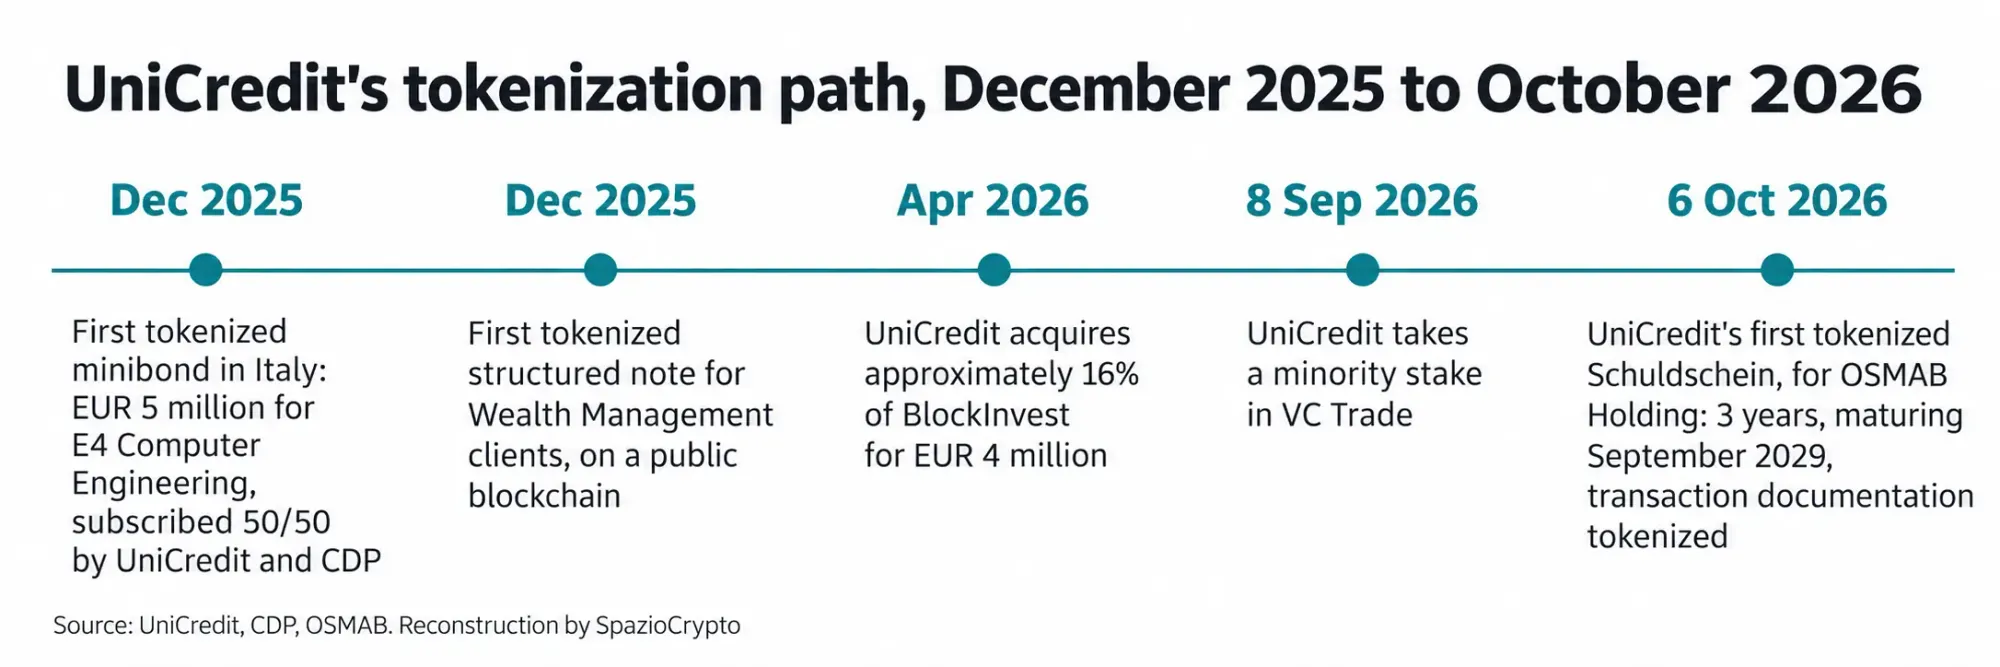
L'operazione si appoggia a due società in cui UniCredit ha investito. VC Trade, fintech di Francoforte fondata nel 2016, ha fornito la piattaforma per l'esecuzione e la gestione digitale: UniCredit ne ha acquisito una quota di minoranza l'8 settembre 2026 e la presenta come il principale marketplace del mercato tedesco degli Schuldschein per volume e numero di transazioni. BlockInvest, società italiana di tokenizzazione, ha fornito l'infrastruttura per la tokenizzazione e la gestione sicura dei documenti: UniCredit ne ha rilevato il 16% con 4 milioni di euro, come riportato ad aprile, nell'ambito di un percorso che avevamo già raccontato quando parlavamo del primo bond tokenizzato regolato in moneta di banca centrale e dell'investimento di UniCredit in BlockInvest.
Un percorso iniziato a dicembre
La nota della banca colloca l'operazione nel proprio percorso sugli strumenti tokenizzati, che comprende il primo minibond tokenizzato in Italia. Quel minibond, da 5 milioni di euro, è stato emesso da E4 Computer Engineering e sottoscritto alla pari da UniCredit e da CDP, con annuncio l'11 dicembre 2025. Sempre a dicembre UniCredit ha emesso una nota strutturata tokenizzata su blockchain pubblica per i clienti del segmento wealth. Poi sono arrivate le due partecipazioni, prima in BlockInvest e poi in VC Trade: in dieci mesi la banca si è ritrovata con quote in due pezzi della filiera, la società che tokenizza e la piattaforma su cui girano gli Schuldschein tedeschi.
Schuldschein tokenizzato in sintesi
Cosa è confermato e cosa no. Fonti: UniCredit (nota del 6 ottobre 2026), OSMAB (2 ottobre 2026)
- Confermato: primo Schuldschein di UniCredit con blockchain e tokenizzazione; UniCredit sole arranger; beneficiaria OSMAB Holding; scadenza a settembre 2029; documentazione dell'operazione tokenizzata.
- Non risulta: importo, investitori coinvolti e blockchain utilizzata.
- Non è: un credito trasformato in token negoziabile, secondo le fonti ufficiali.
La lettura più grande
La notizia vale meno come svolta tecnologica e più come segnale di metodo. UniCredit non sta lanciando un nuovo asset per il mercato crypto: sta mettendo uno strato digitale sotto uno strumento tradizionale e molto diffuso, partendo dalla parte meno visibile, quella dei documenti. Sam Kendall, Head of Client Solutions Germany e Head of Advisory & Financing Solutions di UniCredit, ha spiegato che con la digitalizzazione e la tokenizzazione degli Schuldschein la banca vuole facilitare l'accesso delle imprese del Mittelstand, le medie imprese tedesche, e delle PMI ai vantaggi dei finanziamenti sindacati, in alternativa al credito bilaterale. È un'ambizione dichiarata, senza volumi né date.
La traiettoria è coerente con il resto del mercato europeo. La BCE ha reso operativa il 21 settembre Pontes, l'infrastruttura per regolare titoli tokenizzati in moneta di banca centrale. UniCredit fa parte del consorzio di banche che lavora a Qivalis, una stablecoin in euro su Ethereum, e secondo le indiscrezioni che abbiamo riportato cerca un partner tecnologico per la custodia e il trading di asset digitali. In Italia il credito deteriorato ha già avuto la sua cartolarizzazione nata in forma digitale, con doValue e Weltix, e gli asset reali tokenizzati sono cresciuti nell'ultimo anno, mentre la DeFi tradizionale perdeva depositi. A noi sembra che il filo comune sia l'ordine delle mosse: prima i processi e le infrastrutture, poi, forse, gli asset che gli investitori possono scambiare.
Tre cose da seguire: se UniCredit renderà noti importo e investitori; se i prossimi Schuldschein useranno lo stesso schema e con quali partner; se la tokenizzazione scenderà dal livello dei documenti a quello del credito stesso, cosa che oggi nessuna fonte annuncia. Nei testi letti non c'è inoltre alcun riferimento a un'estensione ai clienti italiani della banca.