
Il Canada vieta i rendimenti sulle stablecoin e, nello stesso testo, autorizza le ricompense. Non è una contraddizione, ma il punto più interessante della proposta pubblicata il 24 ottobre sulla Canada Gazette dal Dipartimento delle Finanze: il regolamento che rende operativo lo Stablecoin Act e fissa la regolamentazione delle stablecoin in Canada per gli emittenti non bancari. Riserve almeno pari ai token in circolazione presso custodi canadesi, rimborso alla pari entro tre giorni lavorativi con commissioni fino all'1%, nessun interesse per chi si limita a tenere il token. È una bozza in consultazione fino al 23 dicembre, e l'intenzione dichiarata è farla entrare in vigore nell'autunno 2027.
Abbiamo letto il testo integrale del regolamento proposto e l'analisi d'impatto che lo accompagna, insieme alla pagina del Dipartimento delle Finanze sul quadro canadese. Per il contesto di mercato citiamo CoinDesk del 26 ottobre, che riporta anche una dichiarazione della Canadian Bankers Association raccolta da The Logic, testata che non abbiamo letto direttamente.
Cosa c'è davvero nel testo
Lo Stablecoin Act ha ricevuto l'assenso reale a marzo 2026, all'interno della prima legge di attuazione del bilancio 2025. Mancavano le regole operative, ed è questo che arriva ora. Il perimetro riguarda gli emittenti nazionali ed esteri che non sono già istituzioni finanziarie sotto vigilanza prudenziale: banche, trust company, assicurazioni e cooperative di credito restano fuori. La vigilanza passa alla Banca del Canada, presso cui gli emittenti dovranno registrarsi, mentre il Dipartimento delle Finanze guida le scelte politiche. Chi non conosce il meccanismo di base trova il quadro nella nostra guida alle stablecoin.
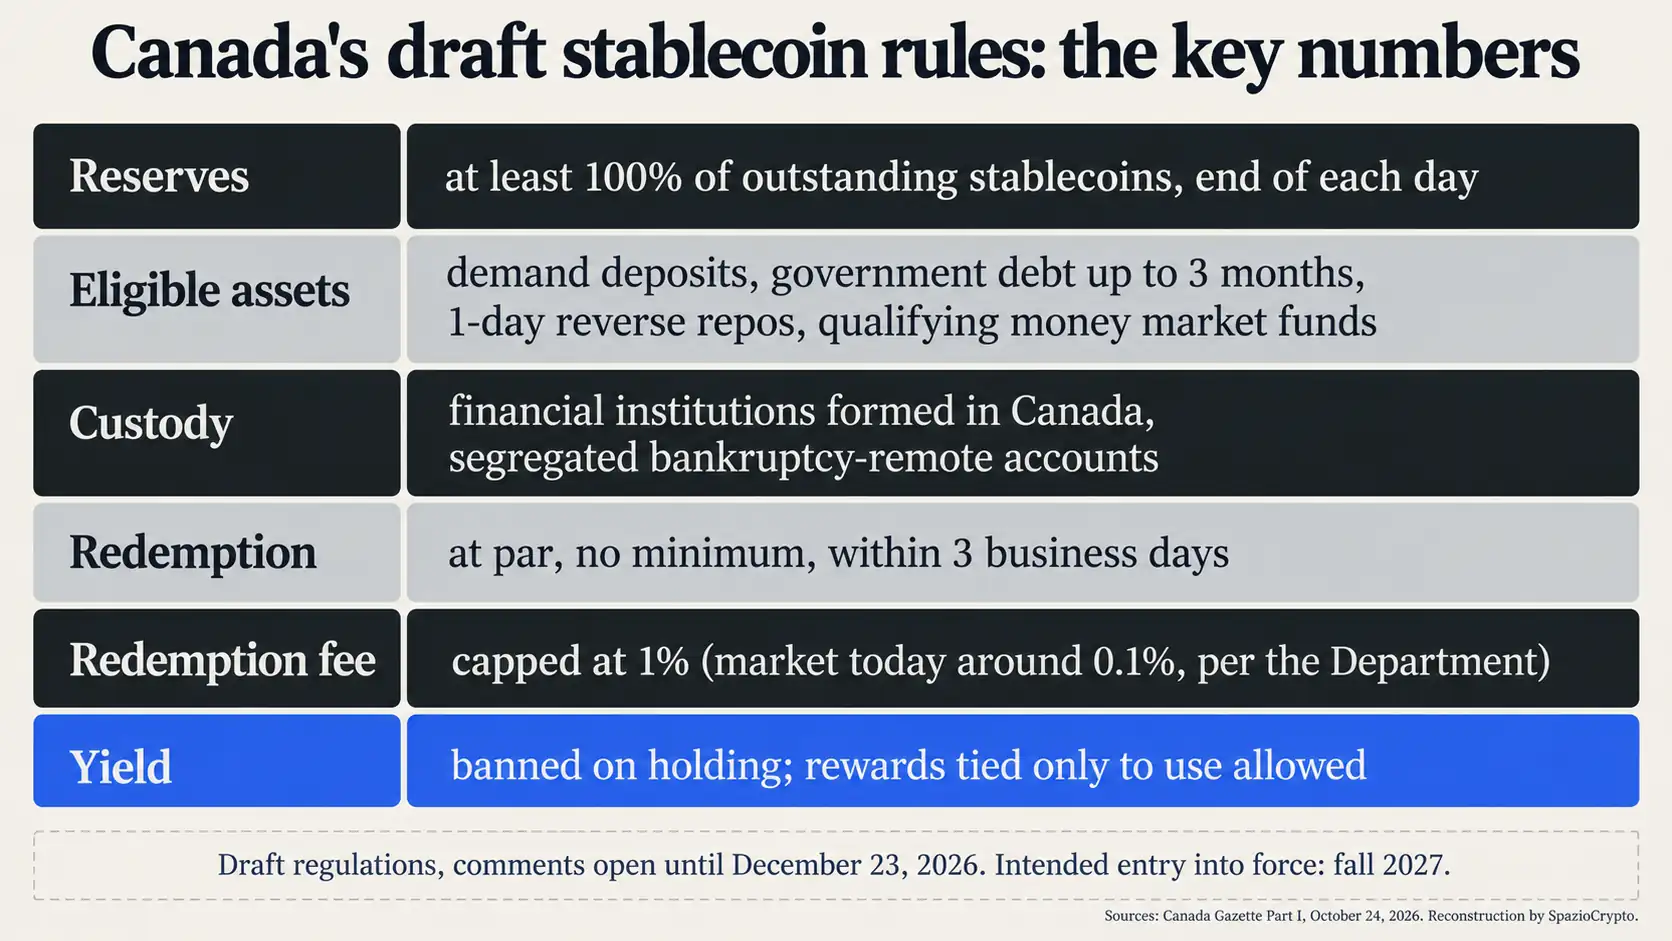
Le riserve devono valere, a fine giornata, almeno quanto le stablecoin in circolazione, nella stessa valuta di riferimento. Sono ammessi depositi a vista, titoli di Stato con scadenza residua fino a tre mesi, pronti contro termine di un giorno lavorativo su quei titoli e fondi monetari che detengono solo attività ammesse. Le riserve non possono essere date in garanzia, stanno in un conto separato e protetto in caso di fallimento e vanno custodite presso un'istituzione finanziaria costituita in Canada. La Banca del Canada riceverà ogni mese un rapporto con il parere di un revisore sulle riserve.
Il divieto di rendimento ha una porta laterale, ed è voluta
La sezione 13 vieta all'emittente di promettere o pagare interessi o rendimenti, anche in modo indiretto, a chi detiene il token. La sezione 14 chiarisce però che una ricompensa non è un rendimento se non è legata alla detenzione, e l'analisi d'impatto lo dice in chiaro: il governo intende consentire ricompense basate sulle transazioni mantenendo il divieto sui saldi. Tenere la stablecoin non deve rendere nulla. Usarla per pagare può.


È una nostra lettura, che dichiariamo come tale, ma la linea non è un dettaglio. Negli Stati Uniti il nodo è stato risolto in modo diverso: la regola finale dell'OCC sul GENIUS Act ha tolto la presunzione automatica sugli accordi con terzi, lasciando il divieto da valutare caso per caso. Il Canada invece scrive il criterio direttamente nel regolamento. Il confine tra cashback sui pagamenti e interesse mascherato resterà comunque terreno di interpretazione per la vigilanza.
Le banche hanno spinto per il divieto. Secondo CoinDesk, la Canadian Bankers Association aveva detto a The Logic a giugno di sostenere con decisione il divieto «sia diretto sia indiretto» di rendimenti (traduzione nostra). La preoccupazione è la stessa discussa negli Stati Uniti: clienti che spostano denaro dai conti, banche con meno raccolta da prestare.
Tre giorni e l'1%: più largo dell'Europa, per scelta
Ogni titolare deve poter chiedere il rimborso alla pari, senza importo minimo, e riceverlo entro tre giorni lavorativi. La commissione non può superare l'1% dell'importo rimborsato, con un preavviso di almeno sette giorni sul sito prima di introdurla o aumentarla. Sono ammessi limiti giornalieri ai rimborsi quando la liquidità di mercato non basta.
L'analisi d'impatto spiega entrambe le scelte. I tre giorni servono a gestire i cicli di regolamento dei titoli in riserva e a lasciare tempo per le operazioni. Il tetto dell'1% è un compromesso: il documento riconosce che oggi le commissioni di mercato si fermano intorno allo 0,1%, ma ritiene che un limite più basso potrebbe essere troppo restrittivo per emittenti piccoli o nuovi. In Europa MiCA chiede il rimborso in qualsiasi momento, alla pari e senza commissioni, una rigidità che la Banca d'Italia ha messo al centro del suo confronto tra MiCA e GENIUS Act.
Un mercato piccolo, con regole da mercato grande
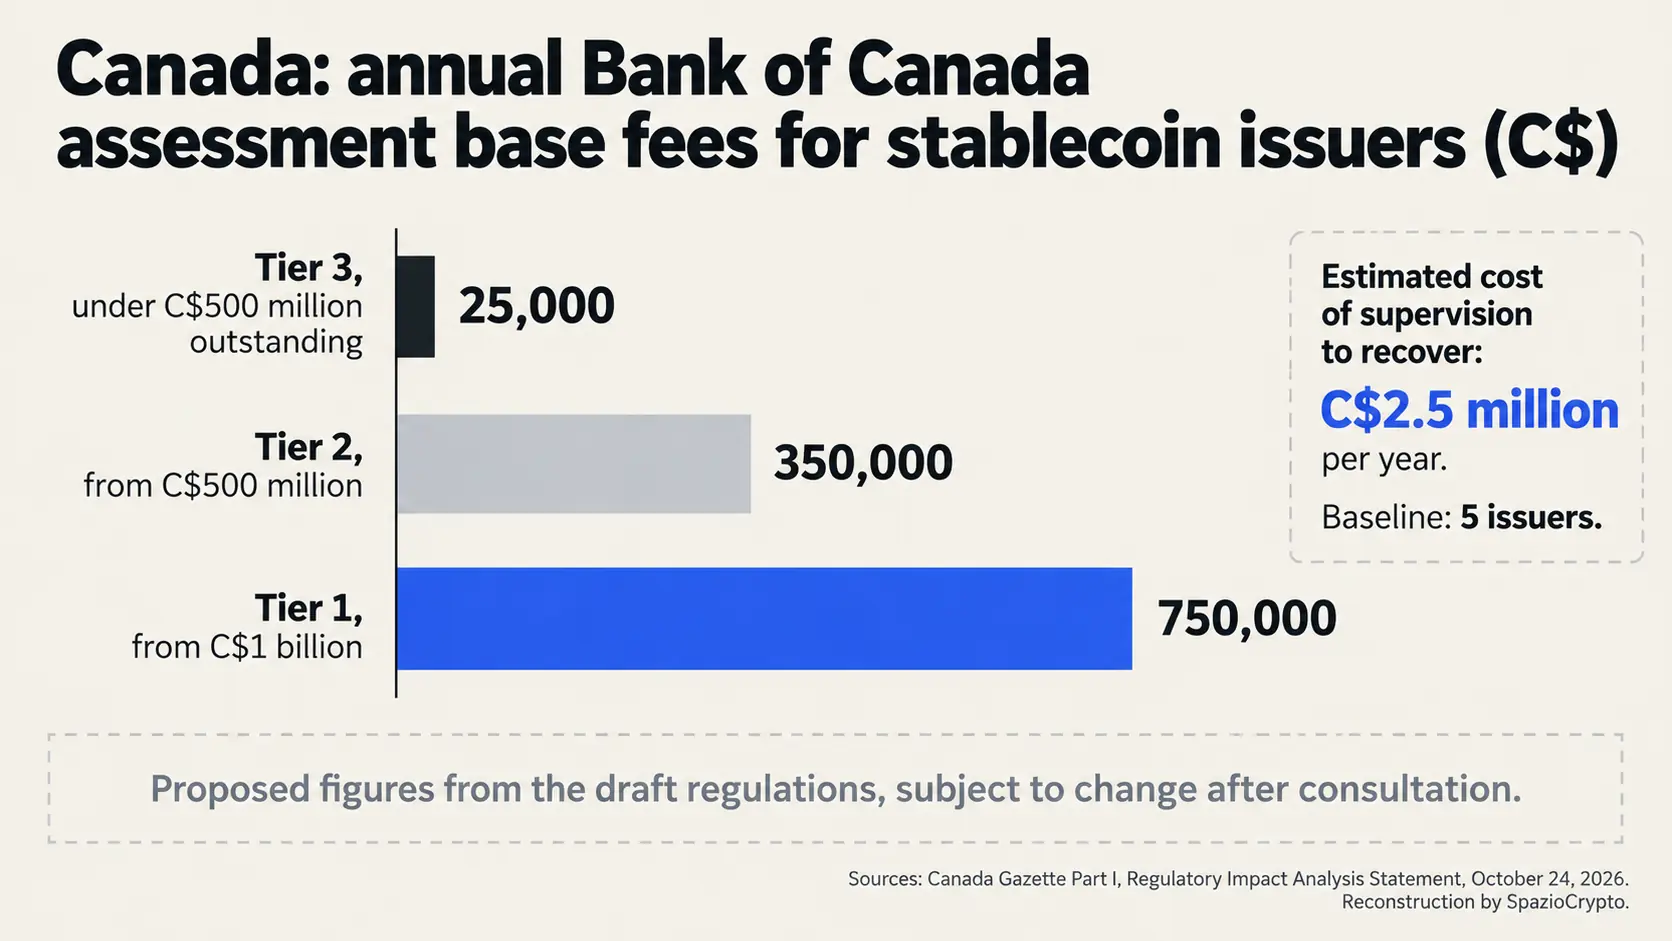
I numeri dell'analisi d'impatto ridimensionano la posta. Lo scenario di partenza conta cinque emittenti e cita come operatori attuali QCAD di Stablecorp, CADC di Loon Technology e USDC di Circle. Il costo stimato per gli emittenti è di 88.521 dollari canadesi l'anno, circa 17.704 per emittente. Le modifiche collegate porterebbero circa 30 nuovi fornitori di servizi di pagamento sotto il Retail Payment Activities Act. La Banca del Canada stima 2,5 milioni l'anno di costi di vigilanza da recuperare con contributi a tre fasce: 25.000 dollari sotto i 500 milioni in circolazione, 350.000 da 500 milioni, 750.000 da 1 miliardo.
Le sanzioni amministrative arrivano fino a 1 milione per le violazioni gravi e 10 milioni per quelle molto gravi. C'è poi un filtro politico: il ministro delle Finanze ha 60 giorni per decidere se sottoporre una domanda a revisione per motivi di sicurezza nazionale, prorogabili, e la revisione può durare 180 giorni, anch'essi prorogabili. Gli emittenti esteri sono inclusi se offrono stablecoin a persone in Canada; la Banca del Canada potrà esentare chi è soggetto a un regime sostanzialmente simile, con dettagli rinviati a linee guida future.
Le banche stanno fuori, ma non stanno ferme
Il paradosso canadese è che la legge sulle stablecoin non riguarda le banche, eppure le banche sono ovunque nella storia. Fanno da custodi delle riserve, chiedono il divieto di rendimento e intanto preparano strumenti propri. Secondo CoinDesk, a settembre le sei maggiori banche del Paese hanno detto di studiare un sistema tokenizzato in dollari canadesi per i pagamenti interbancari, e il 10 settembre il supervisore bancario OSFI ha affermato che i depositi tokenizzati non sono giuridicamente distinti dai depositi tradizionali.
Sempre secondo CoinDesk, il mercato si muove già. Coinbase Canada ha ottenuto quest'anno dalla Ontario Securities Commission il via libera a offrire rendimenti su token idonei, con avvertenze sui rischi e la precisazione che i fondi non sono coperti da assicurazione sui depositi. Tetra Trust ha lanciato a maggio CADD, una stablecoin in dollari canadesi approvata dalle autorità dell'Alberta. Sono tasselli riportati dalla stampa, che il regolamento federale dovrà assorbire: gli emittenti già attivi avranno 30 giorni dall'entrata in vigore per presentare domanda, con un piano di uscita se verranno respinti.
E l'Europa?
Per chi opera in Italia il testo canadese non cambia nulla, ma è utile come specchio. MiCA vieta già interessi sui token di moneta elettronica e impone rimborsi alla pari senza commissioni, e la sua applicazione si sta stringendo: la CONSOB ha chiesto ai CASP di chiudere le stablecoin non conformi entro tre mesi. Sulle riserve, invece, il dibattito europeo va in direzione opposta alla rigidità: la BCE e le banche centrali nazionali hanno proposto di eliminare l'obbligo del 30-60% di riserve in depositi bancari. Il Canada, da parte sua, non fissa limiti di composizione tra le attività ammesse, una scelta che l'analisi d'impatto presenta come risposta alle richieste di flessibilità delle fintech.
Il documento canadese dichiara di aver esaminato i regimi di Regno Unito, Stati Uniti, Unione europea, Singapore, Hong Kong e Giappone, e definisce i propri requisiti «in larga misura coerenti» con quelli delle altre giurisdizioni (traduzione nostra). È un segnale nella direzione indicata dal Financial Stability Board, che ha avvertito il G20 che la vigilanza nazionale da sola non basta sulle stablecoin globali.
Department of Finance Canada
Le regole canadesi sulle stablecoin in sintesi
Cosa è confermato, cosa no
- Confermato: la bozza pubblicata il 24 ottobre prevede riserve almeno pari ai token in circolazione presso istituzioni finanziarie canadesi, rimborso alla pari entro tre giorni lavorativi con commissioni fino all'1%, divieto di rendimenti sulla detenzione e reward ammessi solo sull'uso.
- Non indicato: la data esatta di entrata in vigore, i criteri del riconoscimento dei regimi esteri e il confine pratico tra ricompensa d'uso e rendimento mascherato.
- Da seguire: le osservazioni fino al 23 dicembre, il testo definitivo e le linee guida della Banca del Canada, con l'obiettivo dichiarato dell'autunno 2027.
La lettura più grande
La nostra lettura, che dichiariamo come tale, è che il Canada abbia scritto una regola che protegge le banche senza nominarle. Gli emittenti non bancari ottengono uno spazio regolato, con costi contenuti e tempi di rimborso più larghi di quelli europei, ma perdono la leva più forte per attirare saldi: il rendimento. Possono premiare l'uso, non la permanenza. Una stablecoin pensata come strumento di pagamento e non come conto remunerato, mentre i depositi tokenizzati delle banche restano depositi a tutti gli effetti.
I segnali da seguire sono pochi e precisi. Il primo è chi presenterà osservazioni entro il 23 dicembre, perché le risposte saranno pubblicate sulla Canada Gazette. Il secondo è se il testo definitivo toccherà il tetto dell'1% o i tre giorni di rimborso. Il terzo è come la Banca del Canada tratterà gli emittenti esteri, a cominciare da USDC, e quanto spazio lascerà ai programmi di ricompensa.