
Le stablecoin globali sono un rischio che nessuna autorità nazionale può valutare da sola. È il messaggio che il Financial Stability Board, l'organismo che coordina a livello internazionale autorità finanziarie e regolatori e che riferisce al G20, ha portato ai ministri delle finanze e ai governatori delle banche centrali in vista della riunione del 15 ottobre a Bangkok. Il 12 ottobre l'FSB ha pubblicato una nota sui rischi transfrontalieri delle stablecoin, accompagnata da una lettera del suo presidente Andrew Bailey, governatore della Bank of England. Non introduce divieti né obblighi immediati: è un'analisi non vincolante che indica dove la vigilanza oggi non arriva e che cosa servirebbe per colmare il vuoto.
Abbiamo letto la nota e la lettera nei testi originali, insieme al comunicato dell'FSB e ai documenti precedenti a cui rimandano. Non abbiamo trovato video ufficiali né post su X o LinkedIn dedicati al rapporto. La nota non cita emittenti specifici né le loro quote di mercato, e qui non le aggiungiamo.

Cosa dice l'FSB
Il punto di partenza è strutturale. Una stablecoin usata in più Paesi può coinvolgere più tipi di soggetti, dall'emittente a chi gestisce le riserve e alle infrastrutture su cui circola, sottoposti ad autorità nazionali diverse. Per questo, scrive l'FSB, le stablecoin globali sono un tema «intrinsecamente transfrontaliero e intersettoriale», e una singola autorità che agisca da sola può avere difficoltà a valutare e ad affrontare i rischi che attraversano i confini (traduzioni nostre). Per capire come funziona lo strumento, rimandiamo alla nostra guida alle stablecoin.
I numeri della nota sono pochi ma netti: a metà 2026 il valore complessivo delle stablecoin era intorno ai 300 miliardi di dollari, sostanzialmente invariato rispetto a un anno prima, e circa il 99% è agganciato al dollaro statunitense. Oggi servono soprattutto a dare liquidità ai mercati delle cripto-attività; l'FSB considera però un possibile uso futuro nei pagamenti e come riserva di valore. Nella lettera Bailey aggiunge che le regole nazionali procedono a velocità diverse, che la cooperazione tra Paesi è ancora agli inizi e che preoccupano frodi e reati finanziari legati a strutture che operano da giurisdizioni con regole leggere.
Come un problema passa da un Paese all'altro
La nota descrive i canali di trasmissione. Le stablecoin si scambiano sul mercato secondario ventiquattro ore su ventiquattro, e in una fase di stress questo può accelerare le vendite; se i rimborsi non tengono il passo della domanda, il valore si allontana dalla parità. Il contagio verso la finanza tradizionale può passare da tre canali: le vendite forzate delle attività di riserva, i prelievi di depositi bancari per finanziare i rimborsi e i mercati dei cambi, dove le stablecoin sono usate per i pagamenti internazionali.
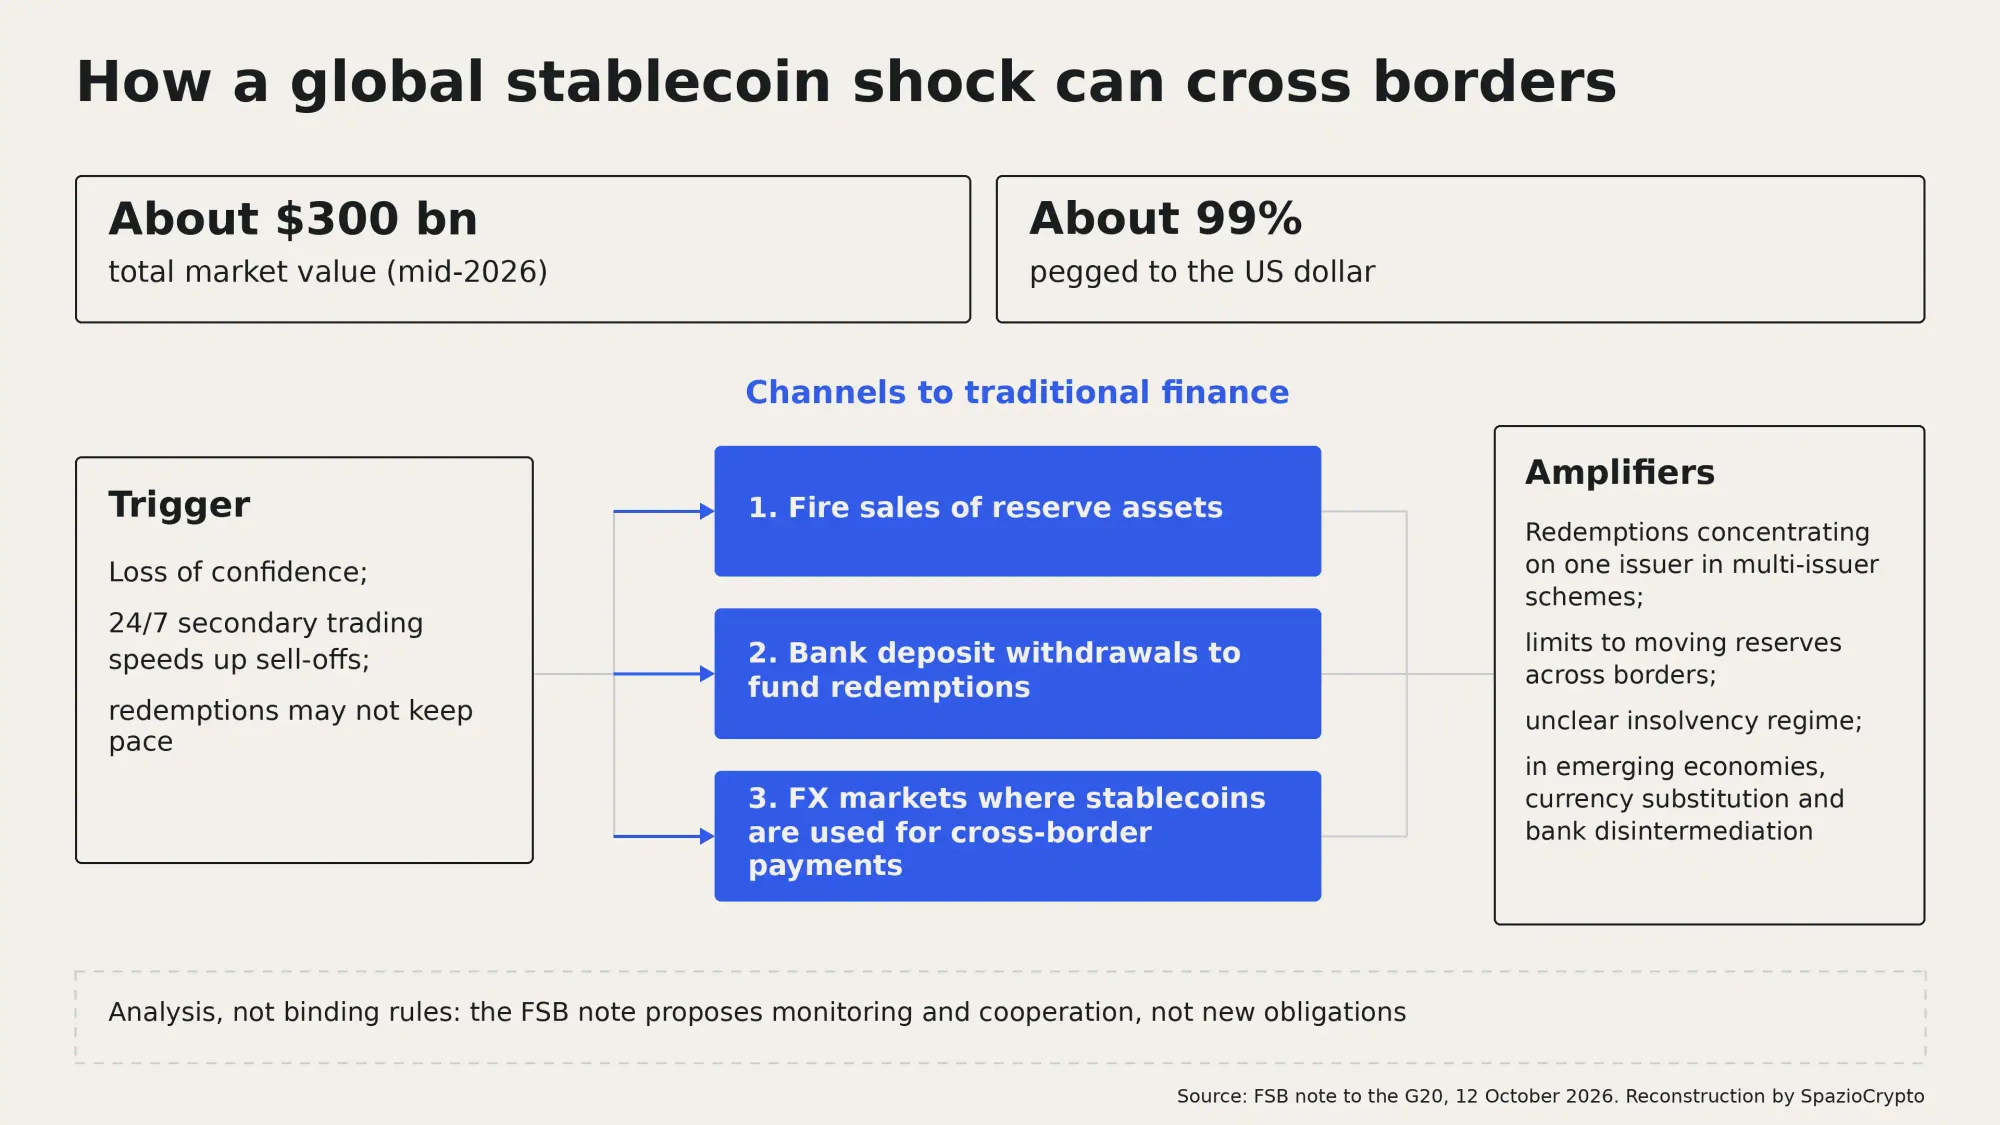
Ci sono poi gli amplificatori tipici delle strutture globali. Negli schemi con più emittenti affiliati, che condividono la responsabilità sulla stessa stablecoin ma tengono riserve separate, i detentori possono chiedere il rimborso a qualunque entità, e la domanda può concentrarsi su una sola; spostare le riserve da un Paese all'altro dipende da mercati, accesso e coordinamento. Strutture societarie complesse e sedi in Paesi poco regolati aprono spazi di arbitraggio, e può non essere chiaro quale procedura di insolvenza si applichi. Nelle economie emergenti, infine, la sostituzione della valuta locale, la disintermediazione delle banche e la gestione dei flussi di capitale possono rendere le stablecoin sistemiche anche con un uso più limitato. È lo stesso timore che la banca centrale svizzera ha espresso sulla tenuta del credito bancario e della politica monetaria, mentre l'uso transfrontaliero cresce anche dentro i conti bancari, come mostra il caso di Nubank con USDC ed EURC.
Il buco nei dati
Il secondo tema della nota è che cosa le autorità riescono effettivamente a vedere. Le transazioni in stablecoin producono una grande quantità di dati, ma le blockchain pubbliche sono pseudonime: attribuire l'attività a utenti o a Paesi spesso non è possibile e, quando lo è, non sempre è verificabile. Le autorità si affidano soprattutto a fornitori privati di dati con metodi proprietari e diversi tra loro, con problemi di confrontabilità e di credibilità, e analizzare bene questi dati richiede competenze specialistiche che per alcuni Paesi, comprese le economie emergenti, sono un impegno rilevante. Tra gli indicatori da seguire l'FSB indica la profondità e la liquidità dei mercati secondari e la distribuzione geografica di detenzioni, rimborsi e riserve, soprattutto negli schemi con più emittenti.
Cosa propone, e cosa non fa
La lettera di Bailey elenca quattro linee di lavoro: rafforzare il monitoraggio delle vulnerabilità transfrontaliere, sostenere l'attuazione delle raccomandazioni FSB del 2023 sulle stablecoin globali, migliorare cooperazione e scambio di informazioni tra autorità e raccogliere informazioni su come pianificare la gestione di una crisi o di un dissesto, con attenzione ai profili transfrontalieri. Secondo Bailey, l'interazione tra i quadri regolamentari dei diversi Paesi «resta incerta o indefinita» in molte giurisdizioni, compreso il trattamento delle stablecoin emesse all'estero, e i meccanismi per gestire una crisi oltre confine sono immaturi. Il suo invito è che le regole abbiano un chiaro obiettivo di stabilità finanziaria e funzionino insieme a livello internazionale.
Nessuno di questi passaggi è vincolante: come tutte le attività dell'FSB, la nota non crea diritti né obblighi. Il quadro è quello delle raccomandazioni del luglio 2023 e della revisione tematica dell'ottobre 2025, che aveva riscontrato «lacune e incoerenze significative» nell'attuazione, soprattutto sulle stablecoin. La nota fa parte di un pacchetto di documenti chiesti dalla presidenza statunitense del G20, che comprende anche lavori su intelligenza artificiale e gestione delle crisi bancarie.
Che cosa significa per l'Europa e per MiCA
In Europa le regole sulle stablecoin di MiCA si applicano dal 30 giugno 2024, ma il punto sollevato dall'FSB tocca un nervo scoperto: gli schemi in cui la stessa stablecoin è emessa dentro e fuori l'Unione da entità collegate. Il 25 settembre 2025 il Comitato europeo per il rischio sistemico ha raccomandato alla Commissione di non considerarli ammessi dall'attuale MiCA e, in alternativa, di prevedere salvaguardie come un regime di equivalenza con i Paesi terzi, accordi di cooperazione e verifiche sulla mobilità delle riserve. A settembre 2026 il Sistema europeo di banche centrali, nella risposta alla consultazione sulla revisione di MiCA, ha chiesto chiarezza giuridica su questi schemi, sostenuto le raccomandazioni del Comitato e proposto di valutare la rilevanza delle stablecoin su scala globale, oltre a togliere l'obbligo del 60% di riserve in depositi bancari.
Nella nostra lettura, il paragrafo dell'FSB sugli emittenti multipli è la versione globale di questo dibattito europeo: stessa moneta digitale, riserve in Paesi diversi e il rischio che i rimborsi si concentrino da una parte sola. Negli Stati Uniti il quadro è quello del GENIUS Act, firmato a luglio 2025, su cui la Fed sta scrivendo le regole per le banche emittenti; il trattamento delle stablecoin emesse all'estero, che Bailey indica come incerto, è proprio il punto in cui i regimi devono parlarsi. Anche la Banca d'Italia ha segnalato le differenze tra i due modelli, indicando i rischi per i depositi bancari.
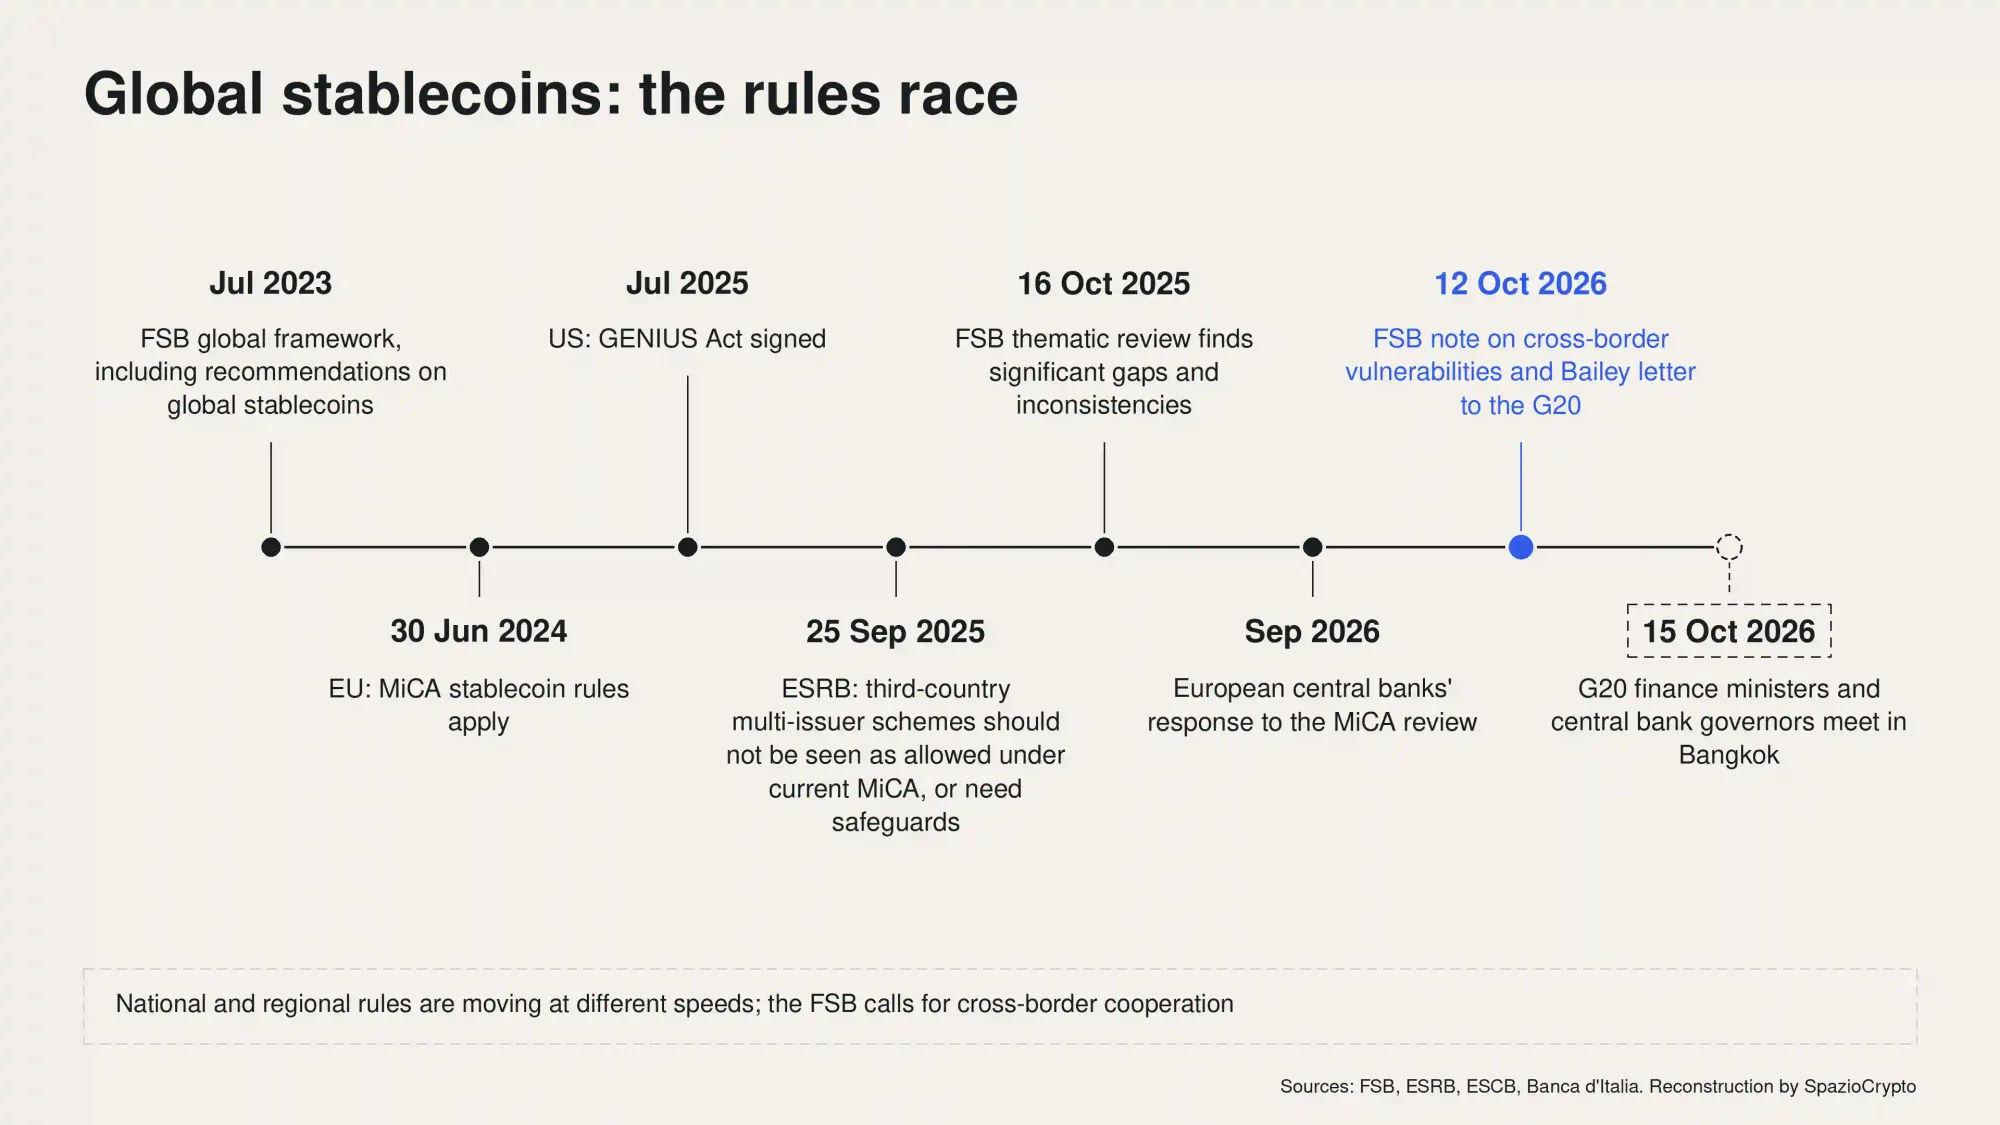
La nota FSB in sintesi
Cosa è confermato, cosa no
- Confermato: nota e lettera del 12 ottobre per il G20 del 15 ottobre a Bangkok; mercato intorno ai 300 miliardi di dollari a metà 2026, al 99% in dollari; tre canali di contagio e quattro linee di lavoro; nessun effetto vincolante.
- Non indicato: nuove regole o scadenze; quote di mercato dei singoli emittenti; un elenco numerato di indicatori.
- Da seguire: il comunicato del G20 del 15 ottobre, la revisione di MiCA sugli schemi multi-emittente, le regole statunitensi sulle stablecoin emesse all'estero, il lavoro FSB su crisi e dissesti.
La lettura più grande
Una stablecoin globale, oggi, è quasi sempre una stablecoin in dollari: il 99% del mercato lo è. Per l'Europa la questione è quindi doppia, di vigilanza e di sovranità monetaria, e la nota dell'FSB la riporta sul piano su cui si decide davvero, quello della cooperazione tra autorità che non condividono gli stessi dati né le stesse regole. È una nostra lettura che il momento conti: con un mercato fermo intorno ai 300 miliardi da un anno, le regole possono ancora precedere la crescita invece di inseguirla.
I segnali da seguire sono concreti: se il comunicato dei ministri e dei governatori del G20 riprenderà il tema, come la Commissione europea scioglierà il nodo degli schemi multi-emittente nella revisione di MiCA, come gli Stati Uniti tratteranno le stablecoin emesse all'estero e che cosa produrrà il lavoro dell'FSB sulla gestione delle crisi transfrontaliere. Finché questi pezzi non si incastrano, la vigilanza su uno strumento globale resta un mosaico di sguardi nazionali.