La tokenizzazione promette di spostare titoli, fondi e obbligazioni su registri distribuiti, ma i servizi che dovrebbero custodirli restano indietro. È la conclusione di uno studio pubblicato il 17 novembre dalla Banca d'Italia, che individua quattro ostacoli alla custodia degli asset tokenizzati: un ecosistema frammentato, poca liquidità, la prudenza dei responsabili del rischio e un quadro giuridico ancora incerto. Secondo gli autori, oltre alla custodia delle chiavi e alla gestione dei conti mancano quasi del tutto soluzioni nuove.
Abbiamo letto la notizia pubblicata dalla Banca d'Italia e il paper completo, il numero 97 della collana «Mercati, infrastrutture, sistemi di pagamento», firmato da Michele Corio e Ferdinando Mastropietro. Il testo è in inglese e le citazioni sono tradotte da noi. Come per tutta la collana, il documento esprime le opinioni degli autori e non necessariamente quelle dell'istituto: è una ricerca, non una decisione di vigilanza né una nuova regola.
11 interviste, un perimetro stretto
Lo studio unisce una rassegna della letteratura a interviste semistrutturate con 11 grandi operatori attivi nella tokenizzazione, condotte nella seconda metà del 2025. Nel campione ci sono depositari centrali europei e internazionali, due delle prime cinque banche depositarie al mondo, una piattaforma di negoziazione attiva sia nella finanza tradizionale sia su registro distribuito, banche centrali dell'area euro, fornitori di tecnologia e di infrastrutture di messaggistica finanziaria. I nomi non sono resi pubblici.
Il perimetro è preciso. L'analisi riguarda gli asset già emessi in forma tradizionale e poi riemessi su un registro distribuito, non le cripto-attività native né le stablecoin. È un campione qualitativo, non un'indagine statisticamente rappresentativa: misura l'umore di chi costruisce le infrastrutture, non la dimensione del mercato.
Il mercato in tre numeri
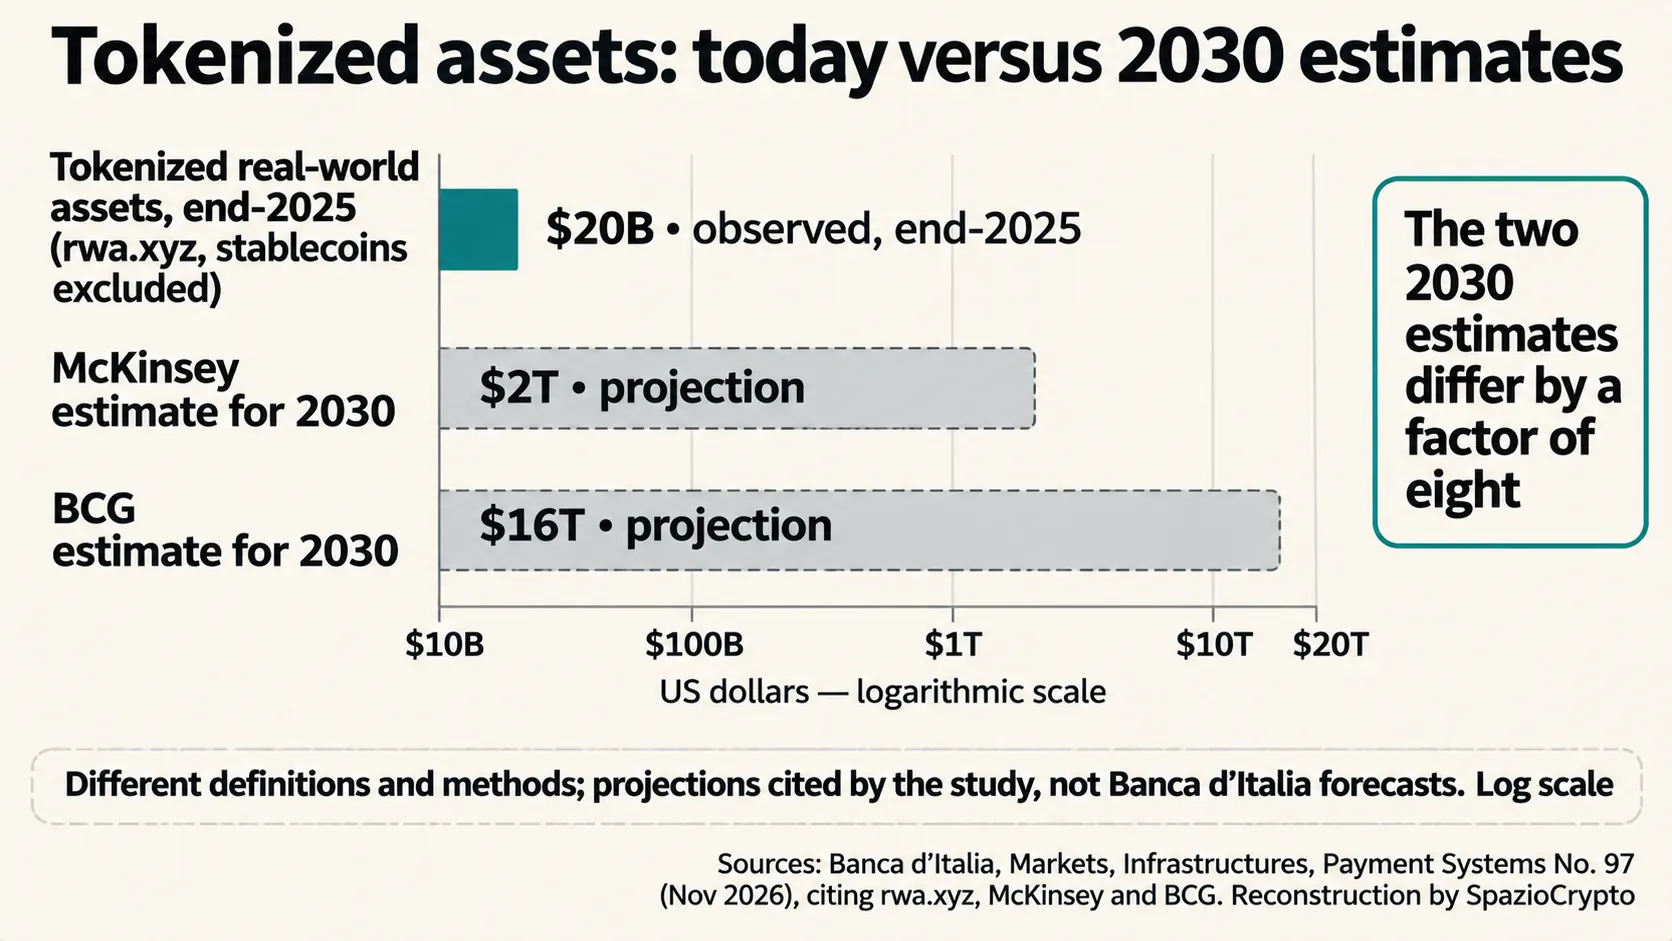
Il primo numero è la dimensione attuale. Il paper riporta che a fine 2025 il mercato degli asset reali tokenizzati valeva circa 20 miliardi di dollari, stablecoin escluse, secondo i dati di rwa.xyz. Il secondo è la distanza tra le previsioni: per il 2030 McKinsey stima circa 2 trilioni di dollari, Boston Consulting Group circa 16. Una forbice di otto volte che, secondo gli autori, dice quanto l'incertezza sia ancora alta.
Il terzo numero sono i guadagni di efficienza attesi, stimati tra 31 e 130 miliardi di dollari l'anno. Le sperimentazioni non mancano. Il paper cita le prove dell'Eurosistema sul regolamento in moneta di banca centrale, con 64 partecipanti in 9 giurisdizioni e 1,6 miliardi di euro regolati, e l'obbligazione digitale da 100 milioni di euro della Banca europea per gli investimenti su Ethereum. Tra i casi privati compare il fondo monetario BUIDL di BlackRock, con BNY come depositaria, lo stesso modello dei fondi tokenizzati che BlackRock porta anche in Giappone.
Quattro freni
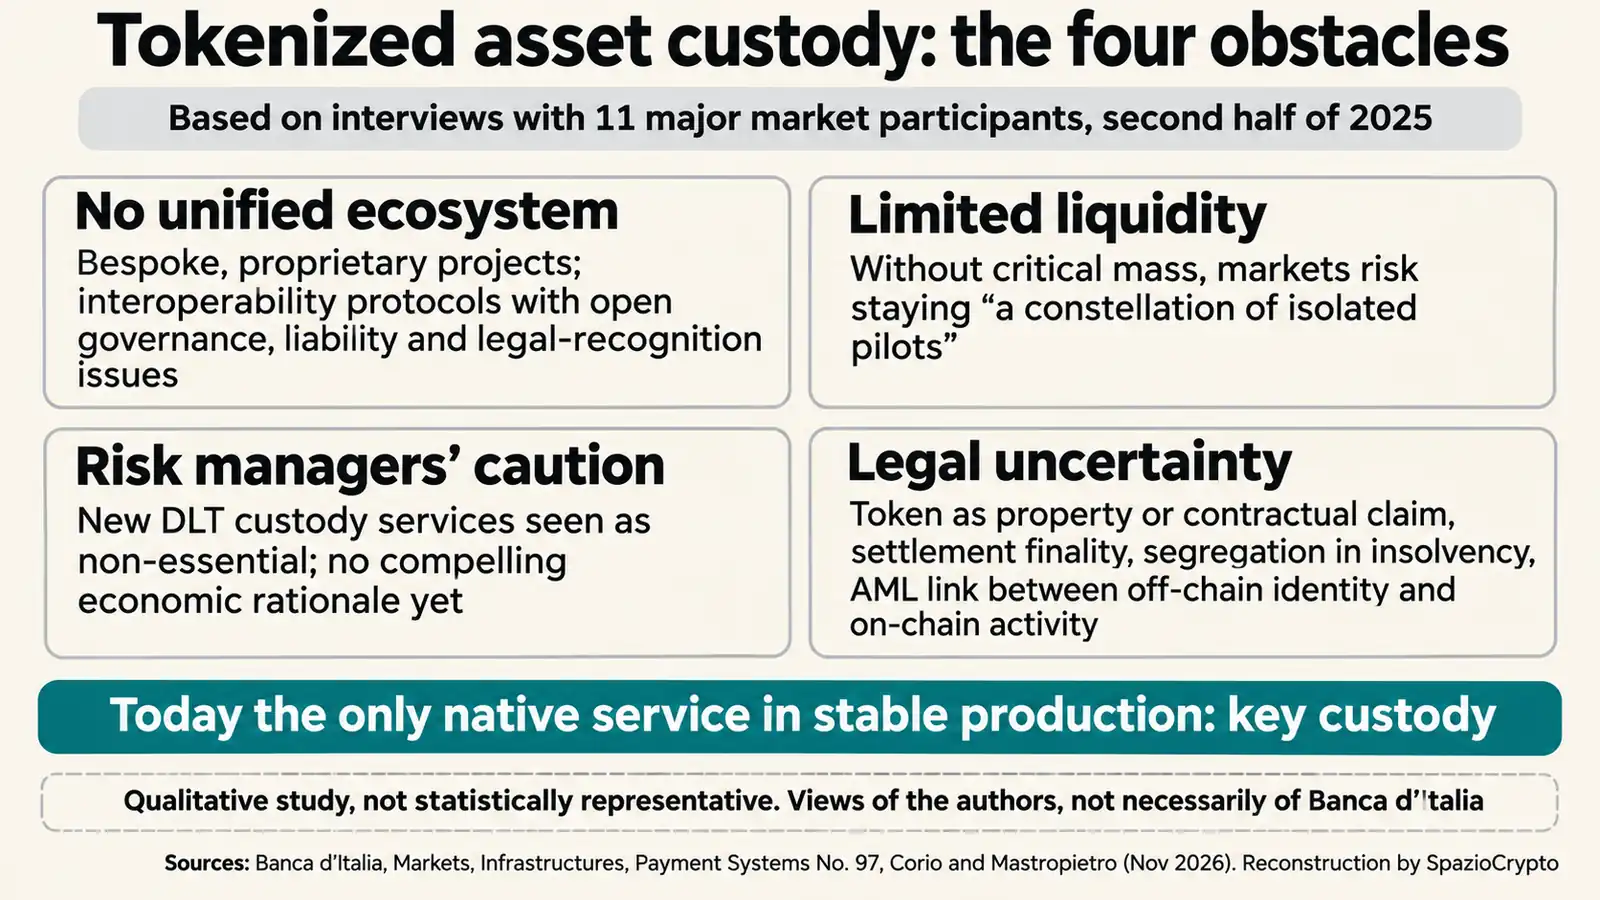
Il primo ostacolo è l'assenza di un ecosistema unitario. I progetti sono costruiti su misura e su piattaforme proprietarie, che non si parlano tra loro. I protocolli di interoperabilità esistono, ma restano aperte le questioni di governance, di responsabilità e di riconoscimento giuridico.
Il secondo è la liquidità. Senza una massa critica di emissioni e scambi, scrivono gli autori, i mercati tokenizzati rischiano di restare «una costellazione di progetti pilota isolati» invece che mercati funzionanti. È un circolo vizioso: poca interoperabilità genera poca liquidità, e poca liquidità toglie incentivi a investire nell'interoperabilità.
Il terzo è la prudenza dei responsabili del rischio. Nelle grandi istituzioni i nuovi servizi di custodia digitale sono spesso considerati non essenziali, perché le soluzioni tradizionali funzionano. Manca, secondo il paper, una ragione economica convincente per cambiare.
Il quarto è il diritto. Restano senza risposta definitiva domande decisive: se un token rappresenti un diritto di proprietà o un credito contrattuale, quando un regolamento su registro distribuito diventi definitivo, come si separino gli asset dei clienti in un portafoglio digitale in caso di insolvenza, come si colleghi l'identità fuori dalla catena all'attività sulla catena ai fini antiriciclaggio. Il paper richiama il regime pilota europeo sulle infrastrutture DLT e il pacchetto sull'integrazione dei mercati presentato nel 2025, ma non indica una soluzione normativa.
Dalla cassaforte all'accesso
Il titolo del paper, «dalle casseforti alle validazioni», riassume la tesi. Secondo gli autori, il registro distribuito non elimina la custodia, ma la trasforma: dalla custodia del bene alla custodia dell'accesso al bene. Chi controlla la chiave privata controlla l'asset, e perdere la chiave significa perderlo in modo irreversibile. Per questo oggi la custodia delle chiavi, con tecnologie come i moduli hardware di sicurezza e il calcolo multiparte, è secondo il paper l'unico servizio davvero nativo arrivato a uno stadio di produzione stabile.
Tutto il resto è in costruzione. Le funzioni che il depositario svolge oggi, dalla riconciliazione dei registri alla gestione degli eventi societari, diventano controlli in tempo reale affidati a contratti intelligenti, nodi validatori e oracoli. Il depositario dovrebbe garantire che ogni token corrisponda a una posizione valida fuori dalla catena, evitare la doppia emissione e separare gli asset dei clienti. La segregazione individuale su catena, nota il paper, è offerta da pochi operatori, e quella basata sui conti resta più facile da dimostrare in caso di insolvenza.
Gli intermediari non spariscono
La conclusione va contro una delle narrazioni più diffuse nel settore. «La tokenizzazione non riduce il bisogno di intermediari di fiducia», scrivono gli autori, e l'idea di disintermediazione va interpretata con cautela. Depositari e depositari centrali potrebbero diventare un «nodo di fiducia» e un agente di interoperabilità tra registri diversi.
Il percorso previsto dagli operatori intervistati è graduale, ibrido, guidato dalla regolamentazione. La precondizione indicata è la standardizzazione: formati comuni dei token, modelli di contratti intelligenti, protocolli di interoperabilità, regole antiriciclaggio uniformi. Un tema che si intreccia con il lavoro delle banche centrali europee su MiCA e stablecoin e con quello del Financial Stability Board sui rischi transfrontalieri.
Lo studio della Banca d'Italia in sintesi
Cosa è confermato, cosa no
- Confermato: quattro ostacoli alla custodia degli asset tokenizzati, interviste a 11 operatori nella seconda metà del 2025, custodia delle chiavi come unico servizio nativo in produzione stabile.
- Non indicato: i nomi degli operatori intervistati, una posizione ufficiale della Banca d'Italia, proposte normative o tempi di adozione.
- Da seguire: l'evoluzione del pacchetto europeo sull'integrazione dei mercati, gli standard di interoperabilità e le prime offerte di custodia oltre le chiavi.
Cosa cambia per l'Italia
La nostra lettura, che dichiariamo come tale, è che il paper sposti il dibattito dal «se» al «chi». Il codice per tokenizzare un'obbligazione esiste già. Mancano il soggetto che ne risponde, il giudice che sa come trattarla in un fallimento e il mercato secondario dove venderla. Per le banche italiane, che stanno entrando nei servizi sulle cripto-attività sotto la vigilanza congiunta di Banca d'Italia e Consob, come mostra il caso dei prestatori di servizi richiamati sulle stablecoin non conformi, la custodia è il punto dove il vantaggio competitivo di oggi può pesare di più domani.
Non è la prima volta che Via Nazionale guarda con realismo alla finanza digitale: lo aveva fatto anche nell'analisi sul rapporto tra stablecoin e depositi bancari. Il messaggio è coerente: la tecnologia non è il collo di bottiglia. Lo sono le regole, gli standard e la fiducia. I segnali da seguire sono tre: la prima offerta di custodia segregata su catena da parte di una banca italiana, l'approvazione del pacchetto europeo sull'integrazione dei mercati e la crescita del valore tokenizzato oltre la soglia dei progetti pilota.
Fonti
Studio: Banca d'Italia, Mercati, infrastrutture, sistemi di pagamento n. 97, Michele Corio e Ferdinando Mastropietro, «From vaults to validations: what is the future of asset servicing in the era of tokenization?», novembre 2026. Comunicazione: Banca d'Italia, «Dalla custodia alla validazione: qual è il futuro dei servizi finanziari nell'era della tokenizzazione?», 17 novembre 2026. Pagina della pubblicazione: Banca d'Italia, n. 97.